
Governança em Saúde e as Três Linhas: Onde Entra a Auditoria Interna do SUS
O que é governança pública (Decreto 9.203/2017), o modelo das três linhas do IIA, por que conformidade não é auditoria interna e como medir a maturidade da auditoria.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
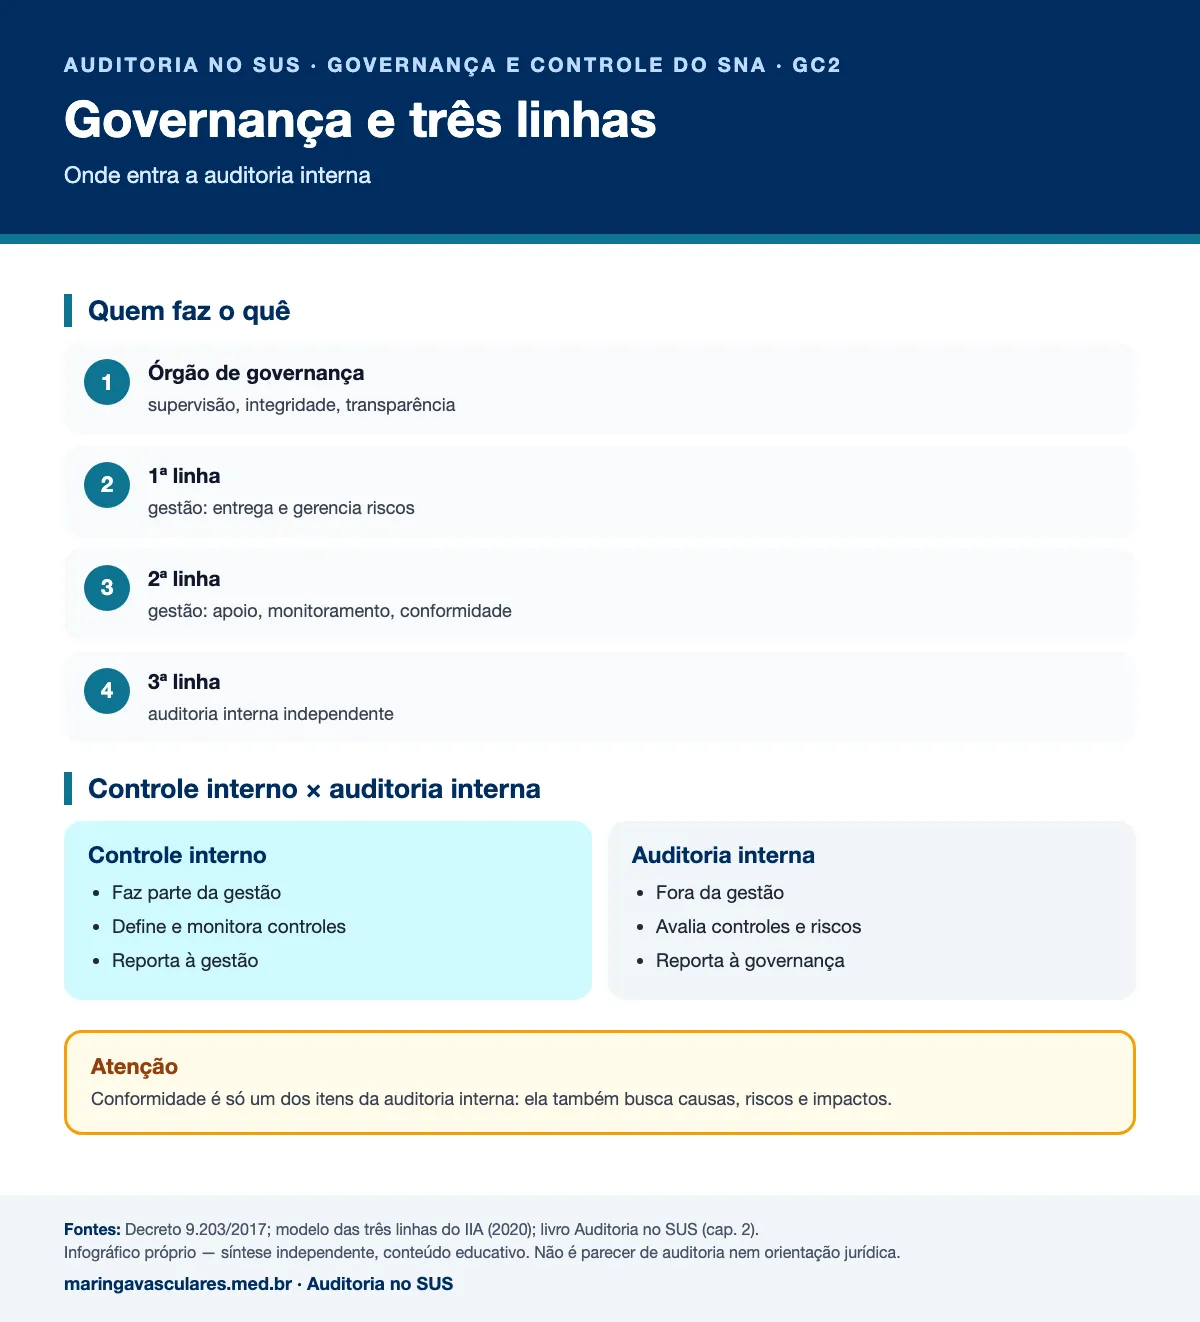
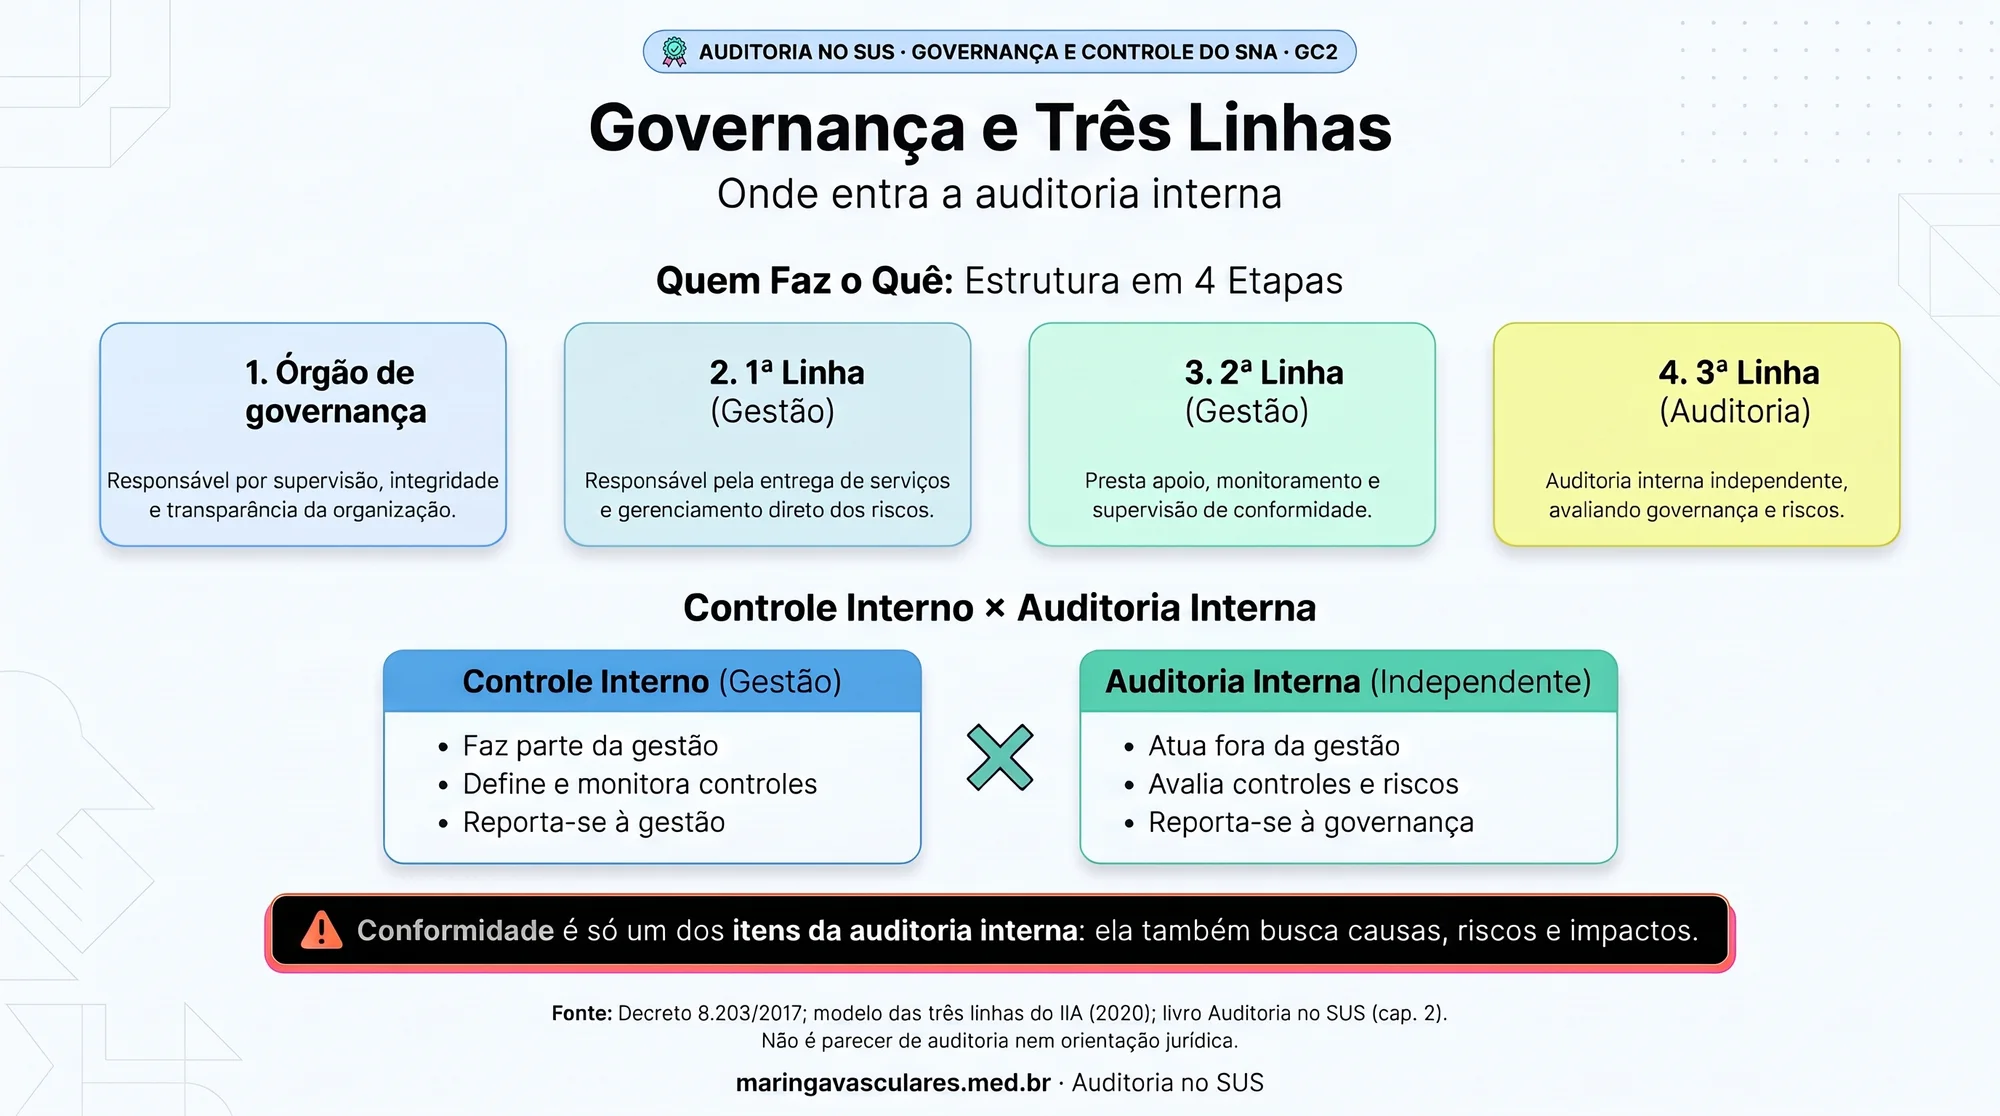
Resposta direta: Governança pública é o conjunto de liderança, estratégia e controle usado para avaliar, direcionar e monitorar a gestão (Decreto 9.203/2017). No modelo das três linhas do IIA, a gestão executa e supervisiona os controles (1ª e 2ª linhas) e a auditoria interna avalia de forma independente (3ª linha). Conferir conformidade é útil, mas não é auditoria interna: esta busca causas, riscos e impactos e se reporta à alta administração.
Quando um serviço de saúde falha, a pergunta costuma ser "quem errou?". A governança pergunta outra coisa: o sistema tinha liderança, regras e controles para que o erro fosse visto a tempo? Entender esse vocabulário ajuda quem audita, quem é auditado e quem gere uma clínica ou um hospital que atende o SUS.
Governança, em uma frase
O decreto federal de governança de 2017 define governança como o conjunto de mecanismos de liderança, estratégia e controle postos em prática para avaliar, direcionar e monitorar a gestão. Os princípios são capacidade de resposta, integridade, transparência, prestação de contas e confiabilidade. A origem do conceito é empresarial: ele nasceu para tratar do conflito entre quem é dono (o principal) e quem administra em seu nome (o agente), cujos interesses nem sempre coincidem. No setor público, o "dono" é a sociedade.
No SUS há uma dificuldade extra: o sistema é tripartite, com secretarias, conselhos de saúde, as entidades de gestores estaduais e municipais e outros atores. A governança precisa funcionar dentro de cada órgão e também entre eles.
As três linhas
| Instância | Papel | Exemplo na saúde |
|---|---|---|
| Órgão de governança | Responde pela supervisão e garante integridade, liderança e transparência | Conselho de Saúde, alta direção |
| 1ª linha (gestão) | Entrega o serviço e gerencia os riscos do dia a dia | Equipe que fatura, atende e registra |
| 2ª linha (gestão) | Apoia, monitora e questiona; é onde ficam conformidade e qualidade | Setor de faturamento e qualidade; gestores das políticas |
| 3ª linha | Avaliação e assessoria independentes e objetivas | Auditoria interna |
| Fora das linhas | Avaliação externa | Tribunal de Contas, controladoria |
Síntese própria, a partir do modelo das três linhas do IIA (2020) comentado no livro Auditoria no SUS.
Por que a posição importa
Conformidade não é auditoria interna
- Conformidade: verifica se uma regra foi cumprida (a conta tem todos os documentos? o código é compatível?).
- Auditoria interna: pergunta por que a falha acontece, que risco representa e que impacto tem nos objetivos do serviço; a conformidade é só um dos itens examinados.
Segundo os autores do livro, por herança histórica os componentes do Sistema Nacional de Auditoria passaram anos fazendo sobretudo ações de controle interno e conferência de conformidade. Esse é o pano de fundo do debate sobre o papel do DenaSUS que você encontra em GC1.
Medir a maturidade
O modelo IA-CM (Internal Audit Capability Model), elaborado pelo IIA com o Banco Mundial para o setor público, permite que uma unidade de auditoria se autoavalie por níveis. No nível 1, a auditoria é ad hoc: trabalhos isolados, resultado dependente do talento de cada profissional. Para subir de nível é preciso ter todos os processos daquele nível em prática.
Mudanças propostas pelos autores
| Frente | Proposta |
|---|---|
| Normativa | Atualizar o regulamento do SNA para separar controle interno de auditoria interna e definir em que municípios o componente de auditoria realmente se justifica |
| Operacional | Cada unidade de auditoria se avaliar frente ao modelo; operar os controles é da gestão |
| Investimento | Tecnologia, inovação e capacitação, dado o tamanho do SUS e de suas bases de dados |
Síntese própria do capítulo sobre governança do livro Auditoria no SUS.
Exemplo fictício
Uma clínica vascular conveniada ao SUS tem um setor de faturamento que confere se cada procedimento tem laudo e código compatível: isso é controle interno (1ª e 2ª linhas). Se a diretoria pede a alguém de fora do faturamento que avalie por que as glosas se repetem e se os fluxos de registro funcionam, isso é auditoria interna. O primeiro trabalho corrige a conta; o segundo corrige o processo.
🔄 O que mudou desde o manual e o livro (2025) — conferido em novembro de 2026
Estrutura do órgão central
O livro descreve o DenaSUS como órgão ligado diretamente ao Ministro, conforme o decreto de 2019. A estrutura do Ministério foi reorganizada depois; as competências atuais estão no Decreto 11.798/2023. Confira a norma vigente antes de citar o desenho institucional.Fonte: Decreto 11.798/2023 (Planalto).
Decreto 9.203/2017
O decreto de governança segue como referência da política federal, mas pode ter recebido alterações. Consulte o texto atualizado no Planalto antes de citar artigos.Fonte: Decreto 9.203/2017 (Planalto).
Em resumo
- Governança = liderança, estratégia e controle para avaliar, direcionar e monitorar.
- Três linhas: gestão (1ª e 2ª), auditoria interna independente (3ª), órgão de governança acima.
- Controle interno é da gestão; auditoria interna avalia o controle de fora dela.
- Conformidade é parte da auditoria interna, não o todo.
- Maturidade da auditoria pode ser medida em níveis (modelo IA-CM).
Referências
- Romcy, Helena; Soares, Débora. Prólogo de Ana Maria Malik. Auditoria no SUS. [S. l.]: [s. n.], 2025. (e-book Kindle, 360 p.). ASIN B0FY7GTMD2.
- Brasil. Ministério da Saúde. Sistema Nacional de Auditoria. Departamento Nacional de Auditoria do SUS. Auditoria do SUS: orientações básicas. Brasília: Ministério da Saúde, 2011. (Série A. Normas e Manuais Técnicos). ISBN 978-85-334-1815-8.
- Brasil. Decreto nº 9.203/2017 — política de governança da administração pública federal
- Brasil. Decreto nº 11.798/2023 — estrutura do Ministério da Saúde
- Tribunal de Contas da União — governança pública
Resumo independente e atualizado, sem vínculo com a editora, com os autores nem com o Ministério da Saúde. O texto é autoral (síntese, comentário e atualização); nenhum quadro, figura, caso ou trecho das obras foi reproduzido, e os exemplos são fictícios. Textos de leis, normas e decisões judiciais são citados com a fonte oficial (Lei 9.610/1998, art. 8º, IV).
Perguntas Frequentes
Controle interno e auditoria interna são a mesma coisa?
Conferir se a conta bate com a norma já é auditoria interna?
O que são as três linhas?
Precisa de relatório médico detalhado para o pedido do seu procedimento vascular?
Na consulta você recebe a indicação fundamentada, o pedido com o código TUSS do procedimento e, quando houver material especial, a especificação técnica com as marcas registradas na Anvisa. O relatório informa a auditoria — quem decide a cobertura é a operadora ou o gestor do SUS. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentos