
Doenças Graves e Isenção de Imposto de Renda: Laudo e Direito
A lista do art. 6º, XIV, da Lei 7.713/1988, o laudo, a validade e o que dizem as Súmulas 598 e 627 e o Tema 1.037 do STJ para aposentados e servidores.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
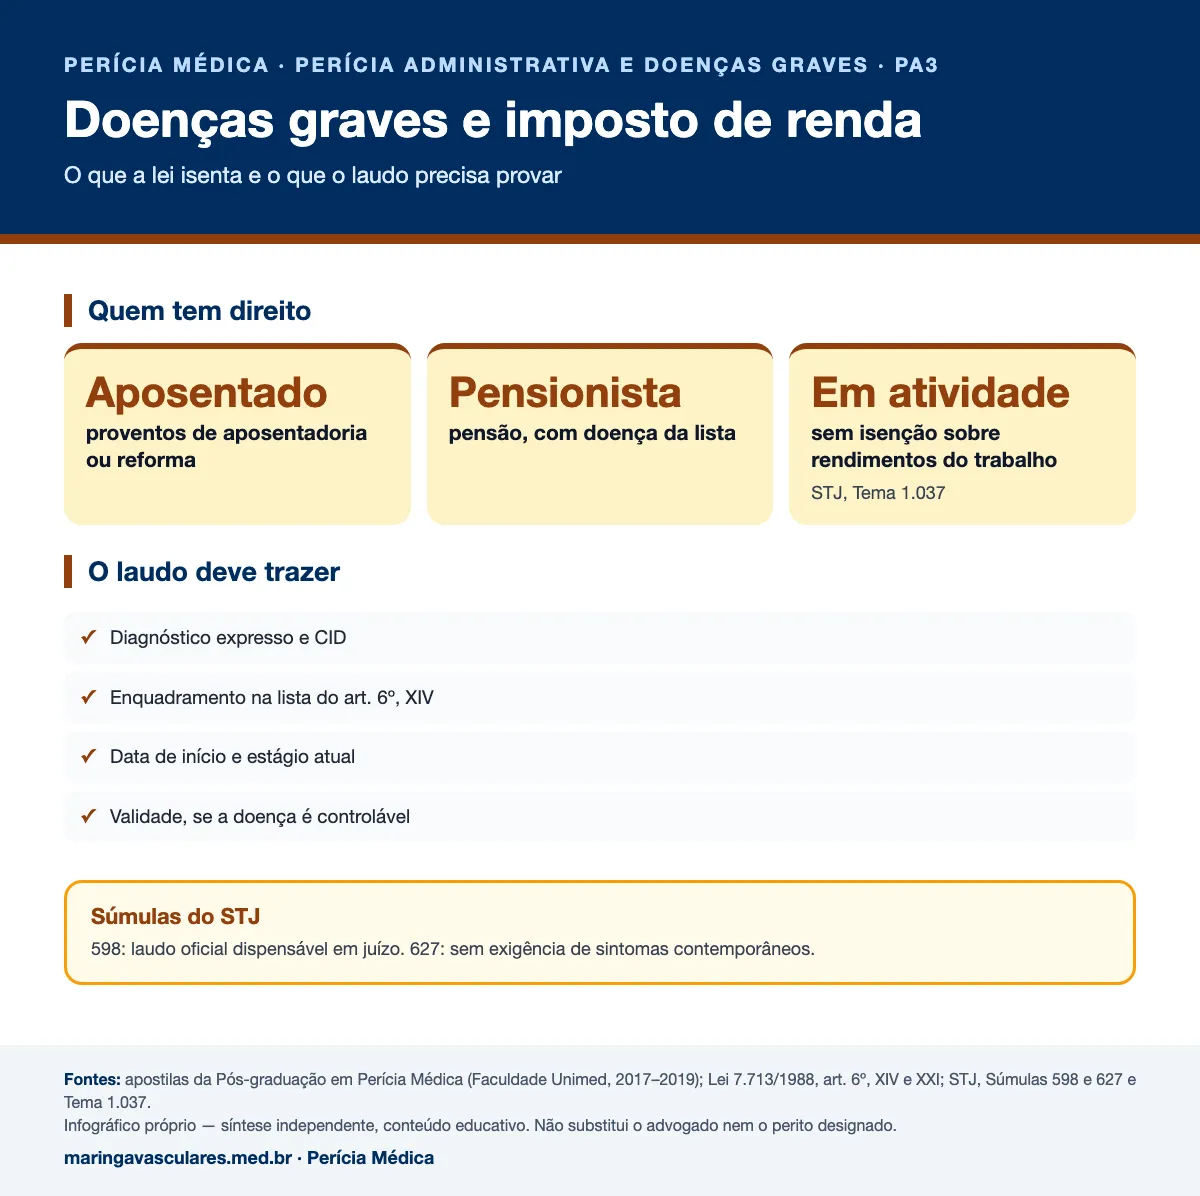
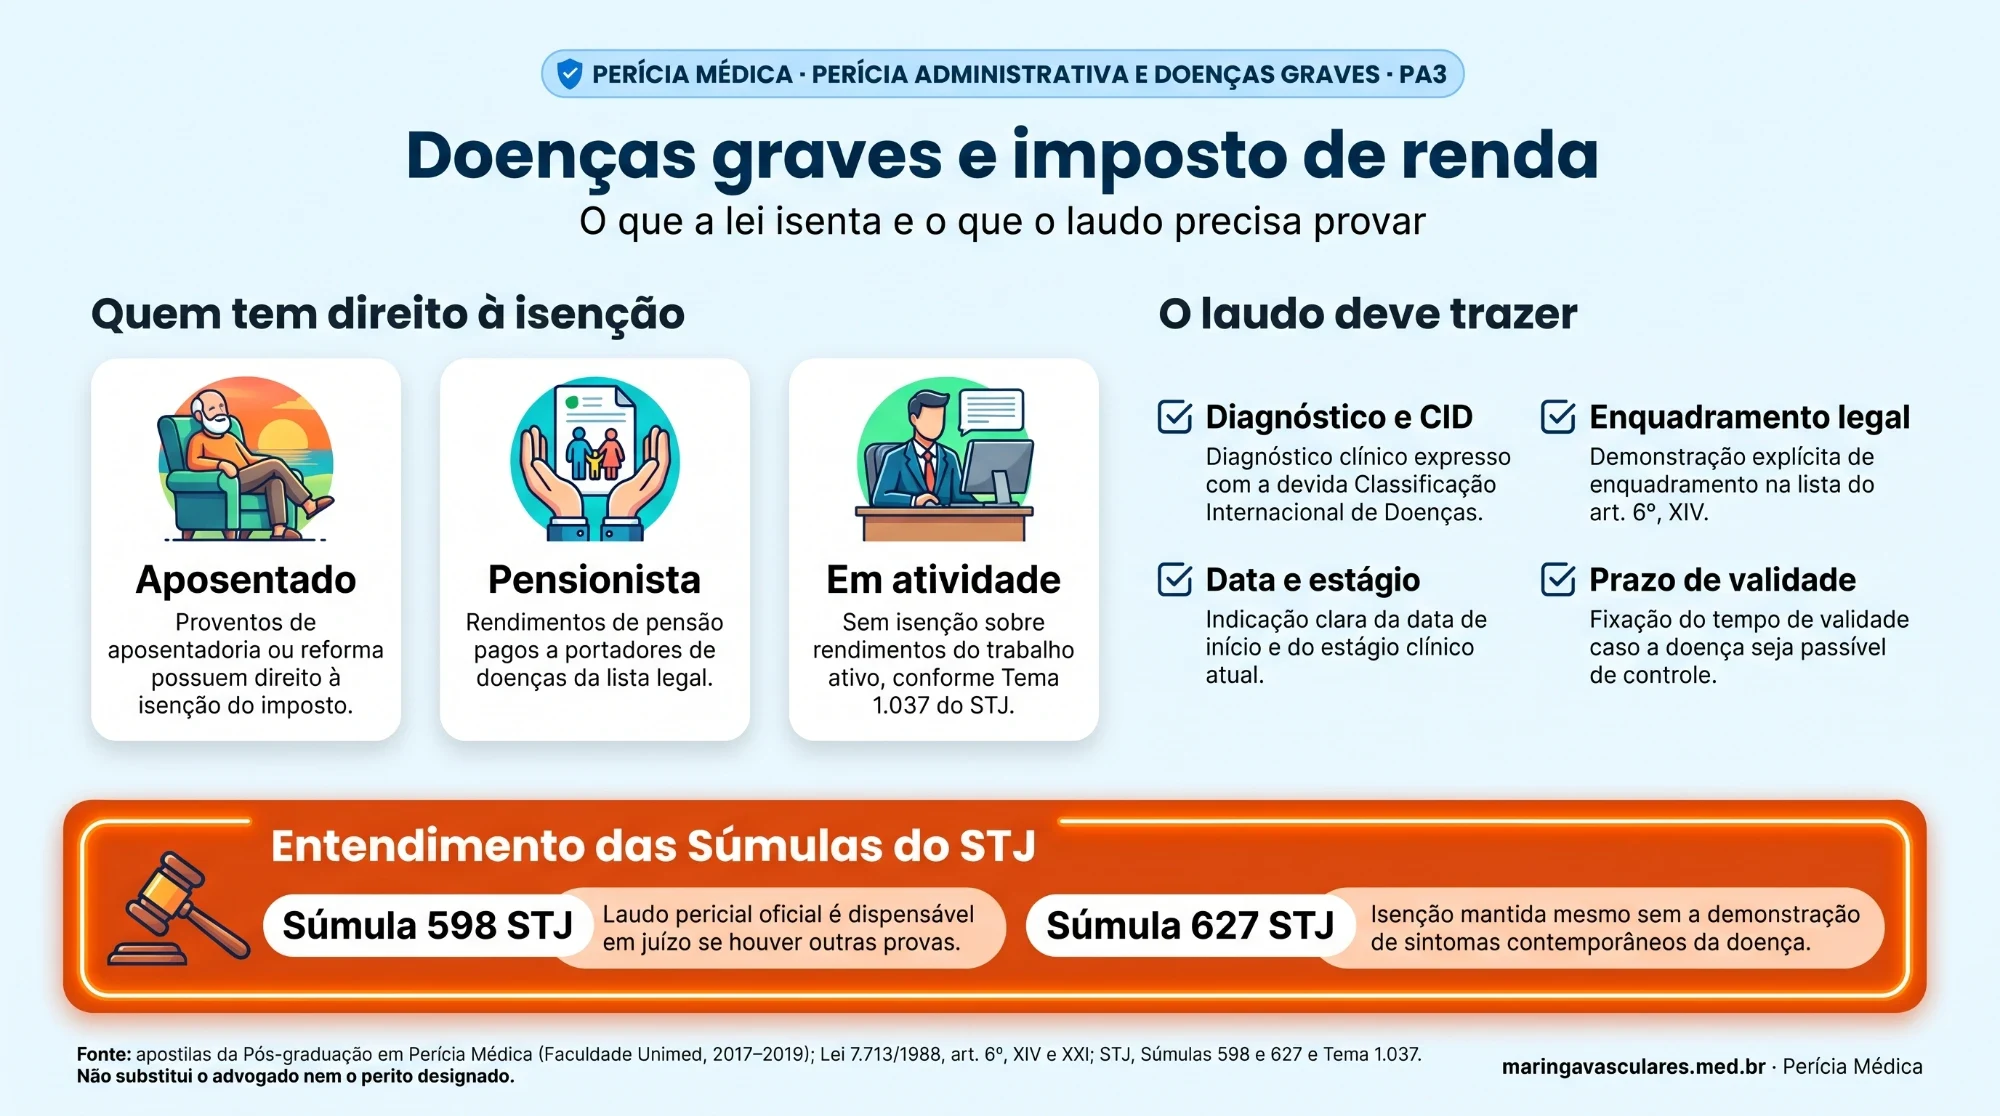
Resposta direta: A isenção de imposto de renda por moléstia grave está no art. 6º, XIV, da Lei 7.713/1988 e alcança proventos de aposentadoria, reforma e pensão de quem tem uma das doenças listadas, com base em conclusão da medicina especializada, ainda que a doença tenha surgido depois da aposentadoria. A lista é taxativa. O STJ entende que o laudo médico oficial não é indispensável para o reconhecimento judicial (Súmula 598) e que não se exige a contemporaneidade dos sintomas (Súmula 627). Para servidores em atividade, o STJ fixou, no Tema 1.037, que a isenção não se aplica aos rendimentos do trabalho. Para a perícia, importa confirmar o diagnóstico, o enquadramento na lista, a data de início e o prazo de validade nas doenças controláveis.
A isenção do imposto de renda é um direito que nasce de uma conclusão médica. Por isso, o laudo é o documento mais importante do processo: se ele não prova o diagnóstico, o enquadramento e a data, o resto do pedido fica sem apoio.
O que a lei diz
O inciso XIV do art. 6º da Lei 7.713/1988, com a redação da Lei 11.052/2004, isenta os proventos de aposentadoria ou reforma motivada por acidente em serviço e os proventos de quem tem determinadas moléstias, “com base em conclusão da medicina especializada, mesmo que a doença tenha sido contraída depois da aposentadoria ou reforma”. O inciso XXI estende a isenção aos valores recebidos a título de pensão, quando o beneficiário tem uma das doenças, com exceção das moléstias profissionais.
A lista legal
| Grupo | Doenças e condições da lista |
|---|---|
| Cardiovascular, renal e hepático | Cardiopatia grave, nefropatia grave, hepatopatia grave |
| Neurológico e psiquiátrico | Doença de Parkinson, esclerose múltipla, alienação mental, paralisia irreversível e incapacitante |
| Oncológico e infeccioso | Neoplasia maligna, síndrome da imunodeficiência adquirida, tuberculose ativa, hanseníase |
| Osteoarticular e sensorial | Espondiloartrose anquilosante, estados avançados da doença de Paget, cegueira |
| Outros | Moléstia profissional, contaminação por radiação |
Lei 7.713/1988, art. 6º, XIV. Agrupamento nosso, para leitura.
Fibrose cística e cegueira monocular
O que o laudo deve conter
- Diagnóstico expresso e CID completo.
- Referência à lista legal: se o nome clínico não coincidir com o da lei, afirmar expressamente que a doença se enquadra no conceito.
- Data de início da doença, com a fonte (laudo anatomopatológico, exame, relatório de terceiro com identificação do médico).
- Estágio clínico atual e exames que sustentam o diagnóstico.
- Prazo de validade, quando a doença é passível de controle, como pode ocorrer em neoplasia tratada.
- Assinatura, carimbo e CRM; na via administrativa, emissão por serviço médico oficial.
Quem tem direito e quem não tem
A isenção alcança aposentados, reformados e pensionistas. A doença pode ter sido contraída depois da aposentadoria ou da concessão da pensão. Em relação ao servidor em atividade, o STJ firmou entendimento contrário à aplicação sobre os rendimentos do trabalho, o que limita o alcance prático do laudo nesses casos. Isso não afasta outros direitos que o mesmo diagnóstico pode gerar, como licença, readaptação, prioridade de tramitação e, no regime de previdência, benefícios por incapacidade.
Doença grave e incapacidade são perguntas diferentes
A isenção depende de o diagnóstico estar na lista, não de o paciente estar incapaz. A aposentadoria por incapacidade depende de incapacidade, não de o diagnóstico estar na lista. A apostila resume essa distinção em uma ideia simples: ter doença grave não basta para aposentar. O perito precisa responder a cada pergunta em separado e deixar claro, no laudo, em qual delas está se manifestando.
Servidor do Paraná: duas isenções, critérios próprios
Exemplo fictício
Um aposentado de 71 anos, tratado de câncer de próstata há quatro anos, pede a isenção. O laudo traz o laudo anatomopatológico, a data do diagnóstico, o tratamento realizado e o estado atual sem evidência de doença. Como a neoplasia é passível de controle, o serviço oficial fixa prazo de validade e orienta nova avaliação. O mesmo aposentado, com insuficiência venosa crônica avançada, não teria direito por essa doença: ela não consta da lista, embora possa gerar outros direitos.
🔄 O que mudou desde a apostila (2019) — conferido em novembro de 2026
Laudo oficial no processo judicial
O STJ consolidou na Súmula 598 que é desnecessário laudo médico oficial para o reconhecimento judicial da isenção, e na Súmula 627 que não se exige demonstrar a contemporaneidade dos sintomas nem novo laudo, já que a lei não impõe prazo de validade ao documento.Fonte: STJ, Súmulas 598 e 627
Servidor em atividade
No Tema 1.037 (julgado em 24/06/2020, trânsito em julgado em 11/02/2021), a Primeira Seção fixou que a isenção do art. 6º, XIV, da Lei 7.713/1988 não se aplica a rendimentos de portador de moléstia grave que está em atividade laboral.Fonte: STJ, Tema Repetitivo 1.037
Constitucionalidade do dispositivo
O art. 6º, XIV, foi objeto da ADI 6.025 no STF. Antes de citar o resultado em laudo ou petição, confira o acórdão no portal do Tribunal.Fonte: STF, ADI 6.025
Em resumo
- A lista do art. 6º, XIV, da Lei 7.713/1988 é taxativa.
- Aplica-se a proventos de aposentadoria, reforma e pensão; vale mesmo que a doença seja posterior.
- No judiciário, o laudo oficial é dispensável (Súmula 598), mas o diagnóstico precisa ser provado.
- Sintomas contemporâneos não são exigidos (Súmula 627).
- Servidor em atividade não tem a isenção sobre rendimentos do trabalho (Tema 1.037).
- O laudo deve trazer diagnóstico, CID, data de início, estágio atual e, se for controlável, validade.
Referências
- Carlos Tadeu Villani Marques. Perícia médica administrativa (apostila). Pós-graduação em Perícia Médica, Faculdade Unimed, 2019.
- Antônio Ferraz de Oliveira. Oncologia aplicada à perícia médica (apostila). Pós-graduação em Perícia Médica, Faculdade Unimed, 2019.
- José Ricardo de Paula Xavier Vilela. Cardiologia aplicada à perícia médica (apostila). Pós-graduação em Perícia Médica, Faculdade Unimed, 2018.
- Lei 7.713/1988, art. 6º, XIV e XXI (redação da Lei 11.052/2004)
- STJ, Tema Repetitivo 1.037 (REsp 1.814.919 e REsp 1.836.091)
- STJ, Súmulas 598 e 627
Resumo independente e atualizado, sem vínculo com a Faculdade Unimed nem com os professores. O texto é autoral (síntese, comentário e atualização); nenhum quadro, caso clínico, modelo ou trecho do material didático foi reproduzido. Textos de leis, normas e decisões judiciais são citados com a fonte oficial (Lei 9.610/1998, art. 8º, IV).
Perguntas Frequentes
Doença fora da lista dá direito à isenção?
O laudo precisa ser de serviço médico oficial?
A isenção vale para quem ainda trabalha?
Precisa de avaliação vascular com relatório detalhado?
Consulta com exame clínico, Doppler quando indicado e relatório médico completo: diagnóstico, exames, tratamento e limitações descritas com objetividade. O relatório informa — quem conclui a perícia é o perito designado. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Saiba como funciona o Eco-DopplerLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp