
Isenção de Imposto de Renda e de Contribuição Previdenciária no Regime do Paraná
As 18 situações da lei, por que acidente e fibrose cística não isentam a contribuição, o fim da isenção de contribuição para casos novos em 2019 e o laudo único.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
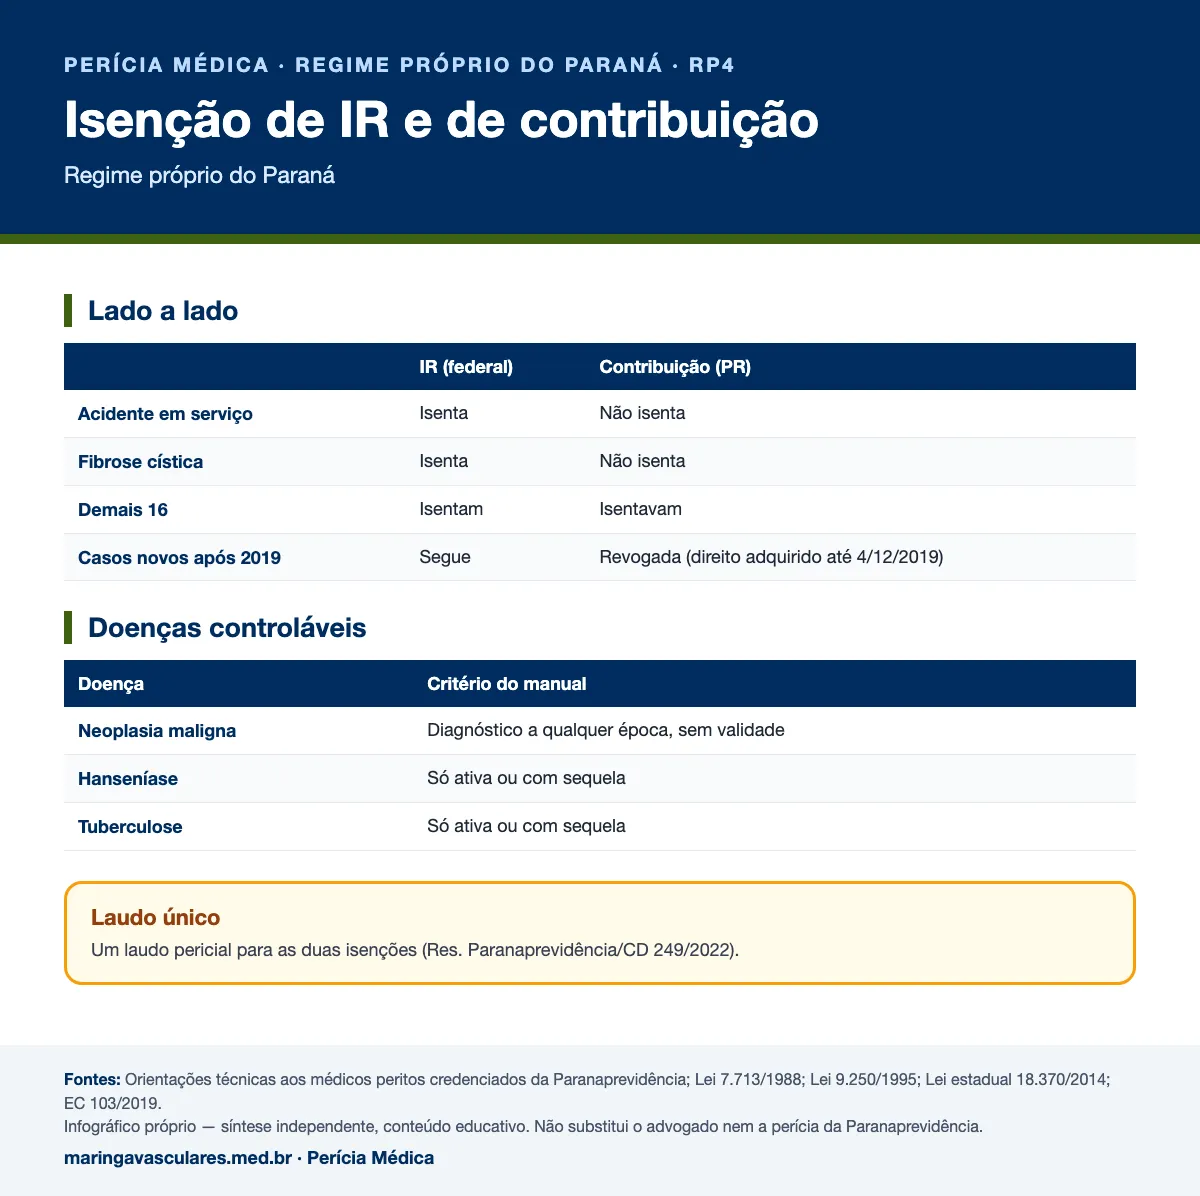
Resposta direta: Aposentados e pensionistas com doença grave podem ter duas isenções diferentes. A do imposto de renda vem da lei federal (Lei 7.713/1988, art. 6º, XIV, mais a fibrose cística pela Lei 9.250/1995) e depende de laudo de serviço médico oficial — no Paraná, a perícia da Paranaprevidência. A da contribuição previdenciária vinha da lei estadual (Lei 18.370/2014), com a mesma lista exceto acidente em serviço e fibrose cística. Essa segunda isenção foi revogada para casos novos na reforma estadual de 2019, com direito adquirido preservado até 4 de dezembro de 2019; os tribunais divergem se o marco é a data da aposentadoria ou a do diagnóstico, e há regra própria para militares (Lei estadual 20.641/2021). A Paranaprevidência usa um laudo único para as duas isenções. Pelos critérios do manual, a neoplasia maligna comprovada a qualquer época enquadra sem prazo de validade; hanseníase e tuberculose só enquadram se ativas ou com sequelas.
“Tenho doença grave, então não pago imposto nem contribuição.” A frase já foi quase verdadeira para o servidor aposentado do Paraná. Hoje, as duas isenções têm regras e marcos diferentes — e o laudo precisa responder às duas sem confundir.
As duas isenções lado a lado
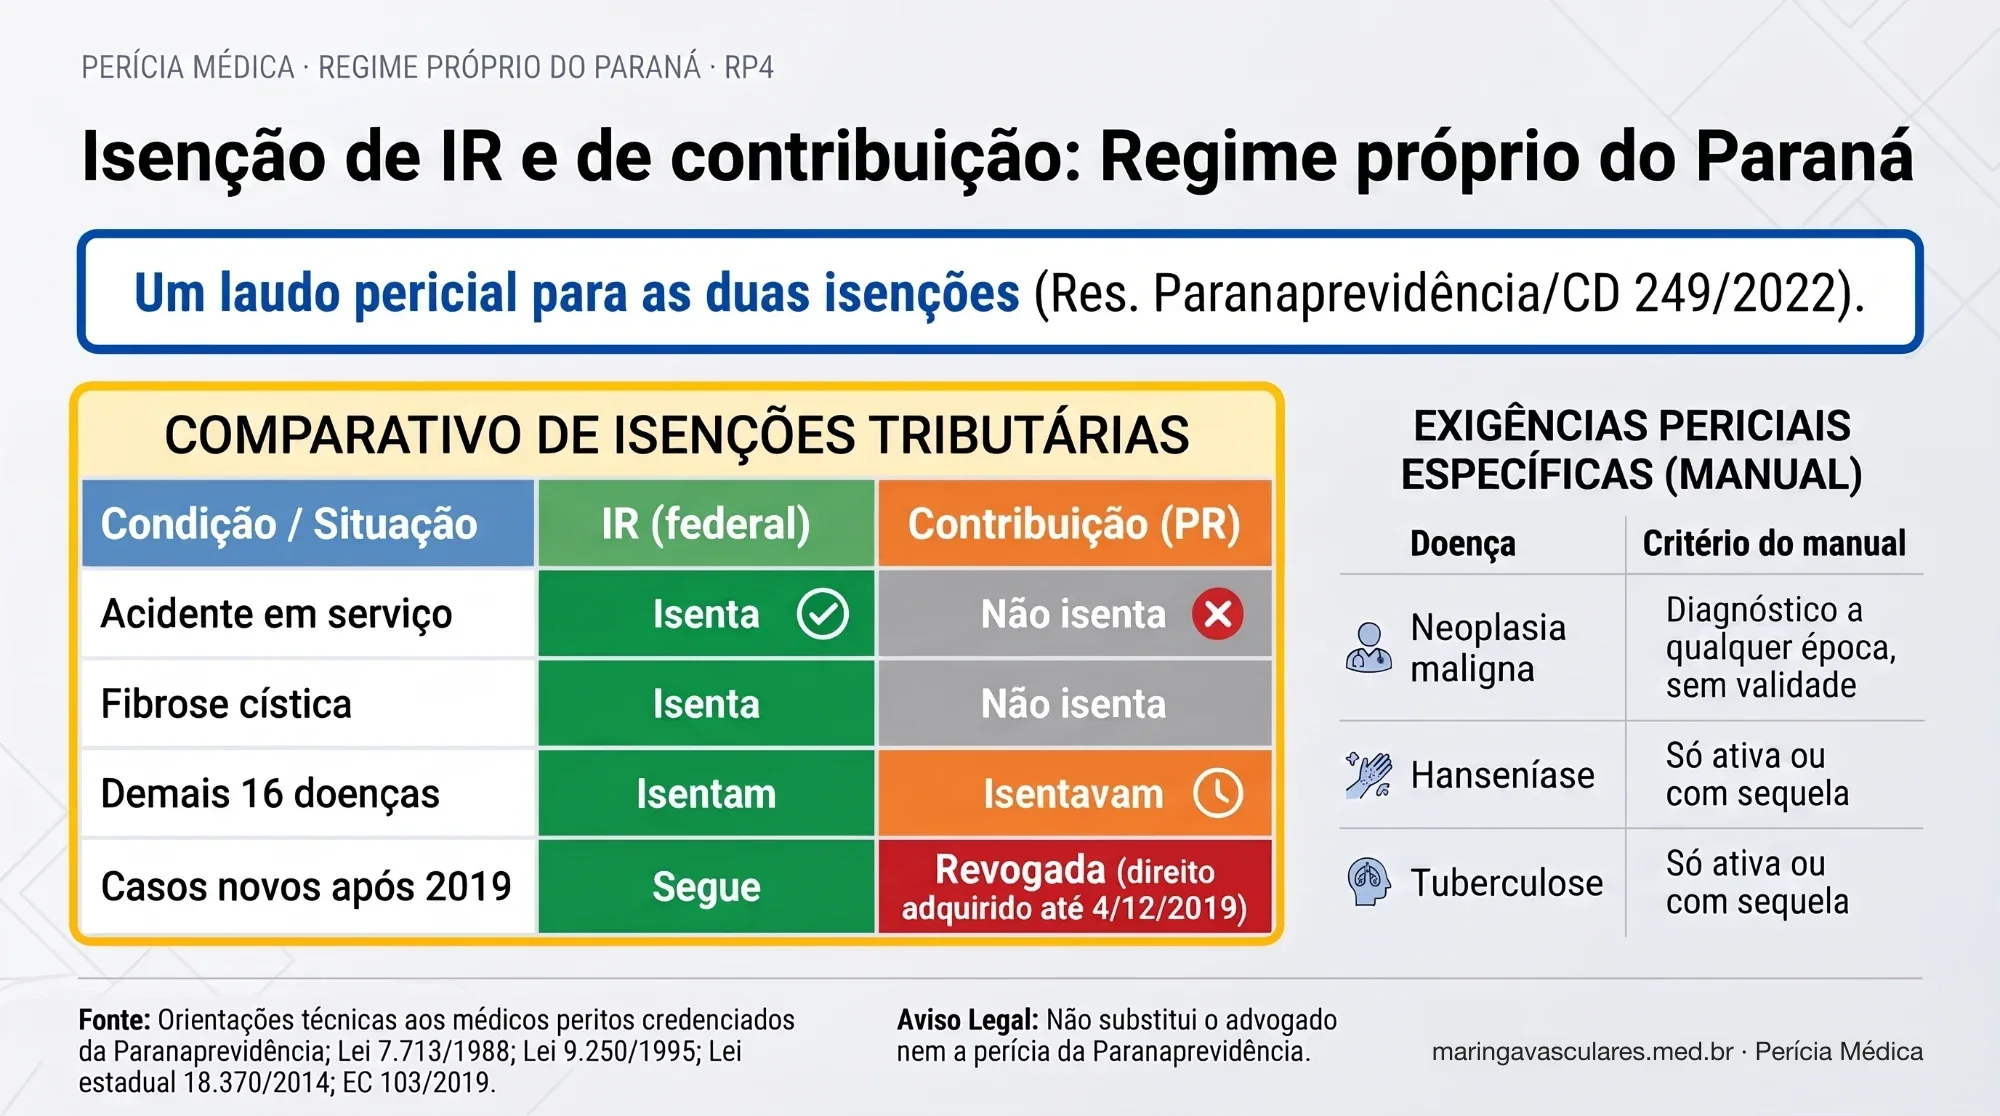
| Imposto de renda | Contribuição previdenciária (Paraná) | |
|---|---|---|
| Base legal | Lei federal 7.713/1988, art. 6º, XIV; Lei 9.250/1995 | Lei estadual 18.370/2014, art. 2º, § 8º |
| Acidente em serviço | Isenta | Não isenta |
| Fibrose cística | Isenta | Não isenta |
| Demais 16 situações | Isentam | Isentavam |
| Casos novos depois de 2019 | Segue valendo | Revogada; direito adquirido até 4/12/2019 |
| Laudo | Serviço médico oficial | Mesmo laudo (laudo único da Paranaprevidência) |
Síntese própria; confira a situação de cada caso.
A lista legal
Acidente em serviço, moléstia profissional, tuberculose ativa, alienação mental, esclerose múltipla, neoplasia maligna, cegueira, hanseníase, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, espondiloartrose anquilosante, nefropatia grave, hepatopatia grave, estados avançados da doença de Paget, contaminação por radiação, síndrome da imunodeficiência adquirida e fibrose cística. A lista é taxativa: doença grave que não está nela não gera a isenção.
O que a Paranaprevidência pede antes da perícia
Doenças passíveis de controle
A Lei 9.250/1995 manda o serviço oficial fixar a validade do laudo quando a doença é controlável. O manual aplica isso de forma diferente para três doenças:
| Doença | Critério do manual | Data de início |
|---|---|---|
| Neoplasia maligna | Enquadra se o diagnóstico foi comprovado a qualquer época, controlada ou não, sem prazo de validade | Data do diagnóstico comprovado |
| Hanseníase | Enquadra se em atividade ou com sequelas; tratada, curada e sem sequelas, não enquadra | Data do diagnóstico |
| Tuberculose ativa | Mesmo raciocínio da hanseníase, considerando a duração de cada esquema de tratamento | Data do diagnóstico |
Síntese própria do manual (a partir da Nota Disit 3/2017 da Receita Federal e do Parecer PGFN/CRJ 701/2016).
A lógica da neoplasia vem de dois pontos: não há critério consensual de cura para todos os cânceres — fala-se em estar livre de doença, não curado — e a Receita Federal e a PGFN aceitaram que a isenção não exige sintomas atuais nem validade do laudo. Para hanseníase e tuberculose, que têm critérios de cura bem definidos, o manual entende que, curadas e sem sequelas, não há o que enquadrar.
O que o laudo precisa trazer
- O nome da doença exatamente como está na lei (não o nome popular nem uma variante).
- Os documentos que comprovam o diagnóstico (anatomopatológico, exames de imagem, relatórios).
- A data de início da doença, apoiada em documento.
- Para cada critério específico (cegueira, paralisia, nefropatia, hepatopatia), os parâmetros que o caracterizam — veja RP5 a RP7.
Exemplo fictício
Uma professora aposentada do Estado em 2017 teve câncer de mama diagnosticado em 2015 e está sem evidência de doença. Em 2026 pede a isenção. O laudo único registra a neoplasia maligna com diagnóstico comprovado em 2015, o que enquadra para o imposto de renda. Para a contribuição, como aposentadoria e diagnóstico são anteriores a 4/12/2019, a situação se encaixa no direito adquirido — e o laudo traz as duas datas, para a Paranaprevidência decidir.
🔄 O que mudou desde o manual (2022) — conferido em novembro de 2026
Fim do § 21 do art. 40 da Constituição
A regra constitucional que limitava a contribuição do aposentado com doença incapacitante à parcela acima do dobro do teto (art. 40, § 21) foi revogada pela EC 103/2019 (art. 35, I, a). O manual ainda a transcreve como base legal.Isenção estadual da contribuição revogada para casos novos
Com a reforma estadual de 2019 (EC estadual 45/2019 e legislação de adequação), a isenção da Lei 18.370/2014 deixou de valer para casos novos; o direito adquirido foi preservado até 4/12/2019. Há divergência nos tribunais sobre o marco (data da aposentadoria × data do diagnóstico) — confira a situação de cada caso com a Paranaprevidência e, se preciso, com advogado.Fonte: EC estadual 45/2019; jurisprudência do TJPR
Militares estaduais
A Lei estadual 20.641/2021 trata da isenção da contribuição ao Sistema de Proteção Social “já concedida em 4 de dezembro de 2019” para militares reformados e pensionistas com moléstias graves. O manual registra, com base nessa lei e em parecer da PGE, que se exige DID até 12/07/2021 nesses casos. O tema tem recurso no STF; confira o andamento.Fonte: Lei estadual 20.641/2021 (ementa no Sistema Legislação do Paraná); manual da Paranaprevidência
Laudo único
Segundo o manual, a Resolução Paranaprevidência/CD 249/2022 unificou os critérios das duas isenções e passou a usar um único laudo pericial.Fonte: Resolução Paranaprevidência/CD 249/2022 (conforme o manual)
Em resumo
- Imposto de renda: lei federal, 18 situações, laudo de serviço médico oficial.
- Contribuição previdenciária: lei estadual, sem acidente em serviço e sem fibrose cística.
- Isenção da contribuição revogada para casos novos em 2019; direito adquirido até 4/12/2019.
- Neoplasia maligna comprovada a qualquer época enquadra, sem validade de laudo.
- Hanseníase e tuberculose: só se ativas ou com sequelas; curadas sem sequela não enquadram.
Referências
- Paranaprevidência — Supervisão de Perícia Médica. Orientações técnicas aos médicos peritos credenciados da Paranaprevidência. Curitiba: Paranaprevidência. Documento institucional sem data de edição, com normas citadas até 2022.
- Brasil. Lei nº 7.713/1988, art. 6º, XIV e XXI
- Brasil. Lei nº 9.250/1995, art. 30 — laudo oficial, validade e fibrose cística
- Brasil. Emenda Constitucional nº 103/2019, art. 35
- Paraná. Lei nº 18.370/2014, art. 2º, § 8º; Lei nº 20.641/2021 (conforme o manual e o Sistema Legislação do Paraná)
- Receita Federal — Isenção do IRPF para portadores de moléstia grave
Resumo independente e atualizado, sem vínculo com a Paranaprevidência nem com o Governo do Paraná. O texto é autoral (síntese, comentário e atualização); os critérios institucionais são descritos com as próprias palavras e os exemplos são fictícios. Textos de leis, normas e decisões judiciais são citados com a fonte (Lei 9.610/1998, art. 8º, IV). Regras do regime próprio mudam: confirme a norma vigente com a Paranaprevidência.
Perguntas Frequentes
Aposentado do Paraná com câncer está isento da contribuição previdenciária?
Por que acidente em serviço isenta o imposto de renda e não a contribuição?
Câncer tratado há 10 anos ainda dá direito à isenção do IR?
Precisa de avaliação vascular com relatório detalhado?
Consulta com exame clínico, Doppler quando indicado e relatório médico completo: diagnóstico, exames, tratamento e limitações descritas com objetividade. O relatório informa — quem conclui a perícia é o perito designado. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Saiba como funciona o Eco-Doppler