
Cegueira Para Isenção de Imposto de Renda: Monocular, Binocular e Critérios Periciais
Quando a perda de visão de um olho conta como cegueira, por que 20/400 não basta (tem de ser pior), campo visual de 10°, CID H54.4 e a data de início da cegueira.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
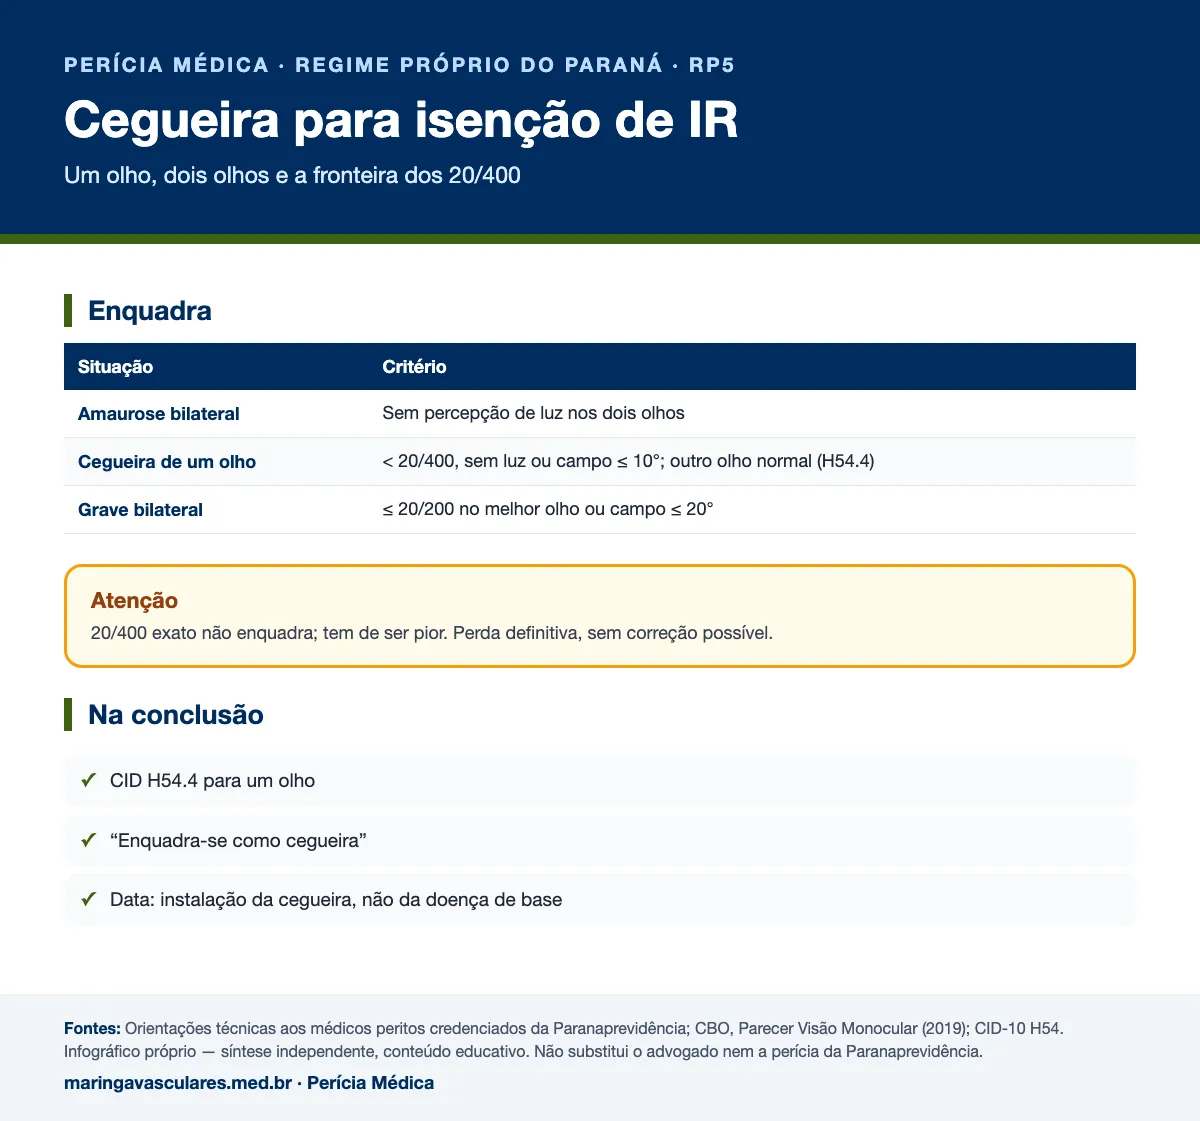
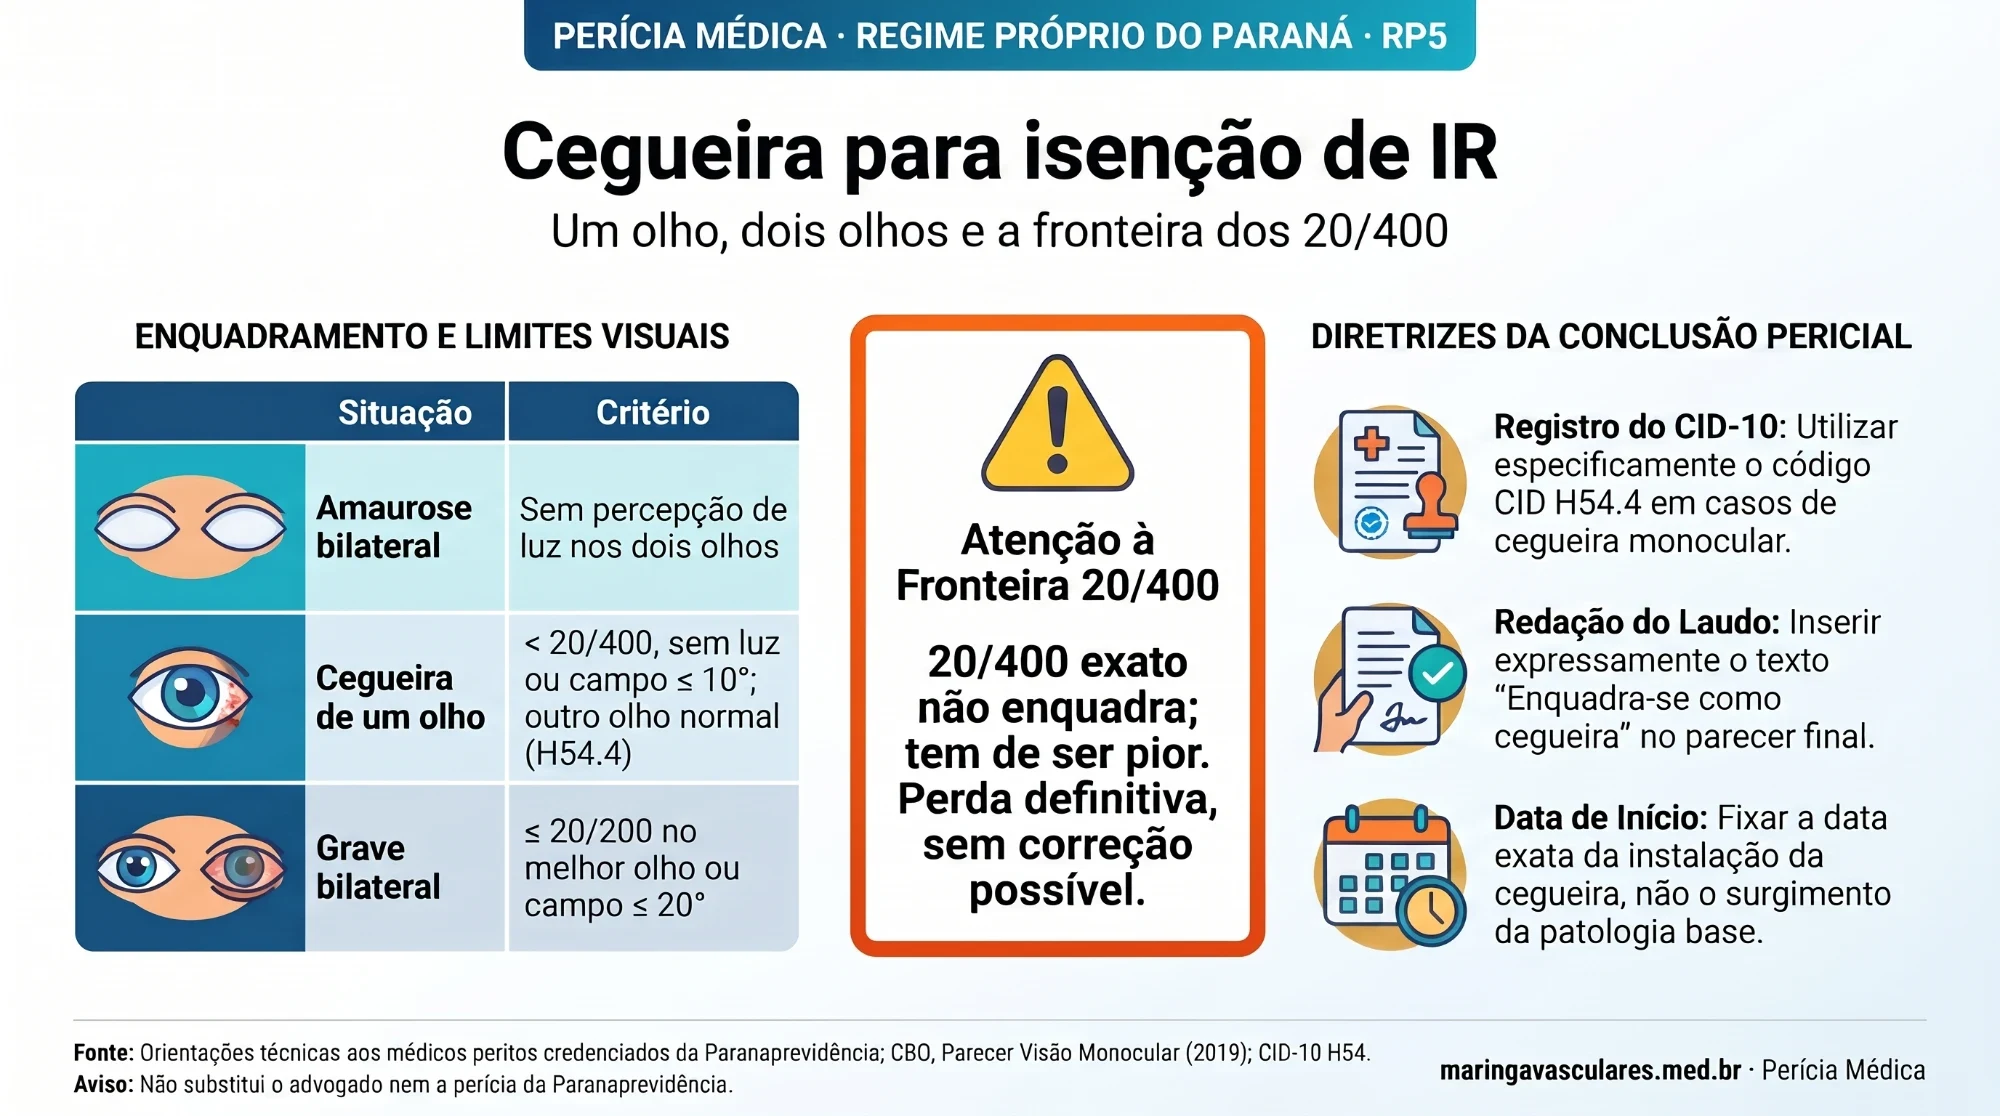
Resposta direta: A lei da isenção de imposto de renda fala em “cegueira” sem distinguir um ou dois olhos, e o STJ tem entendimento de que a cegueira de um olho também enquadra. Para dar critério técnico, a perícia da Paranaprevidência adota o parecer do Conselho Brasileiro de Oftalmologia sobre visão monocular (2019) e reconhece três situações: amaurose bilateral; cegueira de um olho — acuidade com a melhor correção menor que 20/400 (não igual), ausência de percepção luminosa ou campo visual de até 10° no olho afetado — com o outro olho normal; e deficiência visual grave nos dois olhos equivalente à cegueira legal (20/200 ou pior no melhor olho, ou campo de até 20°). A perda precisa ser definitiva e sem correção por óculos, tratamento ou cirurgia. O CID é H54.4 para um olho, a conclusão diz apenas que a situação “se enquadra como cegueira”, e a data de início é a da instalação da cegueira, não a da doença que a causou.
Na isenção de imposto de renda, a palavra “cegueira” abre mais portas do que parece — e também exige mais precisão do que a maioria dos atestados traz. Um número na fronteira, 20/400, já decide o caso.
As três situações que enquadram
| Situação | Critério | Observação |
|---|---|---|
| Amaurose bilateral | Sem percepção de luz nos dois olhos | Cegueira total |
| Cegueira de um olho | Olho afetado: acuidade com correção menor que 20/400, ou sem percepção de luz, ou campo de até 10°; outro olho com visão normal | CID H54.4 |
| Deficiência grave bilateral equivalente | Melhor olho com 20/200 ou pior, ou campo de até 20° nos dois olhos; perda definitiva, que dificulta locomoção e orientação | Equivale à cegueira legal |
Síntese própria dos critérios do manual da Paranaprevidência.
A fronteira dos 20/400
As categorias da CID-10
| Categoria (melhor olho) | Acuidade (decimal) | Snellen aproximado |
|---|---|---|
| 0 — leve ou nenhuma | 0,3 ou mais | 20/70 ou melhor |
| 1 — moderada | menor que 0,3 até 0,1 | até 20/200 |
| 2 — grave | menor que 0,1 até 0,05 | até 20/400 |
| 3 — cegueira | menor que 0,05 até 0,02 | pior que 20/400 |
| 4 — cegueira | menor que 0,02 até percepção de luz | conta dedos a percepção de luz |
| 5 — cegueira | sem percepção de luz | amaurose |
Organização Mundial da Saúde, CID-10 (H54). Campo visual menor que 10° de raio no melhor olho equivale à categoria 3.
O que o exame e o atestado precisam ter
- Acuidade visual de cada olho com a melhor correção, em Snellen ou decimal.
- Se a perda for de campo, campimetria computadorizada.
- No consultório da perícia: inspeção, reflexos pupilares direto e consensual, motilidade ocular, campos por confrontação e estimativa da visão sem correção — mesmo sem tabela.
- A causa da perda e a confirmação de que não há correção possível por óculos, tratamento clínico ou cirurgia.
- A data em que a cegueira se instalou, com documento.
Como redigir a conclusão
Use o CID H54.4 para um olho e conclua que a situação “se enquadra como cegueira”, que é o termo da lei. O manual orienta a não escrever “visão monocular” nem “cegueira monocular” na conclusão, porque essas expressões não estão no texto legal. A perícia caracteriza a situação prevista em lei; não entra no mérito de deficiência ou de incapacidade.
Exemplo fictício
Um aposentado de 68 anos teve oclusão da artéria central da retina do olho direito por embolia a partir de placa na carótida, há três anos. O olho direito percebe vultos (conta dedos a 1 metro), o esquerdo tem 20/25 com correção e campo normal. A perícia registra a acuidade de cada olho, o relatório oftalmológico confirmando a irreversibilidade, CID H54.4, e fixa a data de início no dia da oclusão documentada no prontuário — não na data do diagnóstico da doença carotídea.
🔄 O que mudou desde o manual (2022) — conferido em novembro de 2026
Cegueira de um olho
O manual registra a mudança de entendimento: o conceito antigo de cegueira só bilateral foi ampliado para a perda visual abaixo de 20/400 em um olho, com o outro normal, seguindo o parecer técnico do Conselho Brasileiro de Oftalmologia sobre visão monocular (maio de 2019). No Judiciário, o STJ já afirmava que o art. 6º, XIV, da Lei 7.713/1988 não distingue cegueira monocular e binocular.Fonte: Manual da Paranaprevidência; CBO, Parecer técnico Visão Monocular (2019); STJ (precedentes como o REsp 1.553.931/PR)
Visão monocular como deficiência
Desde 2021, a Lei 14.126 classifica a visão monocular como deficiência sensorial do tipo visual — um efeito diferente da isenção de imposto de renda.Fonte: Planalto — Lei 14.126/2021
Em resumo
- Três situações enquadram: amaurose bilateral, cegueira de um olho e deficiência grave bilateral equivalente.
- Um olho: acuidade corrigida menor que 20/400, sem percepção de luz ou campo de até 10°, com o outro normal.
- A perda precisa ser definitiva e sem correção possível.
- CID H54.4 para um olho; na conclusão, “enquadra-se como cegueira”.
- A data de início é a da instalação da cegueira, não a da doença de base.
Referências
- Paranaprevidência — Supervisão de Perícia Médica. Orientações técnicas aos médicos peritos credenciados da Paranaprevidência. Curitiba: Paranaprevidência. Documento institucional sem data de edição, com normas citadas até 2022.
- Brasil. Lei nº 7.713/1988, art. 6º, XIV
- Conselho Brasileiro de Oftalmologia. Parecer técnico: visão monocular (2019)
- Organização Mundial da Saúde. CID-10, categorias de deficiência visual (H54)
- Brasil. Lei nº 14.126/2021
Resumo independente e atualizado, sem vínculo com a Paranaprevidência nem com o Governo do Paraná. O texto é autoral (síntese, comentário e atualização); os critérios institucionais são descritos com as próprias palavras e os exemplos são fictícios. Textos de leis, normas e decisões judiciais são citados com a fonte (Lei 9.610/1998, art. 8º, IV). Regras do regime próprio mudam: confirme a norma vigente com a Paranaprevidência.
Perguntas Frequentes
Quem enxerga com um olho só tem isenção de imposto de renda?
20/400 é cegueira?
Visão monocular é a mesma coisa?
Precisa de avaliação vascular com relatório detalhado?
Consulta com exame clínico, Doppler quando indicado e relatório médico completo: diagnóstico, exames, tratamento e limitações descritas com objetividade. O relatório informa — quem conclui a perícia é o perito designado. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Saiba como funciona o Eco-Doppler