
Coparticipação, Franquia e Reembolso: Como o Plano Divide o Custo
Pré-pagamento e custo operacional, coparticipação e franquia como mecanismos de regulação, limites da Consu 8 e o que fazer quando o reembolso é negado.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
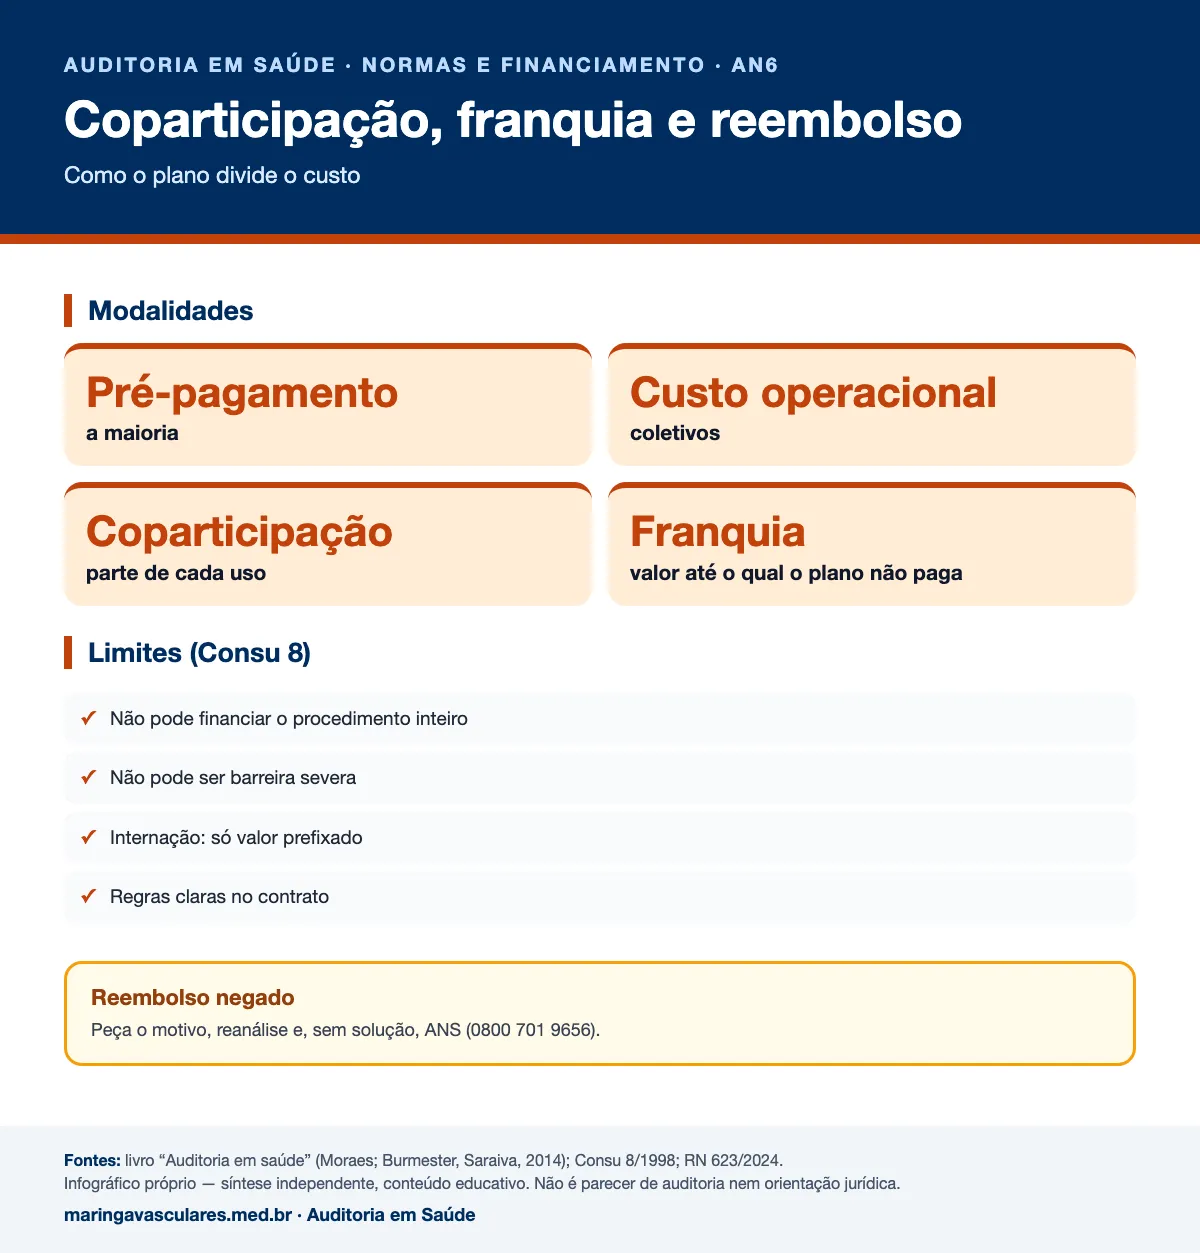
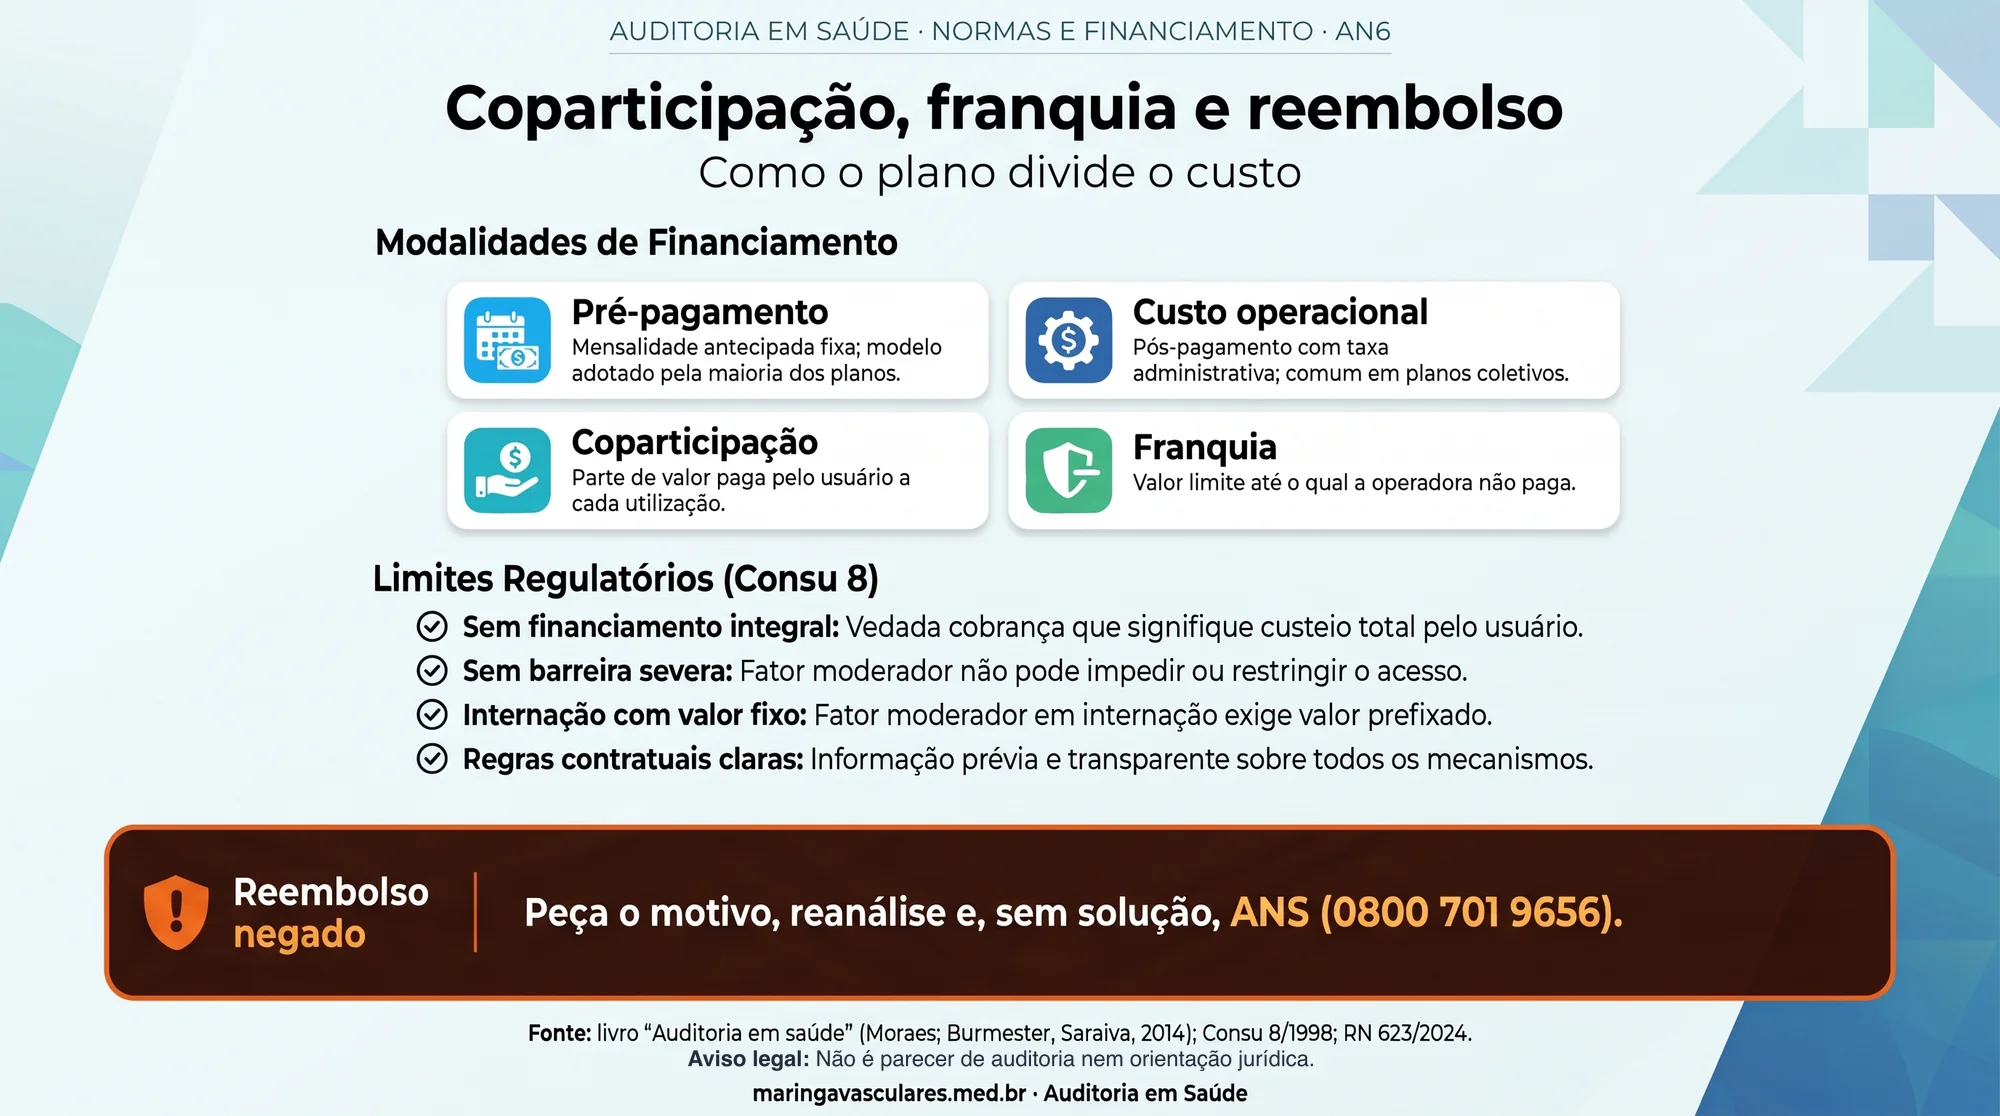
Resposta direta: A maioria dos planos é de pré-pagamento: a mensalidade é paga antes e cobre o uso. Em planos coletivos existe também o pós-pagamento (custo operacional), em que a empresa paga o que foi usado mais uma taxa. Coparticipação é a parte que o beneficiário paga em cada uso; franquia é um valor até o qual o plano não paga. Os dois baixam a mensalidade e são tratados pela ANS como mecanismos financeiros de regulação — por isso têm limites: não podem significar que o usuário pague o procedimento inteiro nem criar barreira severa ao acesso, e na internação não se admite percentual, só valor prefixado (com regra própria em saúde mental), segundo a Consu 8/1998. As regras precisam estar no contrato e no material de venda. No reembolso, você paga e pede a devolução nos limites do contrato; se for negado, a operadora deve dizer o motivo e você pode pedir reanálise e reclamar na ANS.
Antes de contratar um plano com mensalidade baixa, vale fazer a conta do uso: para quem faz acompanhamento frequente — doença venosa crônica, diabetes, pós-operatório —, a coparticipação pode pesar mais que a economia.
As modalidades
| Modalidade | Como funciona | Para quem |
|---|---|---|
| Pré-pagamento | Mensalidade antecipada que cobre o uso | A maioria dos planos individuais e coletivos |
| Pós-pagamento (custo operacional) | A empresa paga o que foi usado mais uma taxa administrativa | Planos coletivos empresariais |
| Coparticipação | O beneficiário paga uma parte de cada uso (valor ou percentual) | Planos com mensalidade reduzida |
| Franquia | Valor até o qual o plano não paga, por evento ou período | Planos com mensalidade reduzida |
| Reembolso | O beneficiário paga o prestador e pede devolução nos limites do contrato | Planos com livre escolha |
Síntese própria.
Os limites que protegem o beneficiário
- Informação prévia e clara, no contrato e no material de venda, sobre coparticipação, franquia e outros mecanismos.
- Nada de coparticipação ou franquia que, na prática, faça o usuário pagar o procedimento inteiro.
- Nada de fator moderador que funcione como barreira severa ao tratamento.
- Em internação, só valor prefixado por procedimento ou patologia, não percentual — com regra própria em saúde mental.
- Reembolso de livre escolha não pode ser menor que o valor pago à rede pelo mesmo serviço.
Faça a conta antes de escolher
Do lado da auditoria
No custo operacional, a própria empresa contratante tem interesse em apontar uso inadequado — é uma aliada da auditoria. Na coparticipação, a auditoria confere se a cobrança ao beneficiário segue o contrato e as regras de regulação e se não está sendo usada para desestimular tratamento necessário. No reembolso, avalia primeiro a pertinência técnica e a cobertura; o cálculo do valor fica com o setor administrativo.
Exemplo fictício
Um beneficiário com plano de coparticipação de 30% faz tratamento de úlcera venosa com curativos duas vezes por semana. No terceiro mês, a cobrança passa a pesar mais que a mensalidade e ele pensa em abandonar. A auditoria, ao analisar o caso, sugere à operadora incluir o tratamento num programa de gerenciamento de crônicos com valor fixo de coparticipação por mês — mais previsível para ele e mais barato para todos do que a internação por infecção.
🔄 O que mudou desde o livro (2014) — conferido em novembro de 2026
Atendimento e reanálise
As regras de comunicação de negativas — inclusive de reembolso — e de reanálise estão hoje na RN 623/2024, vigente desde 01/07/2025.Mecanismos financeiros
A ANS discutiu nos últimos anos a revisão das regras de coparticipação e franquia. Antes de citar limites numéricos, confira a norma vigente no portal da ANS; a Consu 8/1998 continua como referência dos limites gerais.Fonte: Portal da ANS — mecanismos financeiros de regulação
Em resumo
- Pré-pagamento é a regra; custo operacional existe em coletivos.
- Coparticipação e franquia baixam a mensalidade e são mecanismos de regulação.
- Limites: não financiar tudo, não restringir severamente, sem percentual em internação.
- Regras no contrato e no material de venda.
- Reembolso negado: motivo, reanálise, ANS.
Referências
- Moraes, Marlus Volney de; Burmester, Haino. Auditoria em saúde. São Paulo: Saraiva, 2014. (Série Gestão Estratégica de Saúde). ISBN 978-85-02-22865-8.
- Conselho de Saúde Suplementar. Resolução Consu nº 8/1998
- ANS — Perguntas e respostas sobre a RN 623/2024
- Brasil. Lei nº 9.656/1998
Resumo independente e atualizado, sem vínculo com a editora, com os autores nem com o Ministério da Saúde. O texto é autoral (síntese, comentário e atualização); nenhum quadro, figura, caso ou trecho das obras foi reproduzido, e os exemplos são fictícios. Textos de leis, normas e decisões judiciais são citados com a fonte oficial (Lei 9.610/1998, art. 8º, IV).
Perguntas Frequentes
Existe limite para a coparticipação?
O plano pode cobrar coparticipação em urgência?
O que fazer se o reembolso for negado?
Precisa de relatório médico detalhado para o pedido do seu procedimento vascular?
Na consulta você recebe a indicação fundamentada, o pedido com o código TUSS do procedimento e, quando houver material especial, a especificação técnica com as marcas registradas na Anvisa. O relatório informa a auditoria — quem decide a cobertura é a operadora ou o gestor do SUS. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp