
Financiamento do SUS Para o Auditor: LC 141, Repasses, AIH e APAC
O que conta e o que não conta como gasto em saúde (LC 141/2012), repasse fundo a fundo nos dois blocos atuais, AIH, APAC e o papel do Conselho de Saúde.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
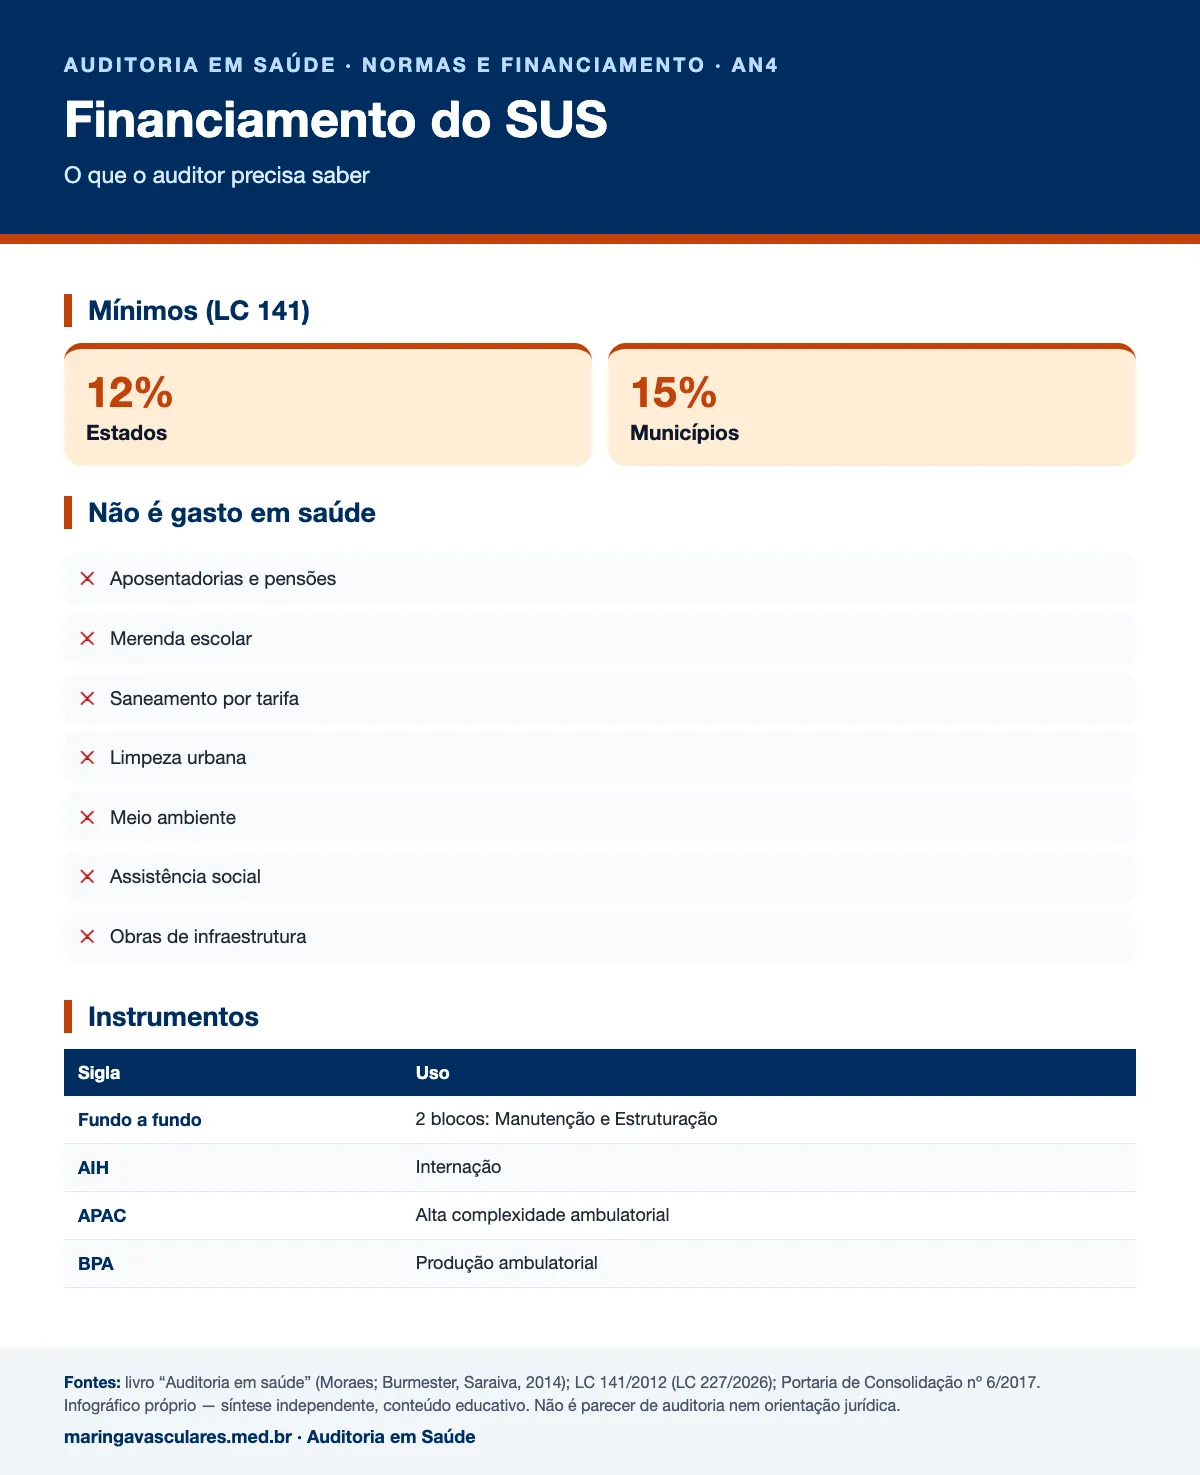
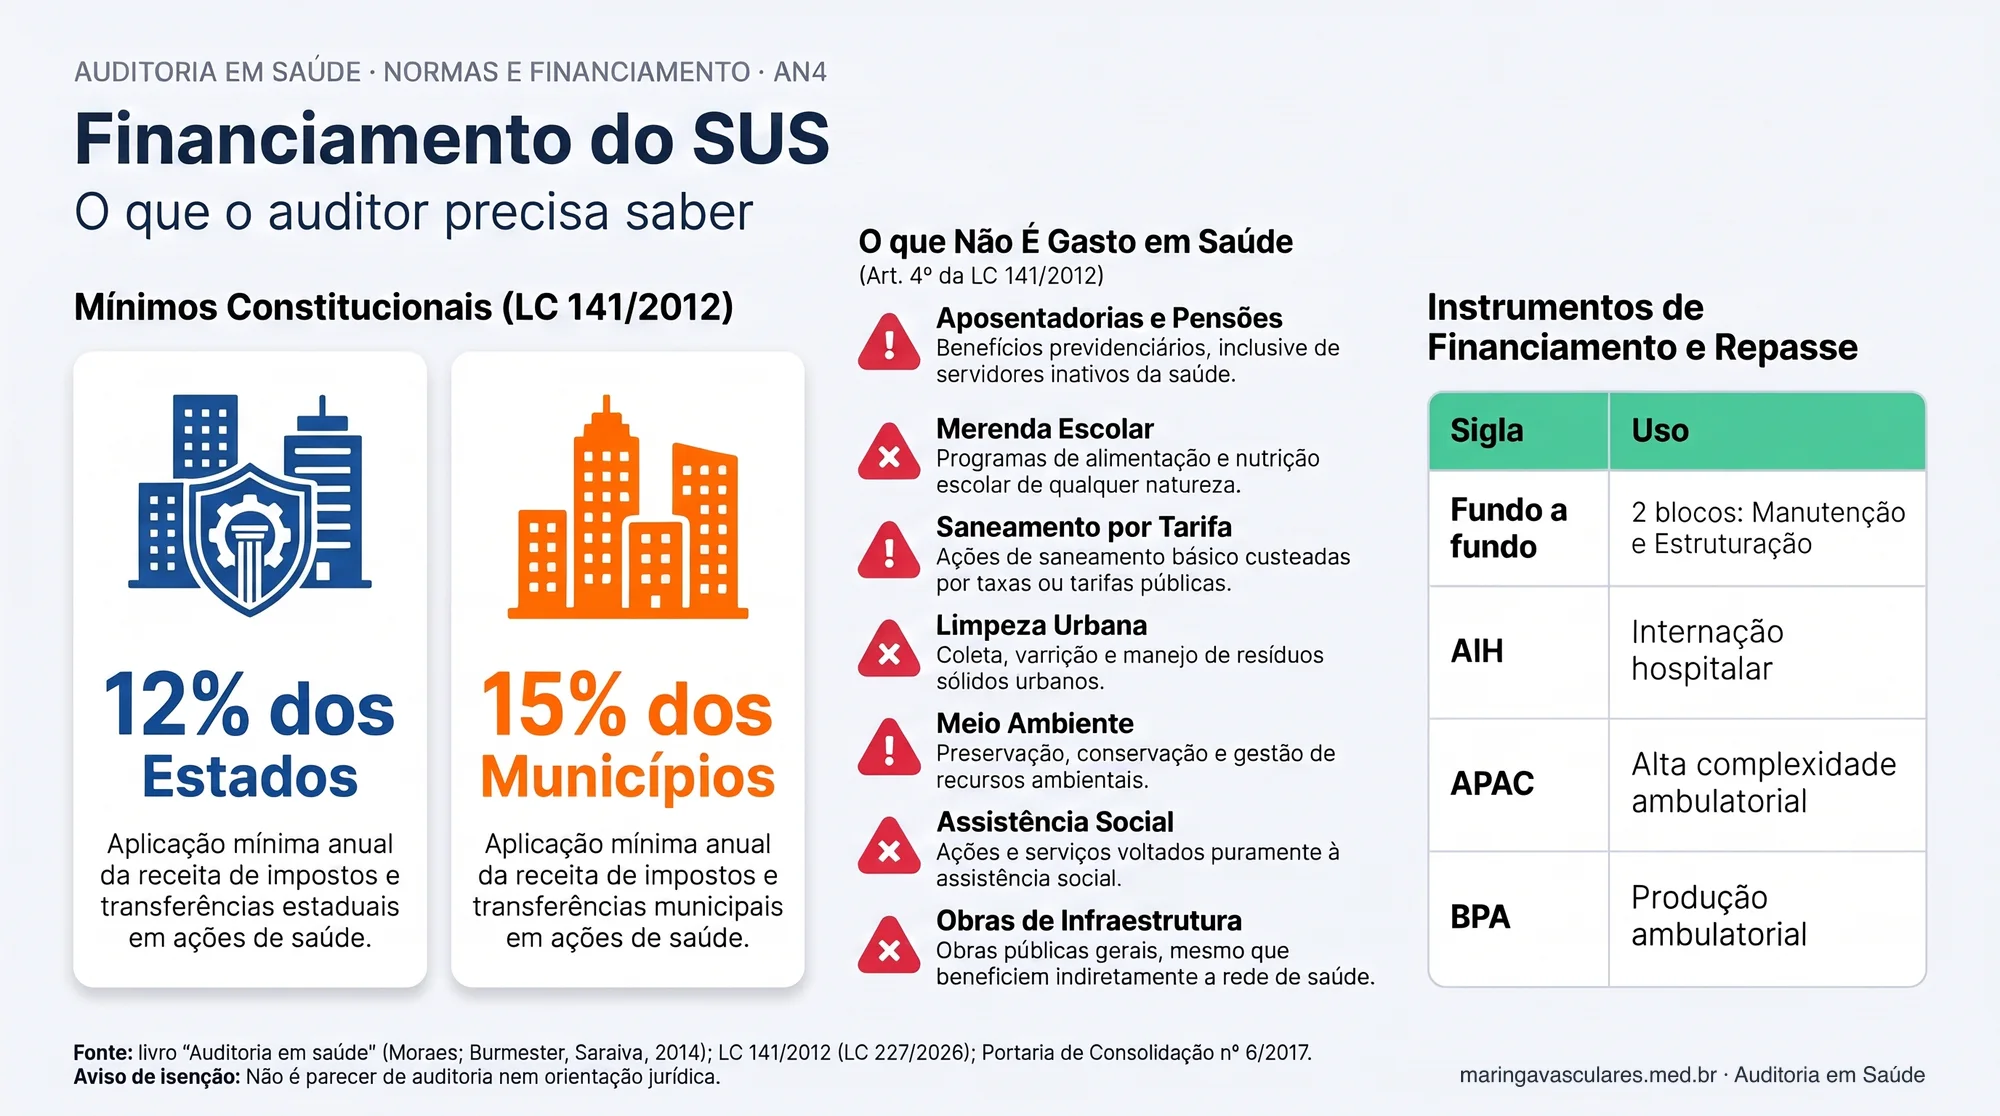
Resposta direta: O SUS é financiado pelas três esferas. A LC 141/2012 fixa os mínimos de Estados (12%) e Municípios (15%) sobre a base de impostos definida na lei, com redação atualizada em 2026 para incluir a receita do novo imposto da reforma tributária; o piso da União foi alterado por emendas constitucionais posteriores. A mesma lei lista o que não conta como gasto em saúde: aposentadorias, pessoal da saúde fora da área, assistência sem acesso universal, merenda, saneamento custeado por tarifa, limpeza urbana, meio ambiente, assistência social e obras de infraestrutura, entre outros. Os recursos federais chegam fundo a fundo, hoje em dois blocos: Manutenção e Estruturação da Rede. A produção é registrada em instrumentos como AIH (internação), APAC (procedimentos ambulatoriais de alta complexidade) e BPA (produção ambulatorial). O Conselho de Saúde, com metade das vagas para usuários, fiscaliza o fundo.
Para auditar o uso de dinheiro público na saúde, não basta saber se o serviço foi feito. É preciso saber se a despesa podia ser paga com aquele recurso — e a resposta está na LC 141 e nas regras de repasse.
De onde vem o dinheiro
Público ou privado, o dinheiro da saúde vem da produção das pessoas por mutualismo: no SUS, por impostos e contribuições; nos planos, pelas mensalidades. A Constituição define a saúde como dever do Estado nas três esferas, com a iniciativa privada atuando de forma complementar no SUS. Uma premissa útil para o auditor: na primeira análise, separe a prática assistencial da fonte de financiamento — o cuidado adequado é o mesmo, quem paga muda as regras de prestação de contas.
O que não é gasto em saúde (LC 141, art. 4º)
- Aposentadorias e pensões, inclusive de servidores da saúde.
- Pessoal da saúde trabalhando fora da área.
- Assistência sem acesso universal (por exemplo, plano exclusivo para servidores).
- Merenda escolar e programas de alimentação (com a ressalva prevista na lei).
- Saneamento custeado por taxas ou tarifas; limpeza urbana e resíduos.
- Meio ambiente; assistência social.
- Obras de infraestrutura, mesmo que beneficiem a rede de saúde.
- Ações pagas com recursos de fora da base de cálculo ou de fundos de outra área.
Onde o auditor encontra problema
Como o dinheiro chega e como a produção é registrada
| Instrumento | Uso |
|---|---|
| Repasse fundo a fundo | Do Fundo Nacional para os fundos estaduais e municipais, em dois blocos (Manutenção e Estruturação da Rede) |
| AIH | Internações hospitalares |
| APAC | Procedimentos ambulatoriais de alta complexidade (oncologia, terapia renal substitutiva e outros) |
| BPA | Consolidação da produção ambulatorial |
| FAEC | Ações estratégicas e de compensação, pactuadas entre as esferas |
| SIGTAP | Tabela de procedimentos, medicamentos e OPM, com valores e regras de compatibilidade |
Síntese própria.
Controle social
O Conselho de Saúde existe nas três esferas e tem caráter permanente e deliberativo. A Lei 8.142/1990 garante aos usuários representação paritária em relação ao conjunto dos demais segmentos — governo, prestadores e trabalhadores. É o conselho que aprova o plano e o relatório de gestão e fiscaliza o fundo; a auditoria é uma das fontes de informação dele.
Exemplo fictício
Na auditoria de um município, a equipe encontra pagamento com recursos do fundo de saúde de uma reforma no ginásio de esportes, justificada como “promoção da atividade física”. Pela LC 141, obra de infraestrutura fora da rede de saúde não conta como ação e serviço público de saúde: o valor é apontado no relatório para recomposição ao fundo, com encaminhamento ao Conselho Municipal de Saúde e aos órgãos de controle.
🔄 O que mudou desde o livro (2014) — conferido em novembro de 2026
LC 141/2012 atualizada
A redação dos arts. 6º e 7º (mínimos de Estados e Municípios) foi alterada pela LC 227/2026, que inclui na base a receita distribuída do imposto do art. 156-A da Constituição (reforma tributária). A LC 209/2024 tratou de despesas de hospitais universitários federais. O piso da União, definido no texto original pela variação do PIB, foi depois regido por emendas constitucionais.Blocos de financiamento
Os seis blocos citados no livro (Portaria 204/2007) foram reorganizados: na Portaria de Consolidação nº 6/2017, os repasses federais de custeio e capital estão em dois blocos — Manutenção das Ações e Serviços Públicos de Saúde e Estruturação da Rede de Serviços.Atenção primária
O Piso da Atenção Básica (PAB) citado no livro foi substituído por outros modelos de financiamento da atenção primária ao longo dos anos; confira o modelo vigente no Ministério da Saúde.Fonte: Ministério da Saúde — financiamento da atenção primária
Em resumo
- Estados 12% e Municípios 15% da base da LC 141 (redação de 2026); União por emenda constitucional.
- LC 141, art. 4º: o que não conta como gasto em saúde.
- Repasse fundo a fundo em dois blocos: Manutenção e Estruturação.
- AIH (internação), APAC (alta complexidade ambulatorial), BPA (ambulatório).
- Conselho de Saúde paritário fiscaliza o fundo; o auditor verifica a aplicação.
Referências
- Moraes, Marlus Volney de; Burmester, Haino. Auditoria em saúde. São Paulo: Saraiva, 2014. (Série Gestão Estratégica de Saúde). ISBN 978-85-02-22865-8.
- Brasil. Lei Complementar nº 141/2012
- Brasil. Lei nº 8.142/1990 — participação da comunidade e transferências
- Brasil. Ministério da Saúde. Portaria de Consolidação nº 6/2017
Resumo independente e atualizado, sem vínculo com a editora, com os autores nem com o Ministério da Saúde. O texto é autoral (síntese, comentário e atualização); nenhum quadro, figura, caso ou trecho das obras foi reproduzido, e os exemplos são fictícios. Textos de leis, normas e decisões judiciais são citados com a fonte oficial (Lei 9.610/1998, art. 8º, IV).
Perguntas Frequentes
Merenda escolar pode ser contada como gasto em saúde?
Quanto Estados e Municípios devem aplicar em saúde?
O que é AIH?
Precisa de relatório médico detalhado para o pedido do seu procedimento vascular?
Na consulta você recebe a indicação fundamentada, o pedido com o código TUSS do procedimento e, quando houver material especial, a especificação técnica com as marcas registradas na Anvisa. O relatório informa a auditoria — quem decide a cobertura é a operadora ou o gestor do SUS. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentos