
Capital de Giro na Saúde: CCL, NCG, Saldo de Tesouraria e Efeito Tesoura
Lucro não é caixa. O capital de giro explica por que serviços de saúde que crescem podem quebrar.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
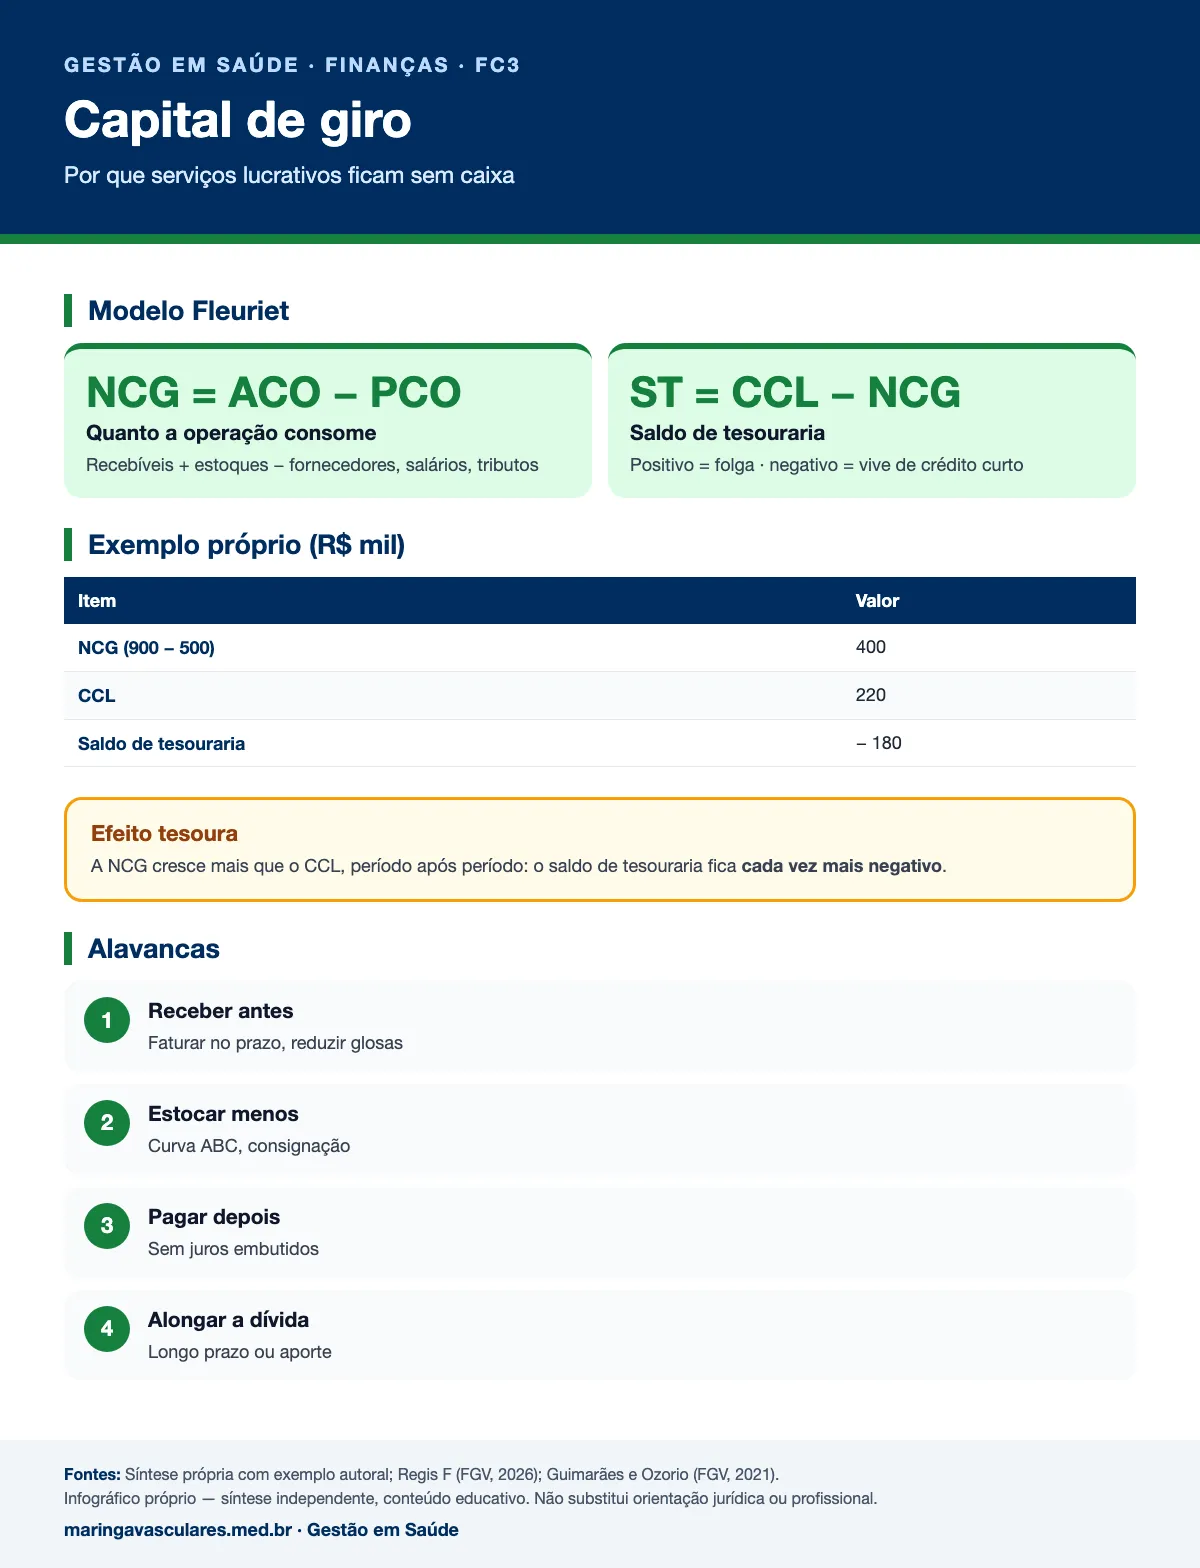
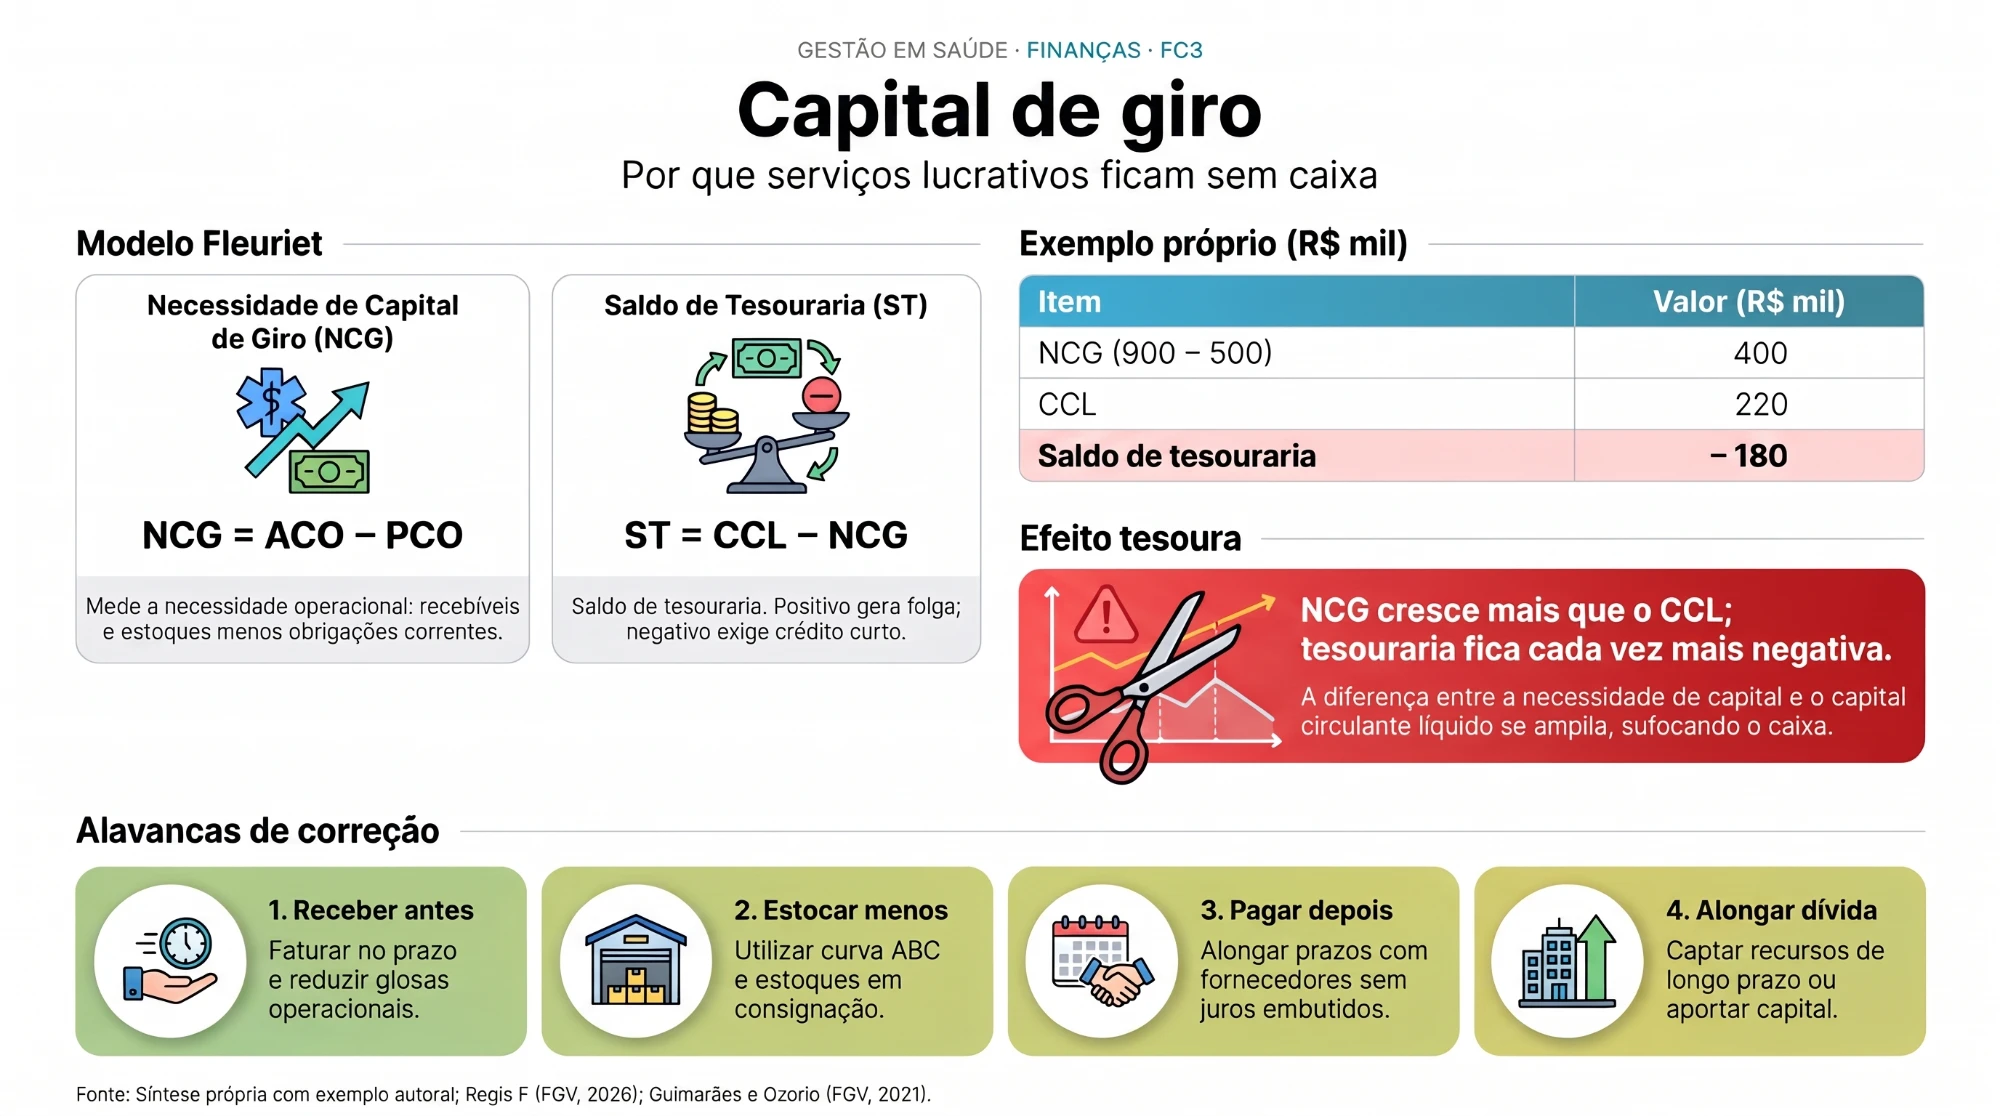
Resposta direta: Capital de giro é o dinheiro que sustenta a operação entre o pagamento dos custos e o recebimento das contas. O capital circulante líquido (CCL = ativo circulante − passivo circulante) mostra a folga. O modelo Fleuriet separa o operacional do financeiro: a necessidade de capital de giro (NCG = ativo circulante operacional − passivo circulante operacional) é quanto a operação consome, e o saldo de tesouraria (ST = CCL − NCG) mostra se sobra ou falta dinheiro. Quando a NCG cresce mais que o CCL por vários períodos, o ST fica cada vez mais negativo — o efeito tesoura, comum em serviços de saúde que crescem rápido com recebíveis de operadoras.
A clínica atende mais, fatura mais, mostra lucro no balanço — e precisa de cheque especial para pagar a folha. O nome desse problema é capital de giro.
Capital de giro: o dinheiro que gira
Capital de giro é o recurso aplicado no dia a dia: o estoque de materiais e medicamentos, os valores que as operadoras ainda vão pagar, o caixa para salários e impostos. Ele "gira" porque se transforma continuamente — o caixa vira serviço prestado, o serviço vira conta a receber, a conta volta a ser caixa. Na saúde, o giro é lento: o custo do atendimento é pago no mês, e a receita das operadoras costuma chegar 30 a 90 dias depois, ou mais, se houver glosa e recurso.
Capital circulante líquido (CCL)
CCL = ativo circulante − passivo circulante. Quando é positivo, parte do ativo de curto prazo está financiada por recursos de longo prazo (dívidas longas e capital próprio) — uma espécie de pulmão. Quando é negativo, ativos permanentes estão sendo bancados por dívidas de curto prazo, o que é sinal de risco. Mas CCL muito alto também não é virtude: pode ser dinheiro parado, estoque excessivo ou recebíveis que não estão sendo cobrados.
O modelo Fleuriet: separar operação de finanças
O modelo dinâmico de capital de giro, proposto por Michel Fleuriet nos anos 1970, reclassifica o circulante pela natureza das contas:
Ativo circulante operacional (ACO)
Passivo circulante operacional (PCO)
Ativo circulante financeiro (ACF)
Passivo circulante financeiro (PCF)
- NCG = ACO − PCO — quanto a operação consome. Positiva na maioria dos serviços de saúde, porque recebem depois de pagar.
- ST = ACF − PCF = CCL − NCG — o saldo de tesouraria. Positivo = folga; negativo = a operação está sendo financiada com dívida de curto prazo.
Exemplo: uma clínica de médio porte
| Grupo | Contas (R$ mil) | Total |
|---|---|---|
| ACO | Recebíveis de operadoras 700 + estoques 150 + tributos a recuperar 50 | 900 |
| PCO | Fornecedores 250 + salários e encargos 180 + tributos 70 | 500 |
| ACF | Caixa e aplicações | 120 |
| PCF | Capital de giro bancário e antecipação de recebíveis | 300 |
| NCG | 900 − 500 | 400 |
| CCL | (900 + 120) − (500 + 300) | 220 |
| ST | 120 − 300 = 220 − 400 | − 180 |
Exemplo próprio, ilustrativo.
A clínica tem CCL positivo, mas ele não cobre a NCG: faltam R$ 180 mil, hoje bancados por empréstimo de curto prazo. Se ela abrir uma nova sala de exames e os recebíveis crescerem R$ 150 mil sem que entre capital de longo prazo, o saldo de tesouraria vai a −330 mil.
Efeito tesoura e overtrade
Quando a NCG cresce mais depressa que o CCL, período após período, as duas curvas se afastam como as lâminas de uma tesoura aberta, e o saldo de tesouraria fica cada vez mais negativo. É o efeito tesoura. Quando a empresa passa a operar além da capacidade de financiar a própria NCG, dependendo de crédito caro de curto prazo, fala-se em overtrade. Não é sentença de morte, mas é alerta sério: a perda de poder de negociação com os bancos costuma ser o caminho para a recuperação judicial.
Sinais de alerta
As alavancas de correção
- Receber mais rápido — faturar no prazo, reduzir glosas, conciliar e recorrer (ver FC4). Cada 10 dias a menos no prazo de recebimento libera cerca de 1/36 da receita anual.
- Estocar menos, sem faltar — curva ABC, consignação de materiais de alto custo, compra programada (ver LG3 e LG4).
- Pagar mais tarde, sem juros embutidos — prazo maior com fornecedor só ajuda se não houver acréscimo de preço nem perda de desconto.
- Alongar a dívida — trocar empréstimo de curto por financiamento de longo prazo ou aporte dos sócios (aumenta o CCL).
- Crescer no ritmo do caixa — planejar a expansão junto com a fonte de financiamento do giro adicional.
🔄 O que mudou desde o livro (2026) — conferido em novembro de 2026
Glosas e prazos regulados
Os contratos entre operadoras e prestadores devem prever prazos e regras de faturamento e pagamento, conforme a regulamentação da ANS sobre contratualização (RN 503/2022). Conhecer o contrato é o primeiro passo para encurtar o recebimento.Fonte: ANS — RN 503/2022
Recuperações judiciais em alta
O livro de referência observa que os pedidos de recuperação no Brasil têm vindo mais de crescimento desordenado, margens apertadas e dívida curta do que de falta de vendas — exatamente o quadro do efeito tesoura.Fonte: Regis F, Finanças corporativas em saúde, 2. ed., 2026
Em resumo
- Capital de giro financia o intervalo entre pagar os custos e receber das operadoras.
- CCL = AC − PC; NCG = ACO − PCO; ST = CCL − NCG.
- NCG positiva é a regra na saúde; saldo de tesouraria negativo recorrente é alerta.
- Efeito tesoura: a NCG cresce mais que o CCL e a empresa vive de crédito curto.
- Correção: receber antes, estocar menos, pagar depois sem juros, alongar a dívida, crescer com fonte definida.
Referências
- Regis F Finanças corporativas em saúde. Rio de Janeiro: Editora FGV, 2026. (Publicações FGV Management — Economia e Finanças; 2. ed.). ISBN 978-65-5652-543-3.
- Guimarães JO, Ozorio DM. Gestão de capital de giro. FGV, 2021 (citado no livro de referência)
Resumo independente, sem vínculo com a Editora FGV nem com os autores. O texto é autoral (síntese e comentário); nenhum quadro, figura ou trecho do livro foi reproduzido. Para estudo aprofundado, leia a obra original.
Perguntas Frequentes
Qual a diferença entre capital circulante líquido e necessidade de capital de giro?
Por que uma clínica que dá lucro pode ficar sem caixa?
Como reduzir a necessidade de capital de giro?
Vai tratar um problema vascular pelo plano de saúde?
Na consulta você recebe o relatório médico, o pedido com o código do procedimento e o termo de consentimento explicado — os documentos que o plano exige para autorizar. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp