
Custo e Preço de Procedimentos: Margem de Contribuição, ABC, Mark-up e Valor Percebido
Custos não determinam o preço, mas sem conhecê-los não há como saber se um preço paga a conta.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
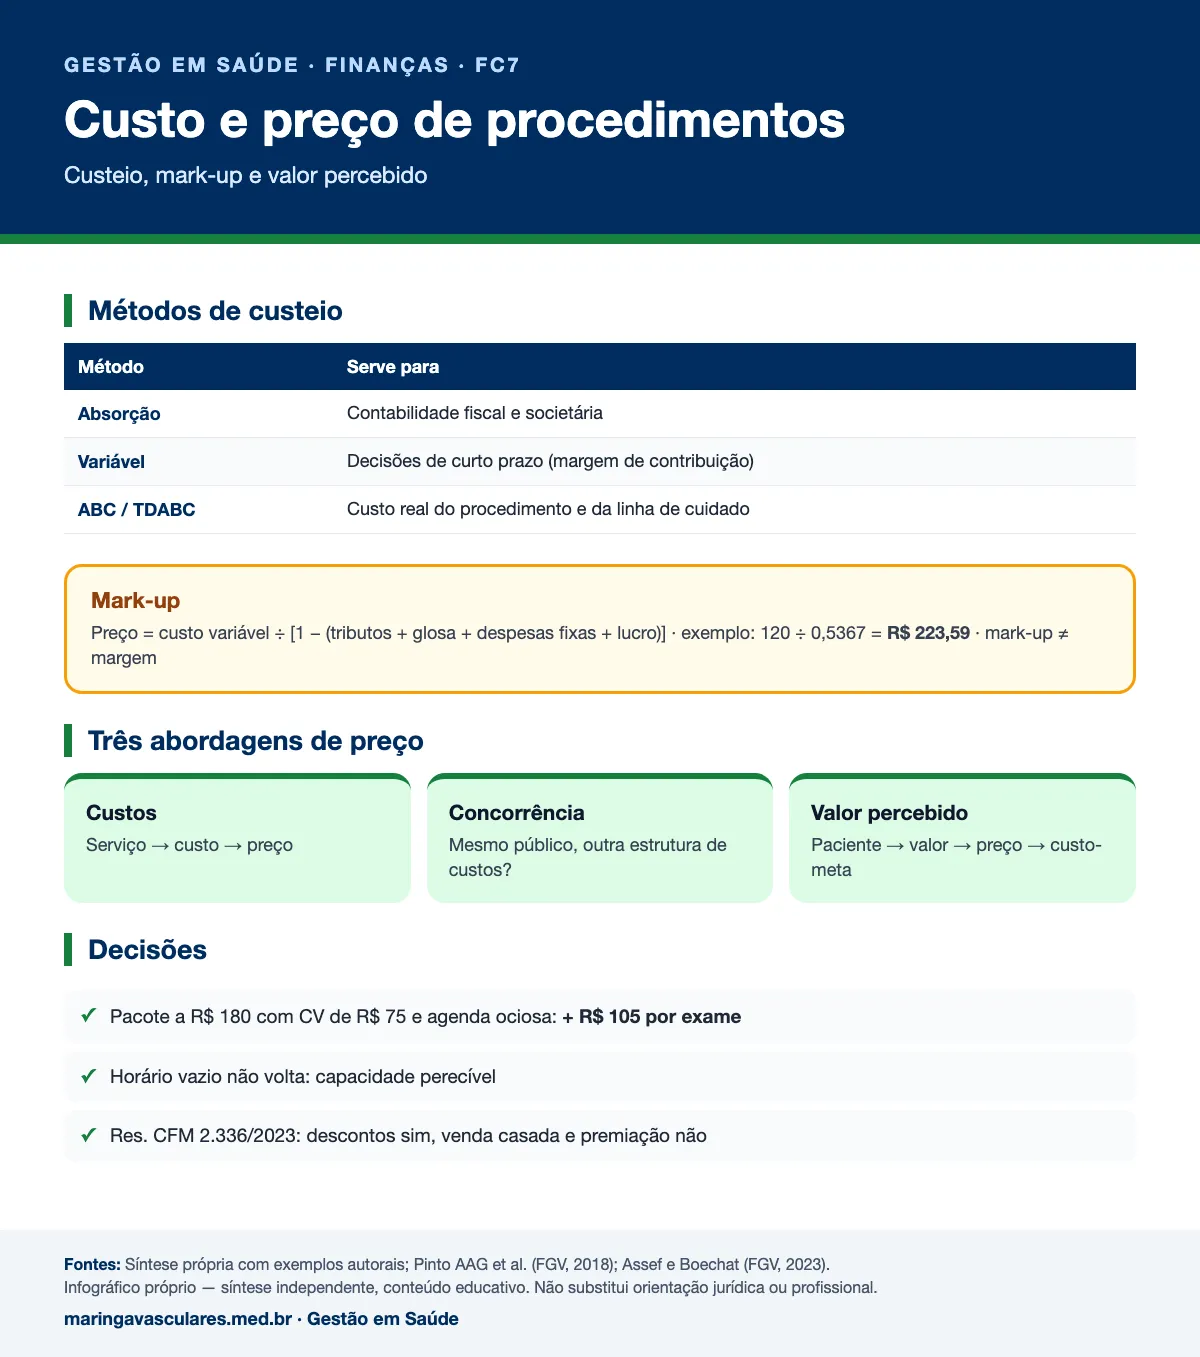
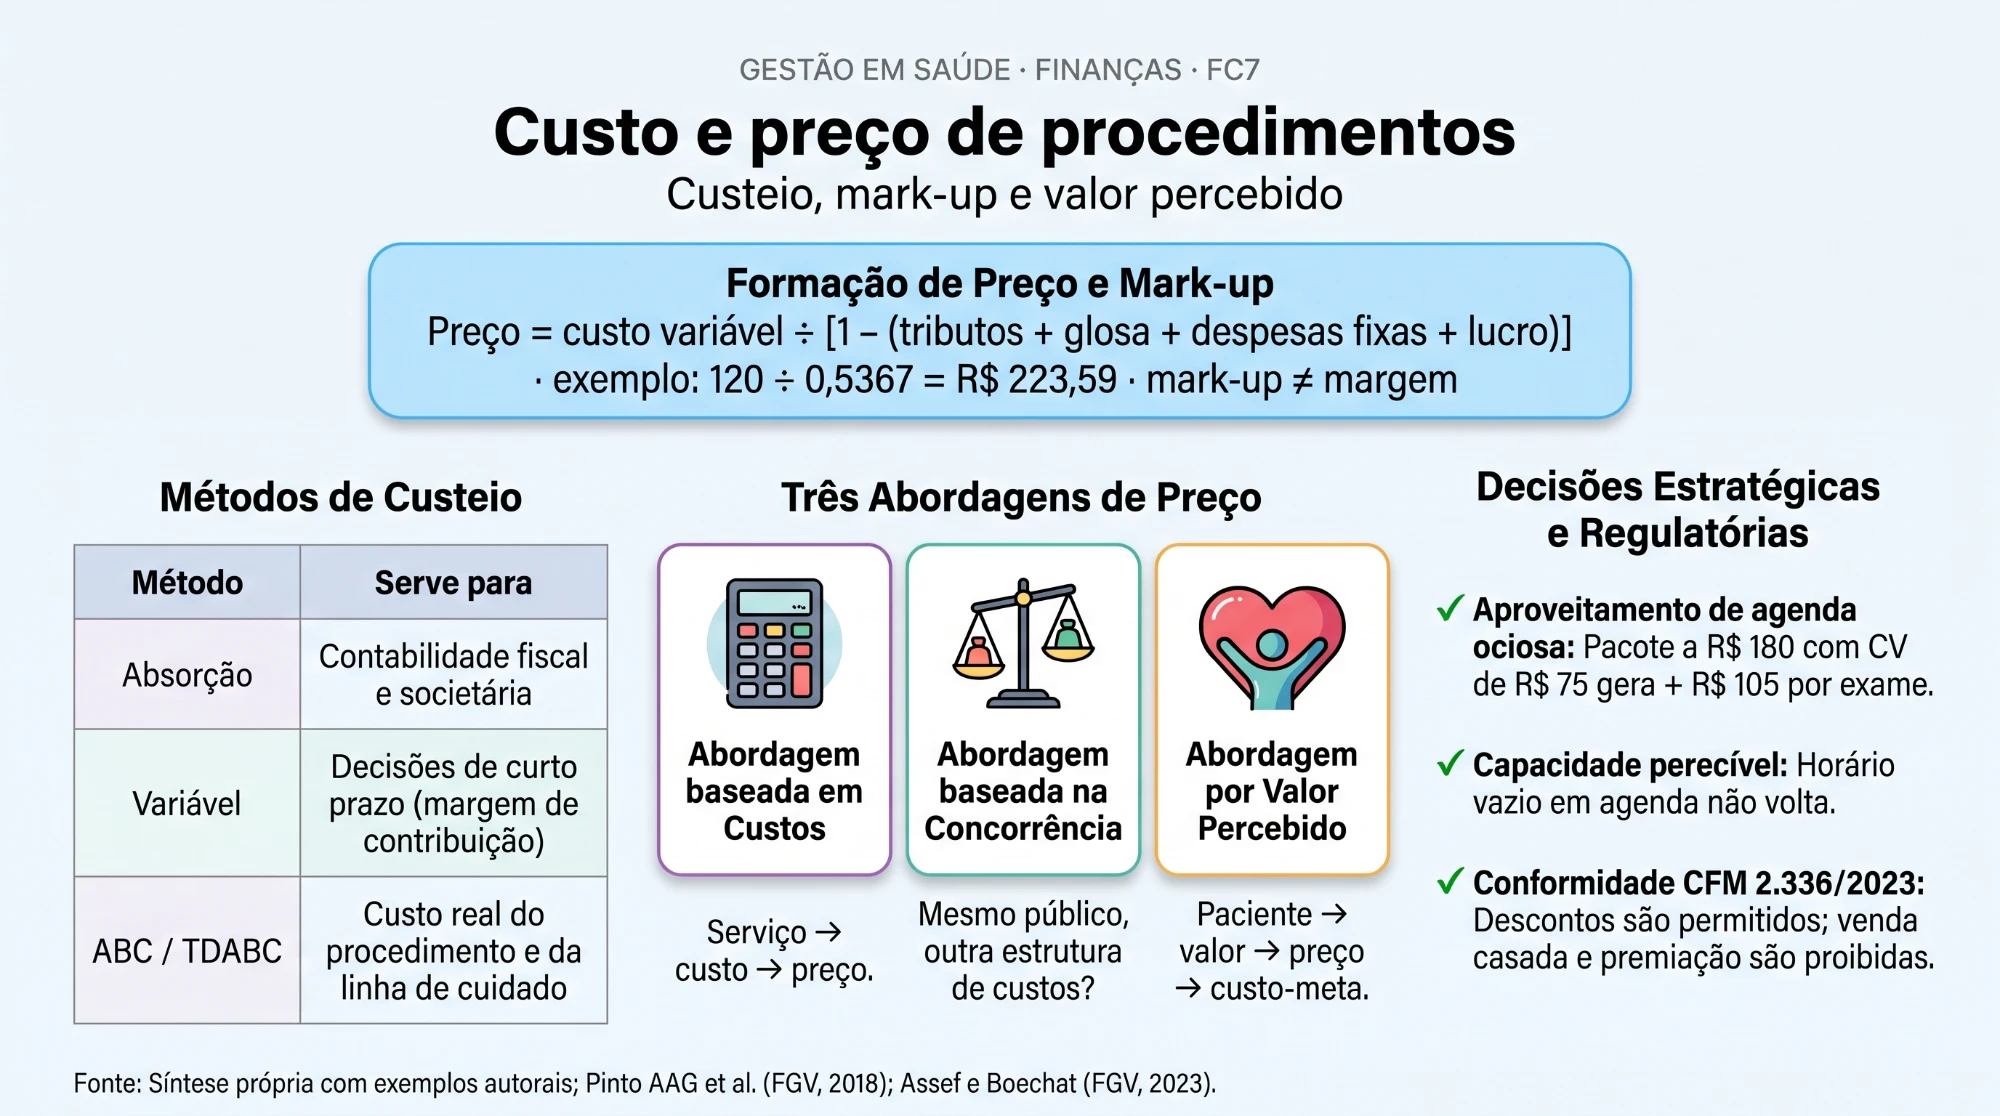
Resposta direta: Há três métodos de custeio: absorção (obrigatório na contabilidade, rateia todos os custos de produção), variável (gerencial, só os custos variáveis vão ao procedimento e a análise é pela margem de contribuição) e ABC (os procedimentos consomem atividades, que consomem recursos). O preço de serviços parte do custo da hora profissional e de um mark-up que cobre tributos, glosa ou inadimplência, despesas fixas e lucro. Com capacidade ociosa, um pacote com margem de contribuição positiva pode aumentar o lucro. Mas o preço final é de mercado: depende do valor percebido, da concorrência e das regras éticas da publicidade médica.
"Quanto custa um Doppler?" parece uma pergunta simples. A resposta depende do método — e cada método serve para uma decisão diferente.
Três métodos de custeio
| Método | Como trata os custos indiretos | Serve para | Cuidado |
|---|---|---|---|
| Absorção | Rateia todos os custos de produção entre os procedimentos | Contabilidade fiscal e societária; valor dos estoques | O rateio é arbitrário e esconde a ociosidade |
| Variável (direto) | Não rateia: custos fixos são despesa do período | Decisões de curto prazo pela margem de contribuição | Não dá o custo completo; não é aceito pelo fisco |
| ABC | Atribui aos procedimentos pelas atividades que eles consomem | Custo real de procedimentos, linhas de cuidado e clientes | Implantação trabalhosa; precisa de mapeamento de processos |
No ABC, a lógica é: os procedimentos não consomem recursos; consomem atividades, e as atividades consomem recursos. A esterilização de um kit, o tempo de sala, a recepção, a montagem da conta — cada atividade tem um direcionador (número de kits, minutos de sala, número de guias). Na versão orientada pelo tempo (TDABC), basta conhecer o custo por minuto de cada recurso e quantos minutos cada procedimento usa, o que facilita o uso em serviços de saúde. Com frequência, o ABC mostra que um procedimento "campeão" era sustentado por outros.
O custo da hora profissional
Em serviços, o principal custo é o tempo das pessoas. O custo da hora é a soma de salário, encargos e benefícios dividida pelas horas efetivamente disponíveis (descontando férias, feriados, treinamento). Um técnico com custo total de R$ 5.400 por mês e 160 horas produtivas custa R$ 33,75 por hora. A etapa mais difícil não é essa conta, e sim estimar quantos minutos cada procedimento consome — o que exige medir, não supor.
Mark-up: do custo ao preço
Preço = custo variável unitário ÷ [1 − (tributos% + glosa ou inadimplência% + despesas fixas% + lucro%)]. O denominador é o mark-up divisor; o inverso dele, o mark-up multiplicador.
| Componente sobre o preço | % |
|---|---|
| Tributos sobre a receita (exemplo de serviço no lucro presumido, inclui IR e CSLL presumidos) | 16,33 |
| Glosa e inadimplência | 3,00 |
| Despesas fixas rateadas pela receita | 15,00 |
| Lucro desejado | 12,00 |
| Total | 46,33 |
| Mark-up divisor (1 − 0,4633) | 0,5367 |
| Preço para custo variável de R$ 120 (120 ÷ 0,5367) | R$ 223,59 |
Exemplo próprio, ilustrativo; tributos variam com o regime e com a reforma tributária.
- Mark-up não é margem de lucro: o multiplicador de 1,86 do exemplo cobre tributos, glosa, estrutura e só então o lucro de 12%.
- Preço a prazo: não basta aplicar os juros sobre o preço à vista, porque os tributos incidem sobre o valor maior. O adicional correto é (juros do período × preço à vista) ÷ (1 − percentuais que incidem sobre a receita). Para 60 dias a 1% ao mês, o exemplo vai de R$ 223,59 para cerca de R$ 229,16.
- Taxa certa: use a taxa de aplicação da empresa, não a de captação — repassar ao paciente o custo de uma má gestão financeira torna o preço menos competitivo.
Decisões de curto prazo: o pacote com capacidade ociosa
Uma operadora propõe 100 exames por mês a R$ 180, abaixo dos R$ 300 de tabela. Pelo custo cheio (variável + fixo rateado), parece prejuízo. Pelo custeio variável: se o custo e as despesas variáveis são R$ 75 por exame e há horários ociosos, cada exame contribui com R$ 105 — R$ 10.500 a mais por mês, porque os custos fixos já estão pagos. Aceitar faz sentido se houver capacidade de verdade, se o pacote não substituir pacientes que pagam mais e se o contrato não virar referência para todos os outros.
O produto "deficitário" que ajuda o lucro
O preço é de mercado: valor percebido e concorrência
Pelos custos
Pela concorrência
Pelo valor percebido
Em serviços, o preço também funciona como sinal de qualidade, porque o paciente só avalia o serviço depois de usá-lo. E a capacidade de saúde é perecível: o horário vazio da agenda não volta. Por isso faz sentido gerir a ocupação — agenda de encaixes, confirmação ativa, preços diferentes para pacotes e convênios —, sempre dentro das regras éticas: a Res. CFM 2.336/2023 permite informar valores e anunciar descontos, mas proíbe vincular promoções a vendas casadas, premiações ou outros apelos que desvirtuem a medicina, e continua vedando a promessa de resultado (ver MK6).
🔄 O que mudou desde o livro (2026) — conferido em novembro de 2026
Tributos sobre a receita em transição
A partir de 2026, CBS e IBS começam a substituir PIS, Cofins, ISS e ICMS, com regras específicas e redução de alíquota para serviços de saúde. O percentual de tributos do mark-up precisa ser recalculado a cada etapa da transição (até 2033).Fonte: LC 214/2025 (Planalto)
Publicidade médica e preço
A Resolução CFM 2.336/2023 (em vigor desde março de 2024) passou a permitir informar valores de consultas e formas de pagamento e anunciar abatimentos e descontos em campanhas — proibindo vinculá-los a vendas casadas e premiações — e manteve a vedação de garantir resultados.Fonte: Res. CFM 2.336/2023
Em resumo
- Absorção para o fisco; custeio variável para decisões de curto prazo; ABC/TDABC para o custo real do procedimento.
- Custo da hora = salário + encargos + benefícios ÷ horas produtivas.
- Preço = custo variável ÷ (1 − tributos − glosa − despesas fixas − lucro); mark-up ≠ margem.
- Com capacidade ociosa, margem de contribuição positiva pode justificar um pacote.
- O preço final é de mercado: valor percebido, concorrência e ética médica.
Referências
- Regis F Finanças corporativas em saúde. Rio de Janeiro: Editora FGV, 2026. (Publicações FGV Management — Economia e Finanças; 2. ed.). ISBN 978-65-5652-543-3.
- Complemento: Pinto AAG et al. Gestão de custos. 4. ed. Rio de Janeiro: Editora FGV, 2018 (métodos de custeio, mark-up, preço a prazo, decisões de curto prazo)
- Complemento: Assef R, Boechat MN. Estratégias de precificação de produtos e serviços. Rio de Janeiro: Editora FGV, 2023 (valor percebido, preços dinâmicos, efeito dos prazos)
- Kaplan RS, Anderson SR. Time-driven activity-based costing (TDABC). Harvard Business Review, 2004
Resumo independente, sem vínculo com a Editora FGV nem com os autores. O texto é autoral (síntese e comentário); nenhum quadro, figura ou trecho do livro foi reproduzido. Para estudo aprofundado, leia a obra original.
Perguntas Frequentes
Qual o melhor método para custear procedimentos em saúde?
Mark-up é a mesma coisa que margem de lucro?
Vale aceitar um pacote de convênio abaixo do preço de tabela?
Vai tratar um problema vascular pelo plano de saúde?
Na consulta você recebe o relatório médico, o pedido com o código do procedimento e o termo de consentimento explicado — os documentos que o plano exige para autorizar. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp