
Ciclo Operacional e Financeiro na Saúde: Prazos Médios, Glosas, Crédito e Cobrança
Cada dia que o dinheiro fica com a operadora precisa ser financiado por alguém — normalmente pela clínica.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
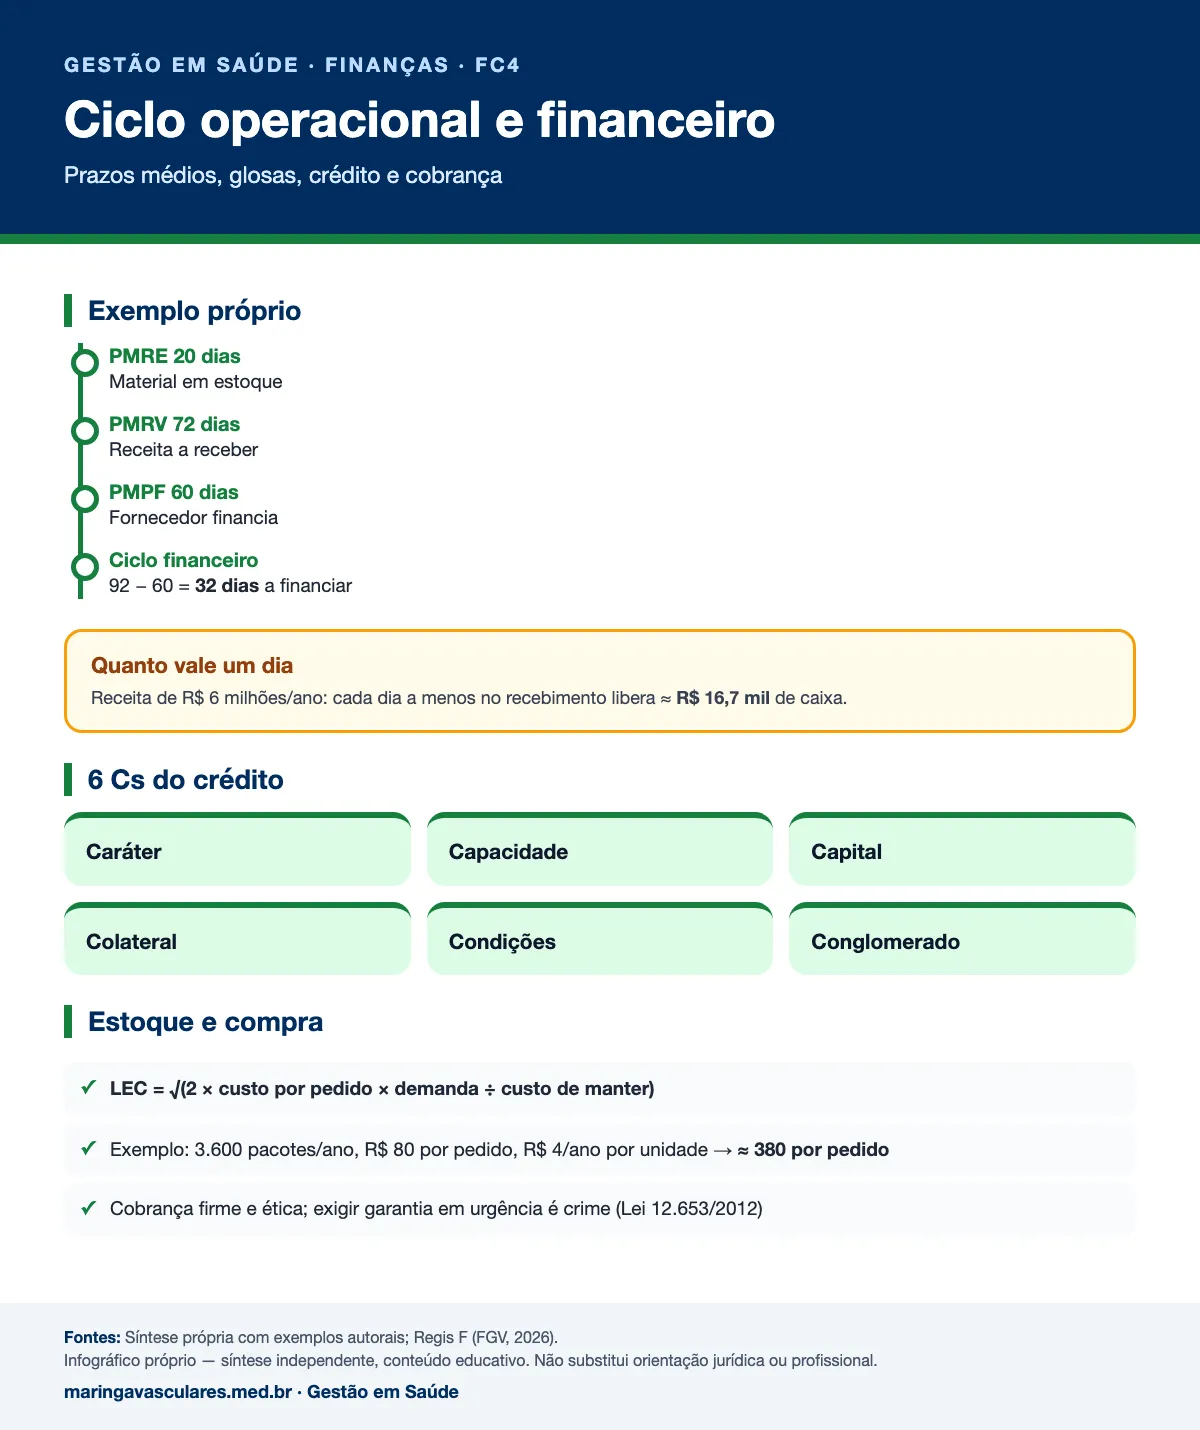
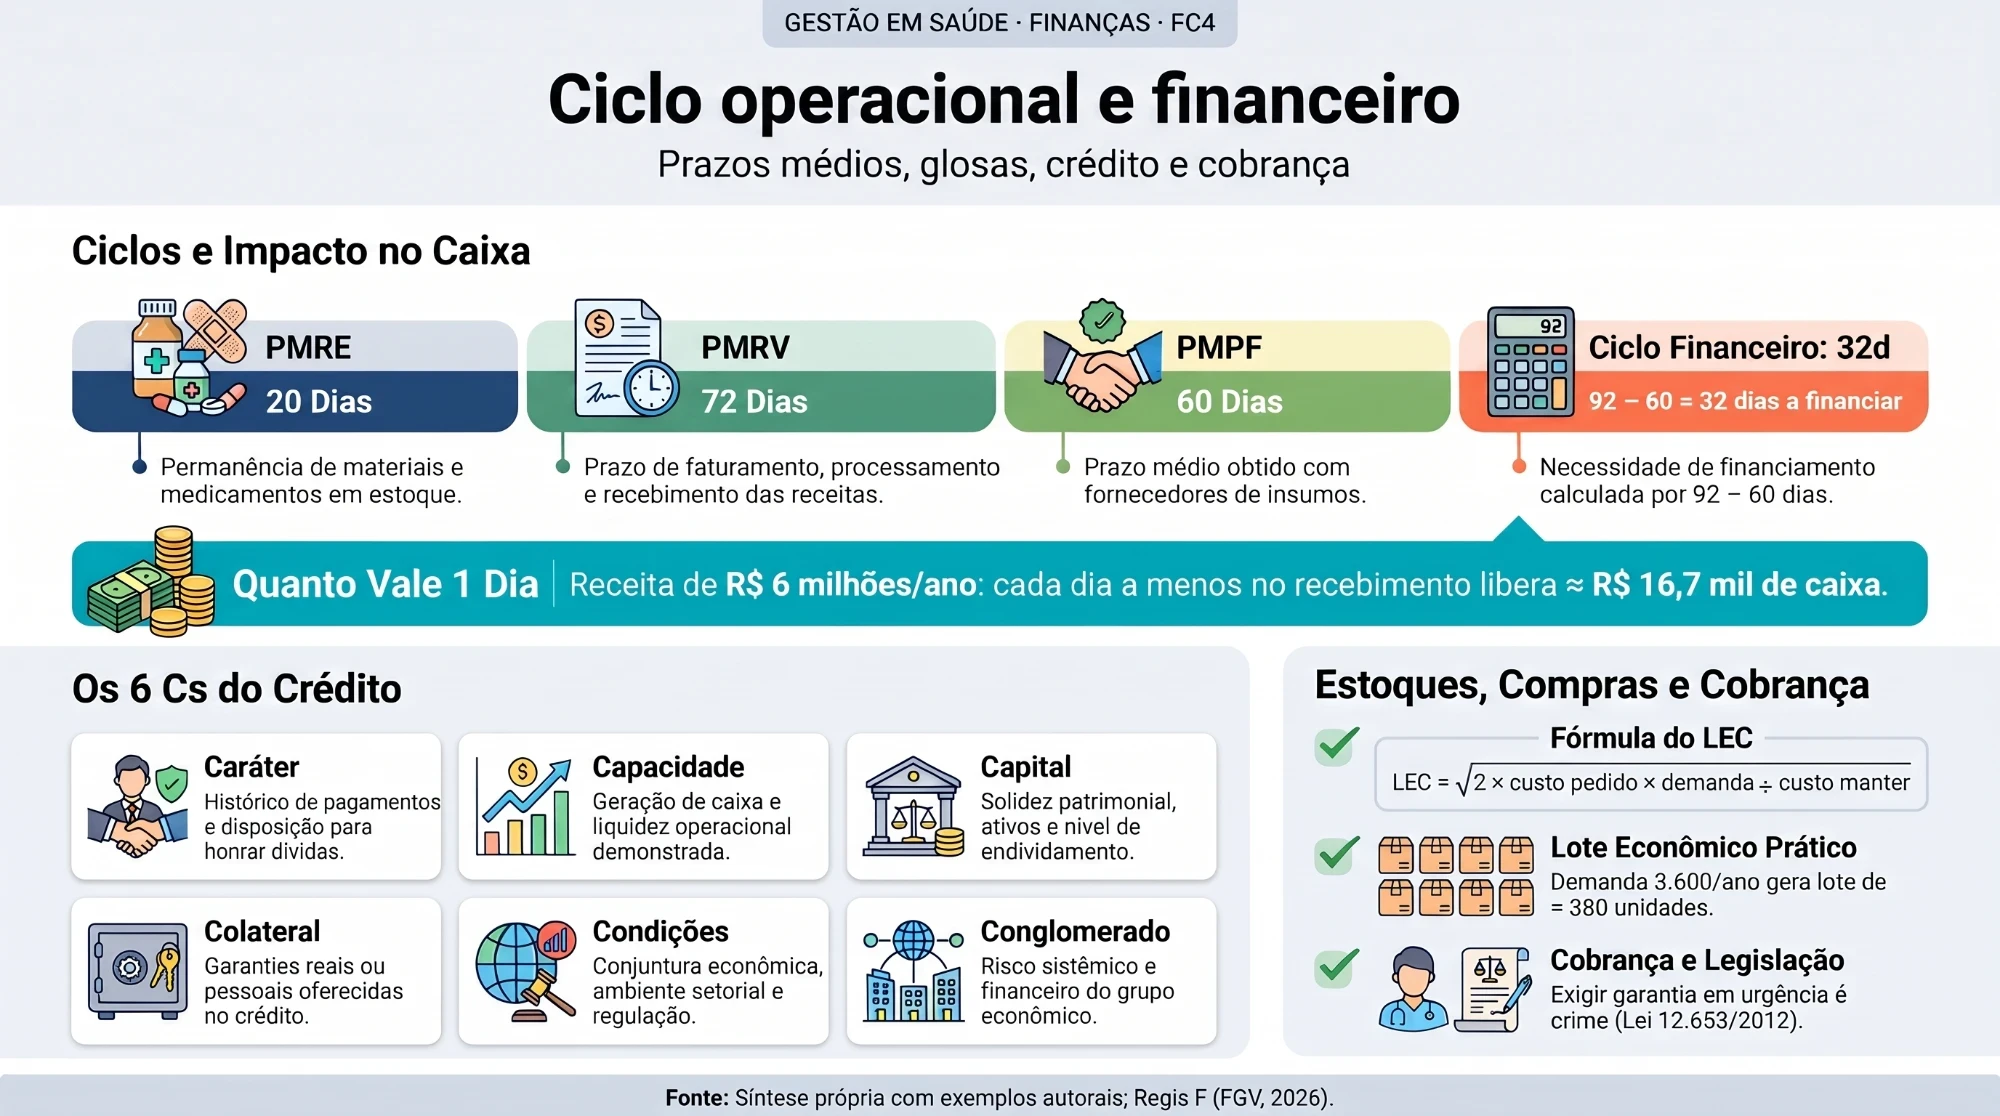
Resposta direta: O ciclo operacional vai da compra do insumo ao recebimento (PMRE + PMRV); o ciclo financeiro desconta o prazo pago aos fornecedores (CO − PMPF) e mostra quantos dias a operação precisa ser financiada. Na saúde, o prazo das operadoras e as glosas alongam o recebimento e aumentam a necessidade de capital de giro. As alavancas são: faturar certo e no prazo, recorrer das glosas, avaliar crédito de particulares e empresas (6 Cs), acompanhar a aging list, cobrar com ética, estocar o necessário e comprar no lote econômico.
Os prazos médios são o tripé do capital de giro: estocagem, recebimento e pagamento. Mexer em qualquer um deles muda o caixa da clínica.
Os três prazos médios
| Prazo | Fórmula (base 360 dias) | O que mede |
|---|---|---|
| PMRE — renovação de estoques | Estoques ÷ custo dos serviços × 360 | Quanto tempo o material fica parado |
| PMRV — recebimento | Contas a receber ÷ receita líquida × 360 | Quanto tempo a receita demora a virar caixa |
| PMPF — pagamento a fornecedores | Fornecedores ÷ compras × 360 | Quanto tempo o fornecedor financia a clínica |
- Ciclo operacional (CO) = PMRE + PMRV — da compra do material ao dinheiro no banco. Em serviços, inclui o percurso clínico e o administrativo: da admissão à alta, do exame ao laudo, do laudo ao faturamento.
- Ciclo financeiro (CF) = CO − PMPF — os dias que a clínica precisa bancar.
Exemplo calculado
Uma clínica com receita líquida anual de R$ 6 milhões tem R$ 1,2 milhão a receber: PMRV = 1,2 ÷ 6 × 360 = 72 dias. Com estoques de R$ 150 mil e custo dos serviços de R$ 2,7 milhões, PMRE = 20 dias. Fornecedores de R$ 250 mil sobre compras anuais de R$ 1,5 milhão dão PMPF = 60 dias. Ciclo operacional de 92 dias; ciclo financeiro de 32 dias.
Quanto vale um dia
A regra do tripé: aumentar PMRE ou PMRV alonga o ciclo e aumenta a necessidade de capital de giro; aumentar PMPF encurta o ciclo e a reduz (ver FC3).
Por que o ciclo da saúde é longo
- Prazos contratuais de pagamento das operadoras, contados do envio do lote, não do atendimento.
- Contas que só são fechadas na alta (internações longas) ou que aguardam laudo.
- Glosas: o valor recusado só retorna depois do recurso, quando retorna.
- Repasses do SUS e de convênios públicos com calendário próprio.
- Envio fora do prazo, que empurra a conta para o lote seguinte.
Crédito a particulares e empresas
Quando a clínica parcela um procedimento particular ou atende empresas com faturamento mensal, ela concede crédito. Política restritiva reduz inadimplência, mas também vendas; política frouxa faz o contrário. O equilíbrio vem de uma política escrita com quatro decisões: padrão de concessão, prazo, desconto por antecipação e cobrança.
Caráter
Capacidade
Capital
Colateral
Condições
Conglomerado
Esses são os 6 Cs do crédito. Para volumes maiores, modelos de pontuação (credit score) ajudam, mas precisam de revisão periódica e de julgamento humano — e o uso de dados de terceiros deve respeitar a LGPD.
Acompanhamento e cobrança
- Aging list por fonte pagadora, revista toda semana.
- Lembrete amigável antes e logo depois do vencimento.
- Contato da equipe de cobrança, com proposta de parcelamento.
- Empresa terceirizada, se o volume justificar.
- Medidas legais (protesto, negativação, ação) como último recurso.
Cobrança com ética
Estoques e o lote econômico de compra
Do lado do PMRE, a meta é ter o material certo sem dinheiro parado. Além da curva ABC (ver LG3), o lote econômico de compra (LEC) indica o tamanho de pedido que minimiza o custo total de pedir e de manter: LEC = √(2 × custo por pedido × demanda ÷ custo de manter uma unidade).
Exemplo: uma clínica consome 3.600 pacotes de um curativo por ano; cada pedido custa R$ 80 (processo, frete, conferência) e manter um pacote em estoque custa R$ 4 por ano. LEC = √(2 × 80 × 3.600 ÷ 4) ≈ 380 pacotes por pedido — cerca de dez pedidos por ano. O cálculo é um ponto de partida: validade, espaço, descontos por volume e confiabilidade do fornecedor ajustam o número.
🔄 O que mudou desde o livro (2026) — conferido em novembro de 2026
Contratos com prazos de faturamento e pagamento
A regulamentação da ANS exige que os contratos entre operadoras e prestadores definam prazos e rotinas de faturamento, pagamento e glosa (RN 503/2022). O PMRV contratual é a meta mínima a cobrar.Fonte: ANS — RN 503/2022
LGPD na análise de crédito
O uso de dados pessoais para concessão de crédito tem base legal própria na LGPD (art. 7º, X — proteção do crédito), mas dados de saúde do paciente não podem ser usados para esse fim fora das hipóteses do art. 11.Fonte: Lei 13.709/2018 (Planalto)
Em resumo
- CO = PMRE + PMRV; CF = CO − PMPF.
- Na saúde, prazos de operadoras e glosas alongam o ciclo e aumentam a NCG.
- Cada dia a menos no recebimento libera 1/360 da receita anual.
- Crédito: política escrita e 6 Cs; cobrança escalonada, firme e ética.
- Estoque: curva ABC e lote econômico de compra, ajustados por validade e fornecedor.
Referências
- Regis F Finanças corporativas em saúde. Rio de Janeiro: Editora FGV, 2026. (Publicações FGV Management — Economia e Finanças; 2. ed.). ISBN 978-65-5652-543-3.
- Lei 8.078/1990 (Código de Defesa do Consumidor), art. 42
- Lei 12.653/2012 (crime de exigir garantia para atendimento de urgência)
Resumo independente, sem vínculo com a Editora FGV nem com os autores. O texto é autoral (síntese e comentário); nenhum quadro, figura ou trecho do livro foi reproduzido. Para estudo aprofundado, leia a obra original.
Perguntas Frequentes
Como calcular o ciclo financeiro de uma clínica?
O que é aging list?
Vale a pena comprar grandes quantidades para ganhar desconto?
Vai tratar um problema vascular pelo plano de saúde?
Na consulta você recebe o relatório médico, o pedido com o código do procedimento e o termo de consentimento explicado — os documentos que o plano exige para autorizar. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp