
O Gestor Financeiro na Saúde: Ciclo da Receita, Glosas e Indicadores
Em saúde, qualidade assistencial não paga a folha sozinha: é a gestão financeira que garante que o serviço continue de portas abertas.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
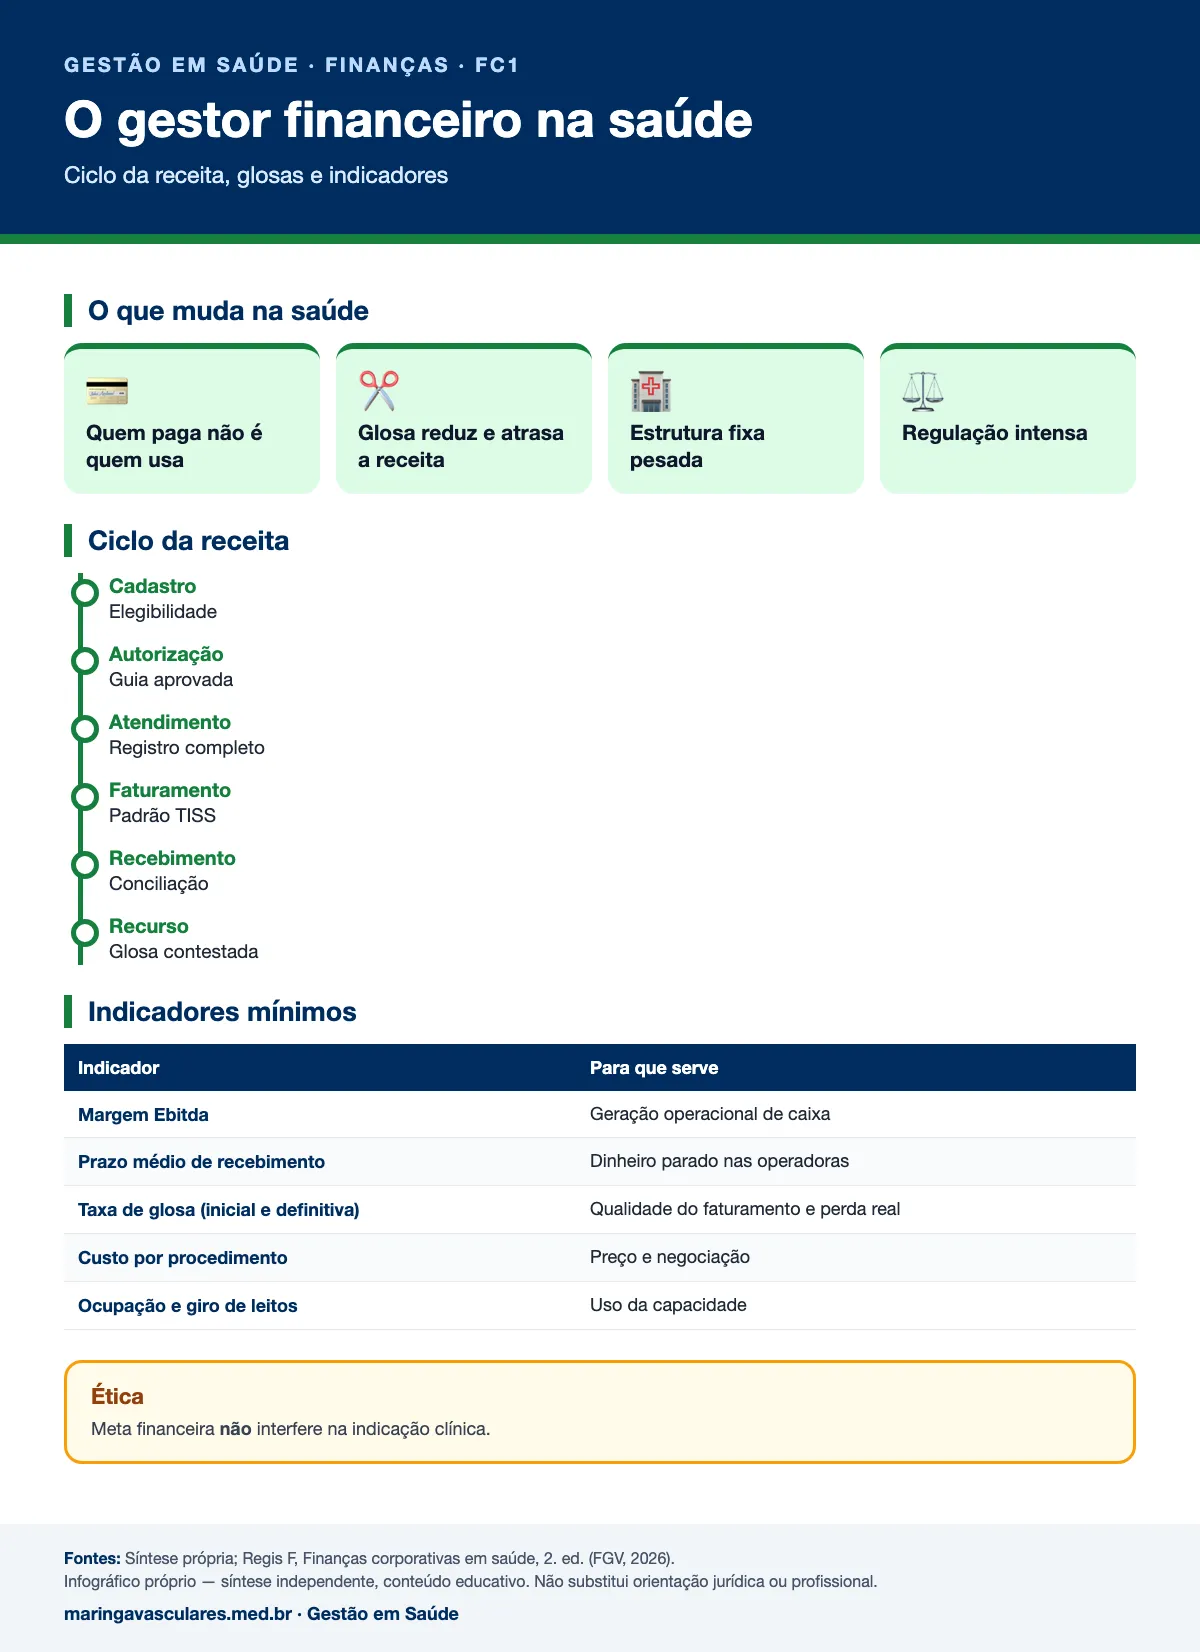
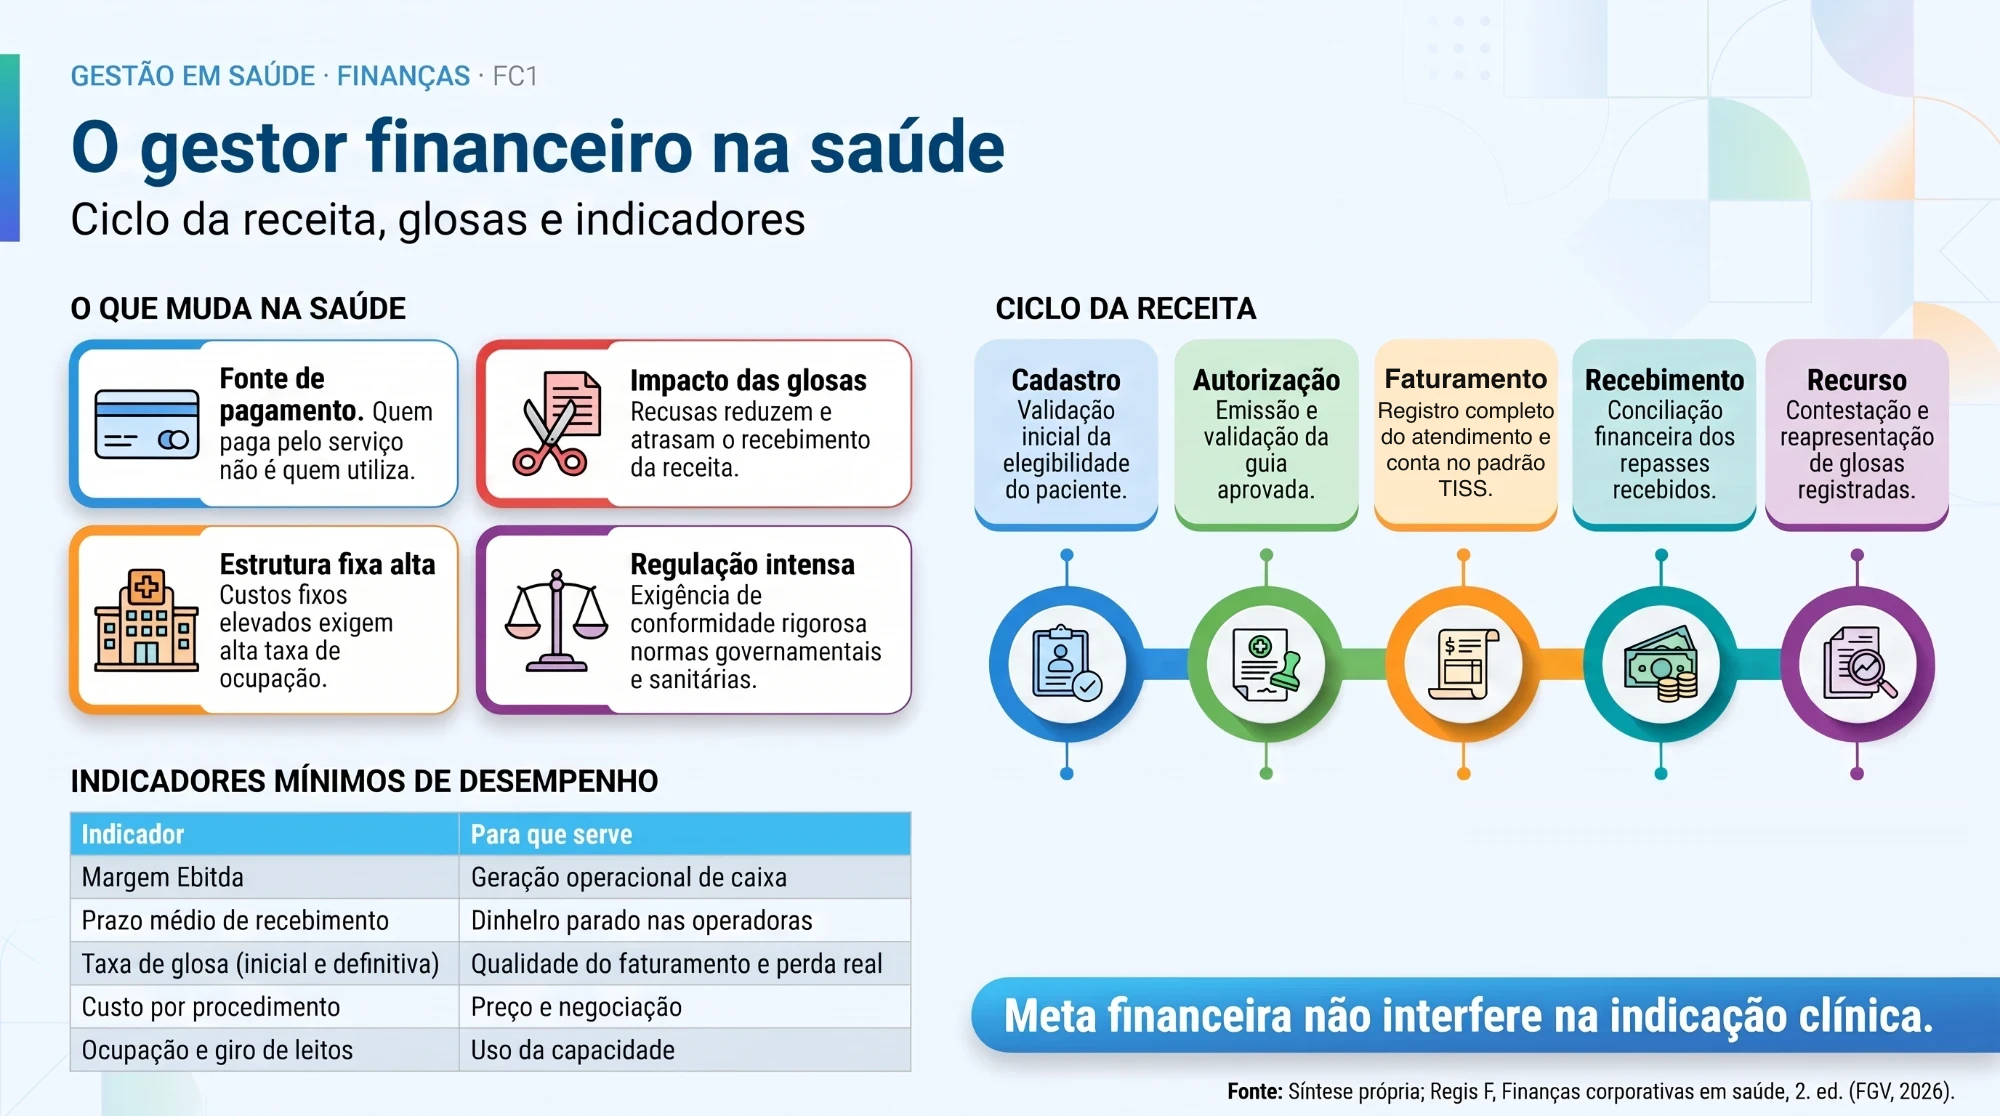
Resposta direta: O gestor financeiro de uma organização de saúde capta e aplica recursos para maximizar o valor no longo prazo sem perder a liquidez do dia a dia. Na saúde, o trabalho tem três particularidades: o ciclo da receita depende de operadoras e do SUS, as glosas reduzem e atrasam a receita e a regulação (ANS, vigilância sanitária, LGPD, tributos) é intensa. Os indicadores essenciais são margem e Ebitda, prazo médio de recebimento, taxa de glosa, ticket médio, custo por procedimento, caixa projetado e, em hospitais, ocupação e giro de leitos.
Muitas clínicas boas fecham por falta de caixa, não por falta de pacientes. Entender o que faz a área financeira é o primeiro passo para evitar isso.
Finanças: captar, aplicar e distribuir
Finanças corporativas estudam como a organização capta recursos (dos sócios ou de terceiros), onde os aplica (equipamentos, estrutura, estoques, contas a receber) e como distribui o resultado (reinvestir, pagar dividendos, amortizar dívidas). A regra que atravessa todas as decisões é simples de enunciar e difícil de cumprir: só vale a pena investir em ativos cujo retorno supere o custo do capital usado para comprá-los.
Há dois horizontes de decisão. No curto prazo, o foco é liquidez e solvência: pagar salários, fornecedores e impostos em dia, cobrar, administrar estoques. No longo prazo, o foco é a estrutura de capital (quanto de dívida e quanto de capital próprio), o custo médio ponderado de capital e o orçamento de capital — por exemplo, comprar um aparelho de ressonância ou adquirir uma clínica concorrente.
O que muda quando o negócio é saúde
Quem paga não é quem usa
Glosa
Estrutura fixa pesada
Regulação intensa
As funções do financeiro em saúde
- Orçamento e planejamento — receitas por fonte pagadora, custos, investimentos e cenários.
- Fluxo de caixa — realizado e projetado, com reserva para atrasos de convênios e emergências (ver FC5).
- Ciclo da receita e glosas — do cadastro à conciliação, com recurso estruturado.
- Custos e precificação — custo por procedimento, pacotes, diárias e negociação de contratos (ver FC7).
- Avaliação de investimentos — retorno de equipamentos, sistemas, reformas e aquisições (ver FC2).
- Captação — bancos, investidores, linhas de fomento.
- Tributos e conformidade — obrigações acessórias, regime tributário, regras da ANS, LGPD.
- Riscos financeiros — liquidez, inadimplência, endividamento, câmbio de insumos importados.
- Comunicação — relatórios a sócios, conselho, financiadores e reguladores (ver GC2).
O ciclo da receita, passo a passo
| Etapa | O que acontece | Erro típico que vira glosa |
|---|---|---|
| 1. Agendamento e cadastro | Dados do paciente, carteirinha, plano e elegibilidade | Carteirinha vencida ou plano sem cobertura para o procedimento |
| 2. Autorização | Guia aprovada pela operadora antes do atendimento eletivo | Procedimento realizado diferente do autorizado |
| 3. Atendimento e registro | Prontuário, materiais e medicamentos lançados | Material usado e não registrado (receita perdida) ou registrado sem justificativa |
| 4. Faturamento | Conta montada no padrão TISS com os códigos corretos | Código ou quantidade incompatível com a tabela do contrato |
| 5. Envio e análise | Lote enviado no prazo; auditoria da operadora | Envio fora do prazo contratual |
| 6. Recebimento e conciliação | Demonstrativo de pagamento conferido item a item | Glosa não identificada por falta de conciliação |
| 7. Recurso de glosa | Contestação fundamentada, dentro do prazo | Recurso genérico, sem documento que comprove |
Exemplo próprio, ilustrativo.
Na prática da clínica vascular
Indicadores que importam
| Indicador | Como calcular | Para que serve |
|---|---|---|
| Margem Ebitda | Ebitda ÷ receita líquida | Geração operacional de caixa, comparável entre empresas |
| Margem de contribuição | (Receita − custos e despesas variáveis) ÷ receita | Quanto cada serviço contribui para pagar a estrutura |
| Prazo médio de recebimento | Contas a receber ÷ receita líquida × 360 | Quanto tempo o dinheiro fica com as operadoras |
| Taxa de glosa | Valor glosado ÷ valor faturado | Qualidade do ciclo da receita (separar inicial e definitiva) |
| Ticket médio | Receita ÷ número de atendimentos | Mix de serviços e efeito de reajustes |
| Custo por procedimento | Custos atribuídos ÷ procedimentos | Base para preço e negociação de contratos |
| Ocupação e giro de leitos | Pacientes-dia ÷ leitos-dia; saídas ÷ leitos | Uso da capacidade instalada (hospitais) |
Separe sempre a glosa inicial (o que a operadora recusou) da glosa definitiva (o que ficou recusado depois do recurso). A primeira mede a qualidade do faturamento; a segunda mede a perda real.
Ética: o financeiro não decide a conduta
A pressão por resultado não pode chegar à decisão clínica. Metas financeiras atreladas à quantidade de exames pedidos, ou orientação para "segurar" internações por custo, criam conflito de interesses e risco ético e jurídico. A gestão financeira mede, precifica e negocia; a indicação é do médico, com base em evidência e no interesse do paciente (ver a série de Governança, GC3).
🔄 O que mudou desde o livro (2026) — conferido em novembro de 2026
Reforma tributária do consumo em transição
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 substituem PIS, Cofins, ICMS, ISS e IPI pela CBS e pelo IBS, com fase de teste em 2026 e transição até 2033. Serviços de saúde têm regime com redução de alíquota, mas o planejamento tributário e a formação de preço precisam ser revistos a cada etapa.Fonte: LC 214/2025 (Planalto)
Telessaúde regulamentada
A Lei 14.510/2022 autorizou e disciplinou a telessaúde em todo o país, o que criou novas linhas de receita e de custo (plataforma, segurança da informação) a incluir no orçamento.Fonte: Lei 14.510/2022 (Planalto)
Em resumo
- Finanças = captar, aplicar e distribuir recursos, investindo só quando o retorno supera o custo do capital.
- Na saúde, quem paga (operadora, SUS) não é quem usa, e isso alonga e reduz a receita.
- O ciclo da receita vai do cadastro ao recurso de glosa; o erro do começo vira glosa no fim.
- Indicadores mínimos: margem, Ebitda, prazo de recebimento, taxa de glosa, ticket, custo por procedimento.
- Meta financeira não pode interferir na indicação clínica.
Referências
- Regis F Finanças corporativas em saúde. Rio de Janeiro: Editora FGV, 2026. (Publicações FGV Management — Economia e Finanças; 2. ed.). ISBN 978-65-5652-543-3.
- ANS — Padrão TISS (troca de informações na saúde suplementar)
Resumo independente, sem vínculo com a Editora FGV nem com os autores. O texto é autoral (síntese e comentário); nenhum quadro, figura ou trecho do livro foi reproduzido. Para estudo aprofundado, leia a obra original.
Perguntas Frequentes
O que é o ciclo da receita em saúde?
O que é glosa e por que ela pesa tanto no caixa?
Quais indicadores financeiros uma clínica deve acompanhar todo mês?
Vai tratar um problema vascular pelo plano de saúde?
Na consulta você recebe o relatório médico, o pedido com o código do procedimento e o termo de consentimento explicado — os documentos que o plano exige para autorizar. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp