
VPL, TIR e Payback: Vale a Pena Comprar o Equipamento?
Três números ajudam a decidir um investimento — e nenhum deles decide sozinho.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
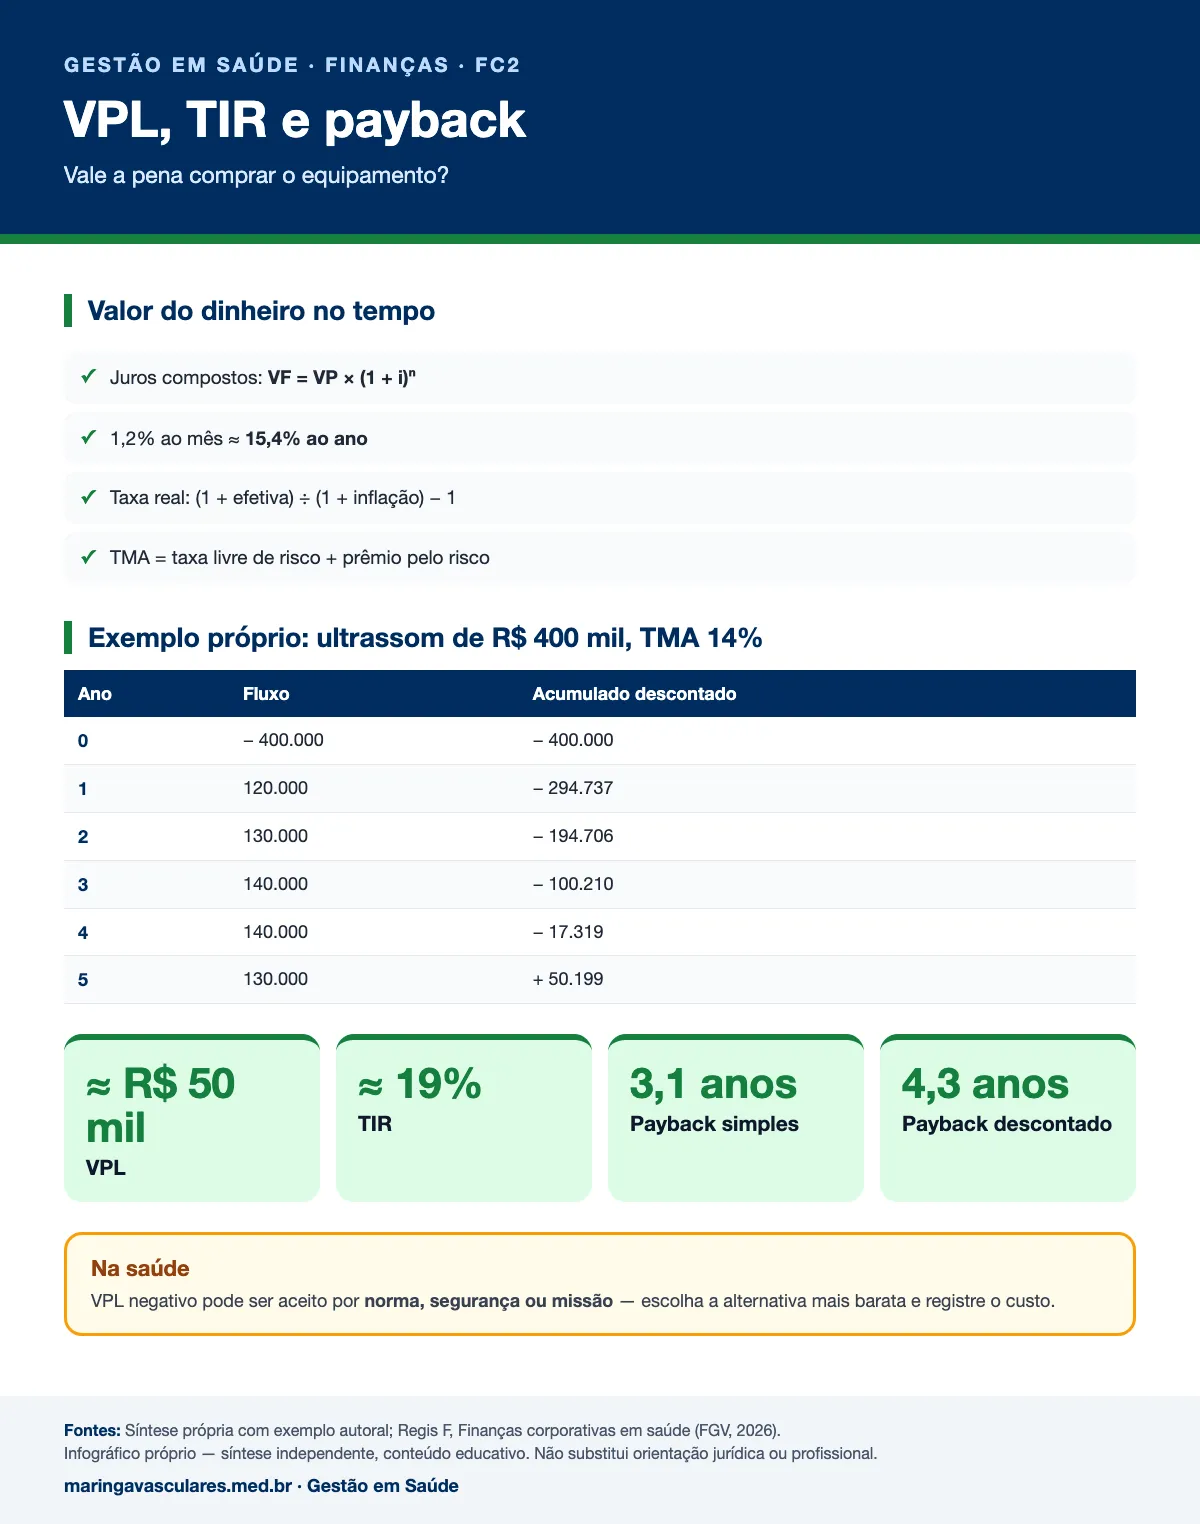
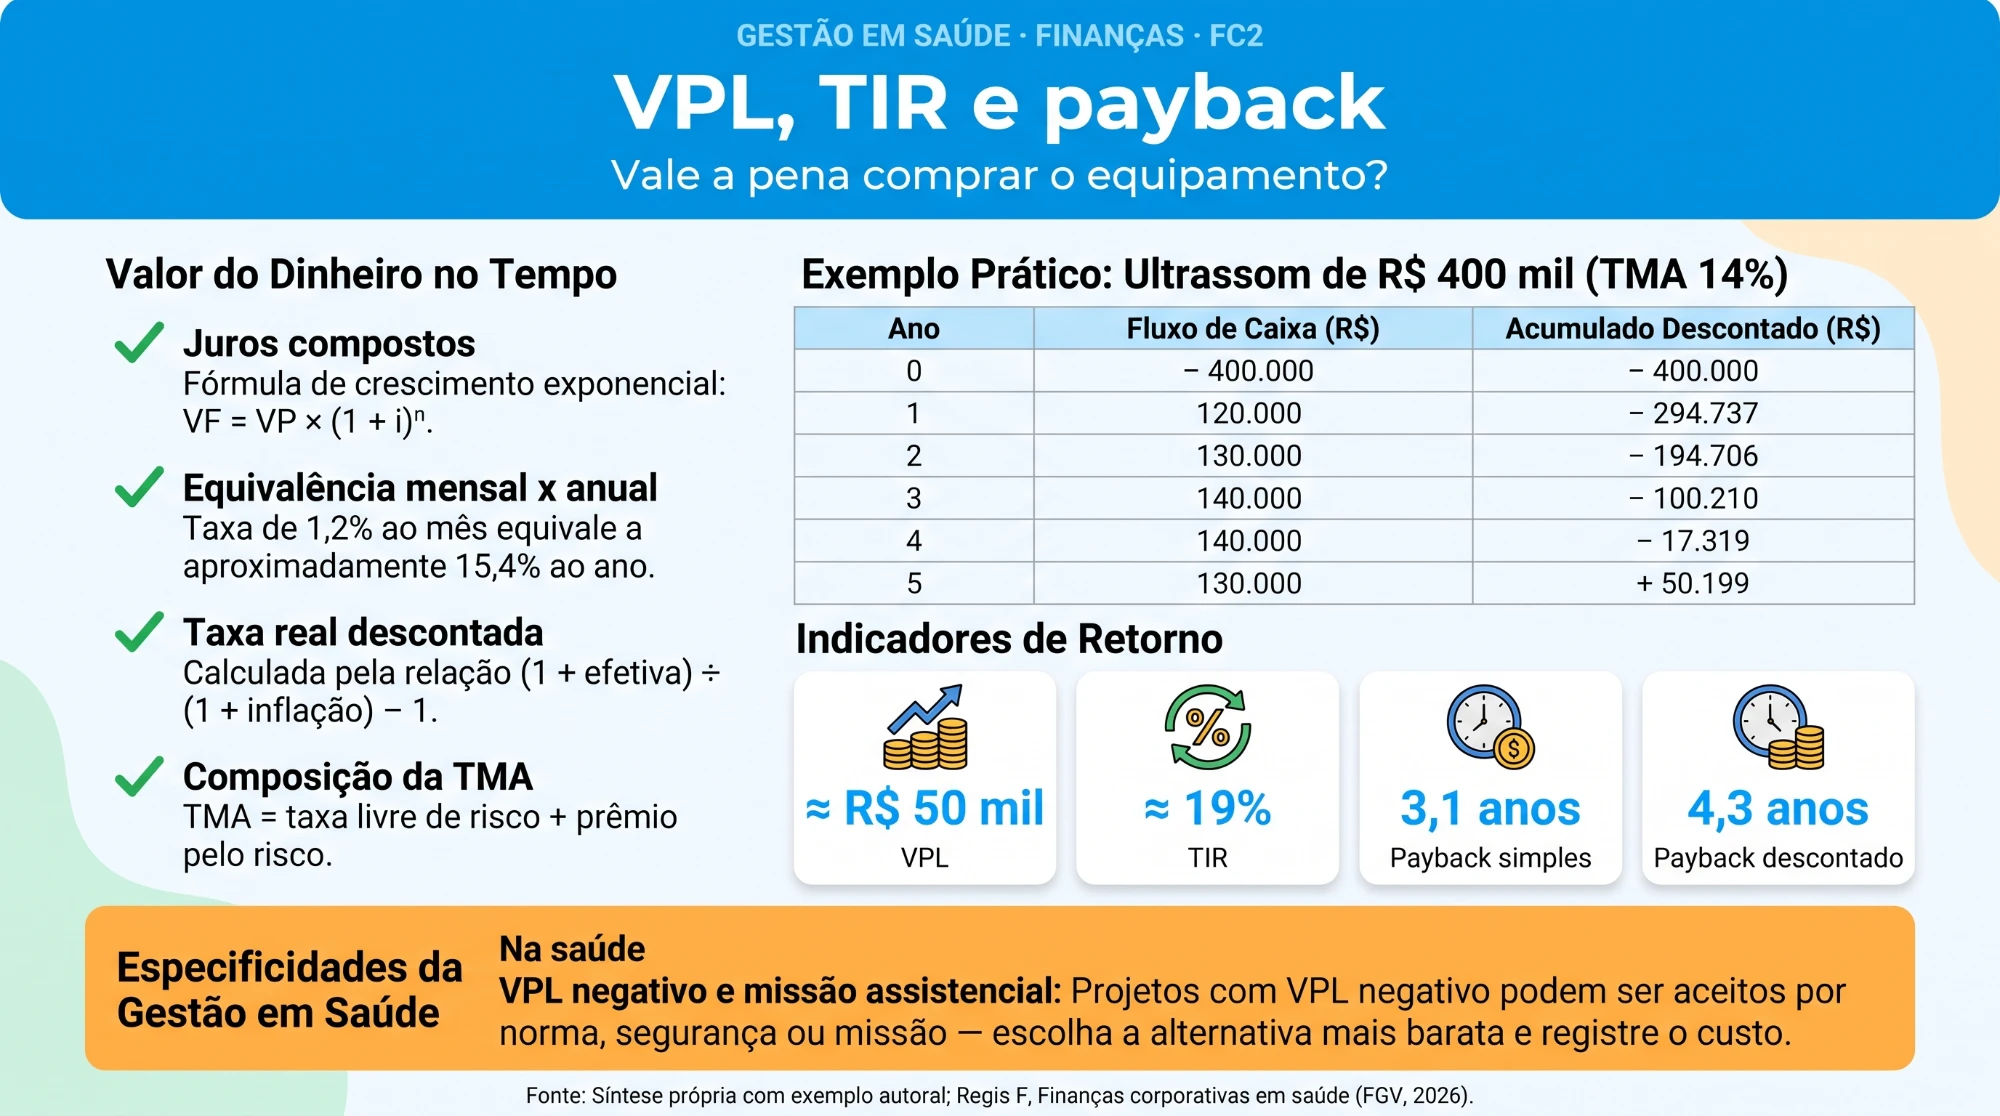
Resposta direta: Dinheiro hoje vale mais que dinheiro amanhã, por causa da inflação e do custo de oportunidade. Para decidir um investimento, monte o fluxo de caixa e desconte-o pela taxa mínima de atratividade (TMA). VPL positivo cria valor; a TIR é a taxa que zera o VPL e deve superar a TMA; o payback mostra em quanto tempo o dinheiro volta, de preferência na versão descontada. No exemplo de um ultrassom de R$ 400 mil, o VPL a 14% ao ano é de cerca de R$ 50 mil, a TIR de 19% e o payback descontado de 4,3 anos. Na saúde, projetos com VPL negativo podem ser necessários por segurança, norma ou missão.
Toda clínica chega a esta pergunta: comprar o aparelho novo, trocar o antigo ou terceirizar o exame? As ferramentas de análise de investimento transformam a intuição em números comparáveis.
O valor do dinheiro no tempo
R$ 100 mil hoje não equivalem a R$ 100 mil daqui a um ano. A inflação corrói o poder de compra e, além disso, o dinheiro parado deixa de render — esse rendimento perdido é o custo de oportunidade. Por isso, valores de datas diferentes só podem ser somados depois de levados à mesma data.
- Juros compostos: VF = VP × (1 + i)n. É a regra de quase todas as operações financeiras.
- Taxa equivalente: 1,2% ao mês equivalem a (1,01212 − 1) ≈ 15,4% ao ano — e não a 14,4%, como sugeriria a conta simples.
- Taxa nominal × efetiva: "12% ao ano capitalizados mensalmente" é uma taxa nominal; a efetiva, que é a que você paga, fica perto de 12,7% ao ano.
- Taxa real (Fisher): (1 + real) = (1 + efetiva) ÷ (1 + inflação). Uma aplicação de 13% com inflação de 4,5% rende cerca de 8,1% reais.
A taxa mínima de atratividade (TMA)
A TMA é a régua: o menor retorno aceitável para o projeto, tomando como referência uma alternativa de risco parecido. Normalmente parte da taxa livre de risco (títulos públicos) e soma um prêmio pelo risco do negócio. Um equipamento para um serviço já consolidado pode usar uma TMA menor que a de uma unidade nova numa cidade onde a clínica ainda não atua.
Exemplo: um ultrassom de R$ 400 mil
Uma clínica vascular avalia comprar um segundo aparelho de ultrassom para reduzir a fila do Doppler. O investimento é de R$ 400 mil. A projeção de fluxo de caixa líquido adicional (receita dos exames a mais, menos custos variáveis, manutenção e a parte da equipe dedicada) é de R$ 120 mil, 130 mil, 140 mil, 140 mil e 130 mil nos cinco anos de vida útil considerados. A TMA é de 14% ao ano.
| Ano | Fluxo de caixa | Valor presente a 14% | Acumulado descontado |
|---|---|---|---|
| 0 | − 400.000 | − 400.000 | − 400.000 |
| 1 | 120.000 | 105.263 | − 294.737 |
| 2 | 130.000 | 100.031 | − 194.706 |
| 3 | 140.000 | 94.496 | − 100.210 |
| 4 | 140.000 | 82.891 | − 17.319 |
| 5 | 130.000 | 67.518 | + 50.199 |
Exemplo próprio, valores arredondados.
VPL ≈ R$ 50 mil
TIR ≈ 19% ao ano
Payback simples ≈ 3,1 anos
Payback descontado ≈ 4,3 anos
O que o exemplo ensina
Os critérios e seus limites
| Critério | Regra de decisão | Limitação |
|---|---|---|
| VPL | Aceitar se > 0 | Depende da TMA escolhida; é o critério mais correto tecnicamente |
| TIR | Aceitar se > TMA | Pode haver mais de uma TIR quando o fluxo muda de sinal mais de uma vez; não serve para comparar projetos de tamanhos diferentes |
| Payback simples | Aceitar se ≤ prazo-limite | Ignora o valor do dinheiro no tempo e tudo o que acontece depois da recuperação |
| Payback descontado | Aceitar se ≤ prazo-limite | Ainda ignora os fluxos posteriores; mede liquidez e risco, não valor |
Use os três juntos: o VPL diz se o projeto cria valor, a TIR traduz isso em percentual (fácil de comunicar ao conselho) e o payback mostra o risco de liquidez — importante quando a tecnologia fica obsoleta depressa.
Quando a conta não fecha, mas o projeto é necessário
Na saúde, o VPL não é a única régua. Adequar a central de material esterilizado a uma norma sanitária, trocar um monitor que coloca o paciente em risco ou abrir um serviço que a região não tem podem ter VPL negativo. Nesses casos, o cálculo serve para outra coisa: escolher a forma mais barata de cumprir o objetivo (comprar, alugar, fazer comodato, terceirizar) e deixar registrado o custo da decisão estratégica. Para comparar tecnologias pelo benefício clínico, as análises de custo-efetividade (ver QA6) complementam o VPL.
🔄 O que mudou desde o livro (2026) — conferido em novembro de 2026
Tributos no fluxo de caixa
Projeções de cinco a dez anos atravessam a transição da reforma tributária do consumo (CBS e IBS entram de forma gradual entre 2026 e 2033). Inclua a mudança de carga e de créditos de impostos nos cenários do projeto.Fonte: LC 214/2025 (Planalto)
Depreciação de equipamentos
A depreciação não sai do caixa, mas reduz o imposto de renda no lucro real; por isso entra no fluxo como benefício fiscal. A vida útil contábil segue o CPC 27 (ativo imobilizado).Fonte: Comitê de Pronunciamentos Contábeis — CPC 27
Em resumo
- Valores de datas diferentes só se somam depois de levados à mesma data (juros compostos).
- TMA = taxa livre de risco + prêmio pelo risco do projeto.
- VPL > 0 cria valor; TIR > TMA é atrativo; payback mede o tempo de recuperação.
- Faça cenários: volume e preço das operadoras costumam decidir o resultado.
- Na saúde, o VPL negativo pode ser aceito por norma, segurança ou missão — com registro do custo.
Referências
- Regis F Finanças corporativas em saúde. Rio de Janeiro: Editora FGV, 2026. (Publicações FGV Management — Economia e Finanças; 2. ed.). ISBN 978-65-5652-543-3.
Resumo independente, sem vínculo com a Editora FGV nem com os autores. O texto é autoral (síntese e comentário); nenhum quadro, figura ou trecho do livro foi reproduzido. Para estudo aprofundado, leia a obra original.
Perguntas Frequentes
Qual a diferença entre VPL e TIR?
Que taxa usar para descontar o fluxo de caixa?
Um projeto com VPL negativo pode ser aprovado num hospital?
Vai tratar um problema vascular pelo plano de saúde?
Na consulta você recebe o relatório médico, o pedido com o código do procedimento e o termo de consentimento explicado — os documentos que o plano exige para autorizar. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp