
Fluxo de Caixa, Orçamento e Valuation de Clínicas e Hospitais
Do caixa da próxima semana ao valor da empresa numa fusão: as ferramentas são as mesmas, só muda o horizonte.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
Resposta direta: Liquidez é a capacidade de pagar as contas de curto prazo, medida pelos índices corrente, seca e imediata. Como lucro não é caixa, o orçamento de caixa projeta mês a mês entradas e saídas, pelo método direto (cada recebimento e pagamento) ou indireto (lucro ajustado por depreciação e variações do capital de giro). O valor de uma clínica ou hospital é estimado sobretudo pelo fluxo de caixa descontado — fluxos livres projetados, descontados pelo WACC, mais a perpetuidade, menos a dívida líquida — e conferido por múltiplos como EV/Ebitda. A partir de 2027, o IFRS 18 muda a apresentação da DRE.
A pergunta "vamos ter dinheiro para a folha de dezembro?" e a pergunta "quanto vale a clínica?" são respondidas com o mesmo raciocínio: projetar caixa e trazê-lo a valor presente.
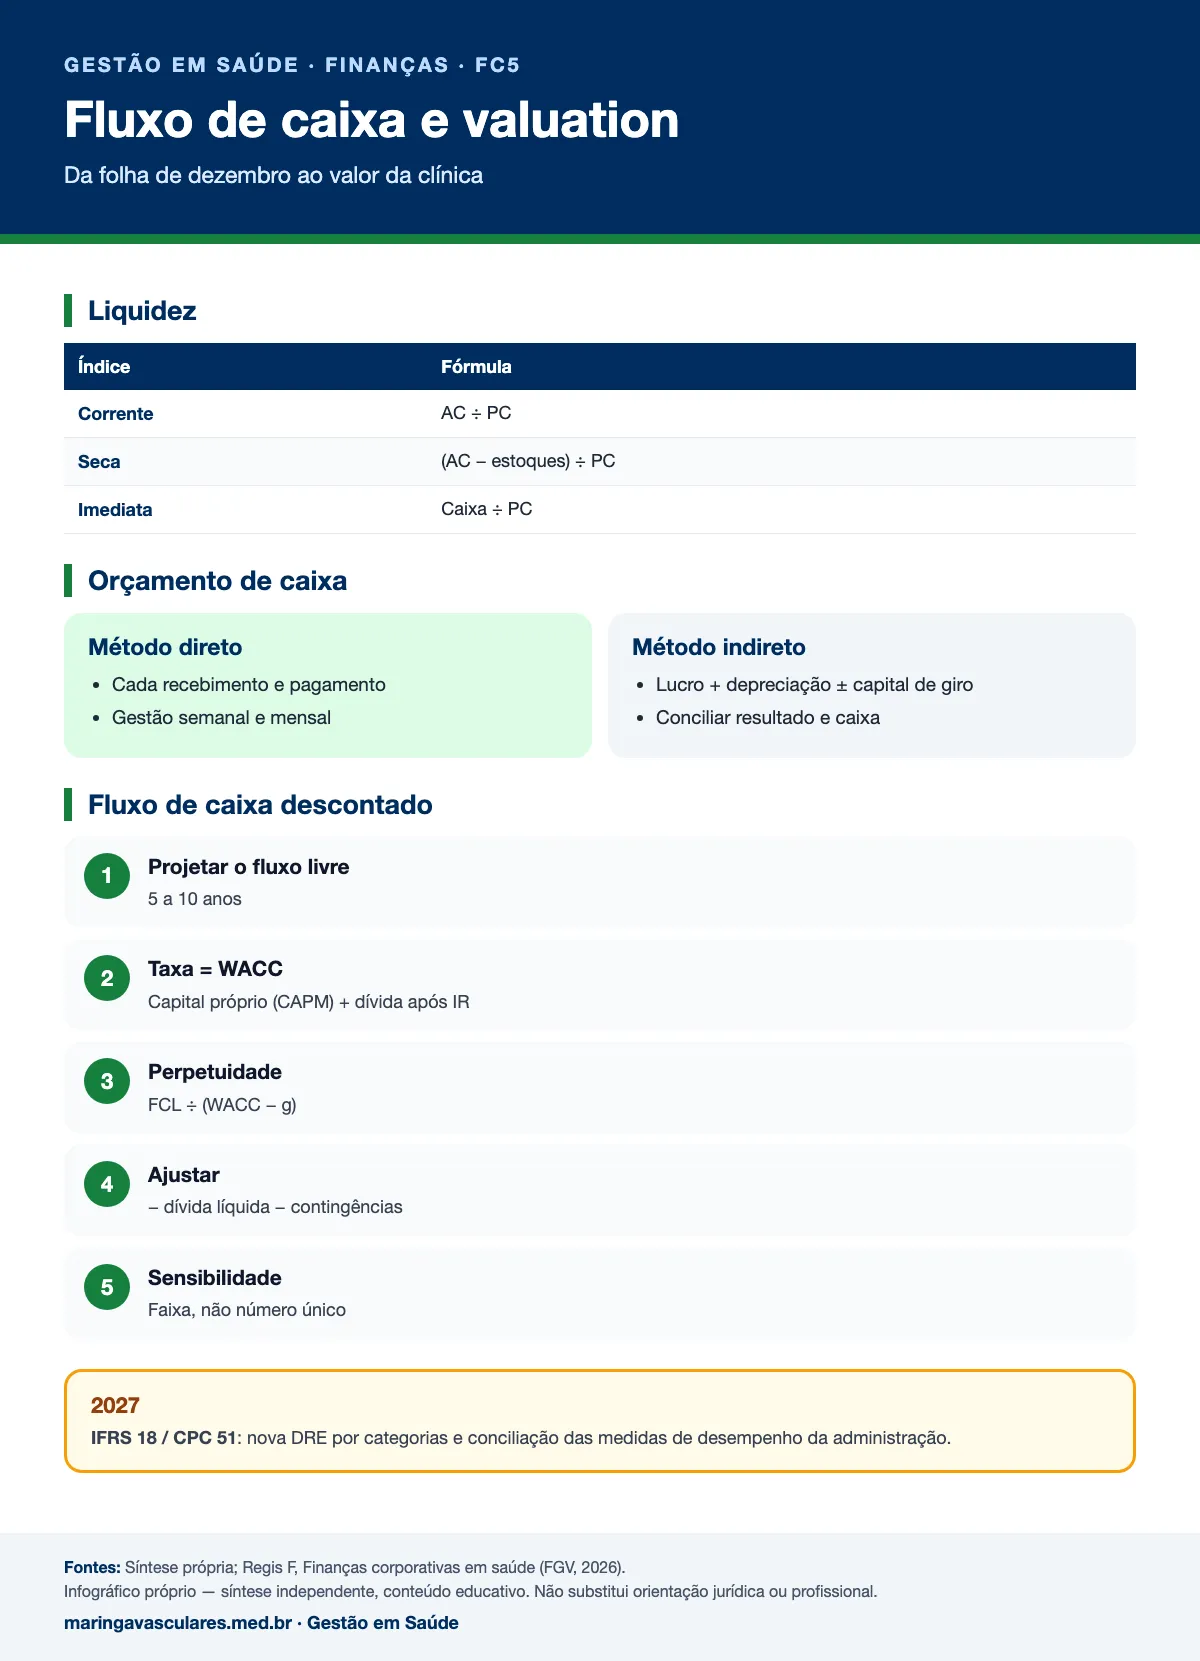
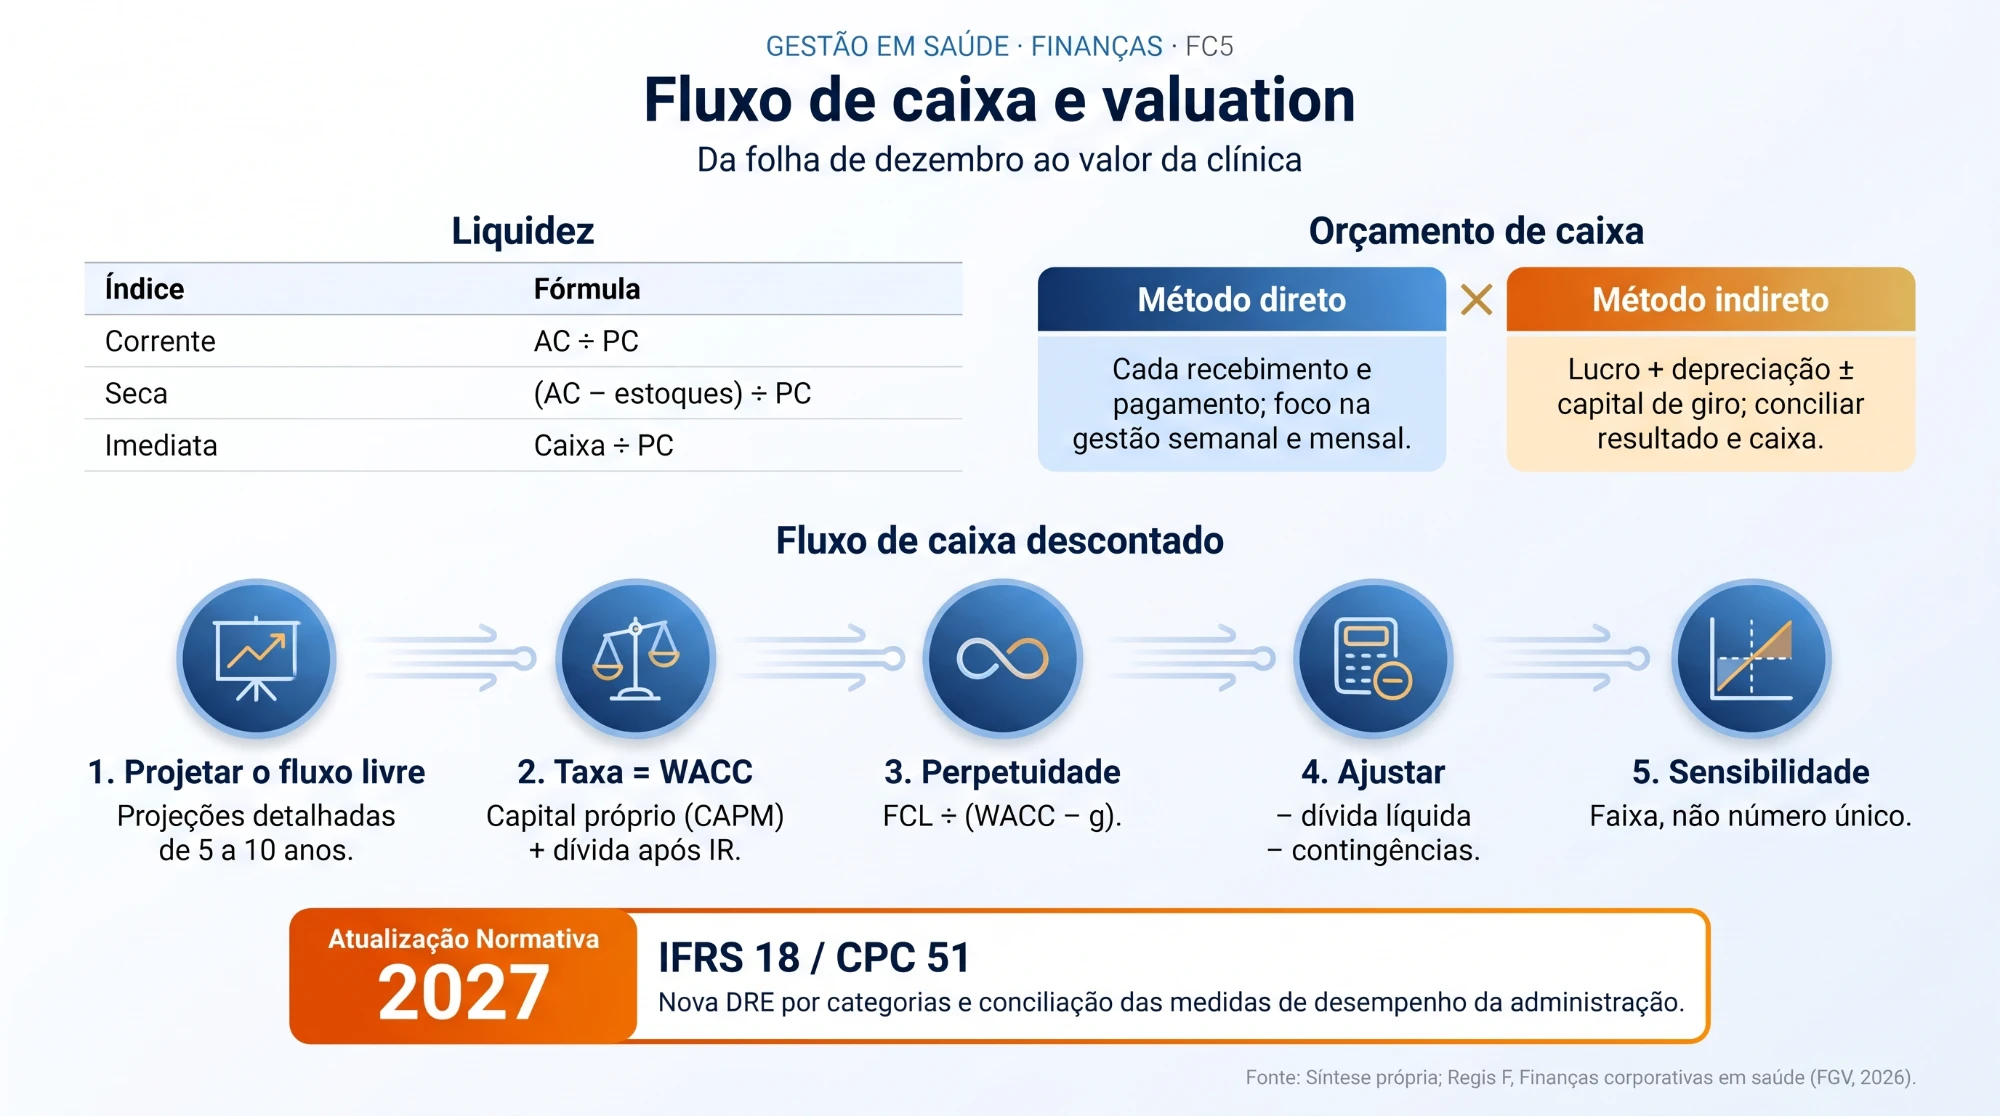
Liquidez: os três índices
| Índice | Fórmula | Leitura |
|---|---|---|
| Liquidez corrente | Ativo circulante ÷ passivo circulante | > 1 é favorável, desde que o ativo seja de boa qualidade (recebíveis que de fato serão pagos) |
| Liquidez seca | (Ativo circulante − estoques) ÷ passivo circulante | Capacidade de pagar sem depender do consumo dos estoques |
| Liquidez imediata | Caixa e equivalentes ÷ passivo circulante | Folga instantânea; muito alta pode indicar dinheiro ocioso |
Na saúde, liquidez não é só conforto financeiro: é o que garante fornecedor pago (sem interromper o abastecimento), manutenção preventiva em dia, resposta a emergências sanitárias e retenção da equipe.
Lucro não é caixa
O resultado contábil segue o regime de competência: a receita do exame entra no mês em que foi feito, mesmo que a operadora pague em 60 dias. O caixa segue o regime de caixa. As diferenças entre um e outro estão nas variações do balanço — por isso uma clínica pode mostrar lucro e terminar o mês no vermelho.
Orçamento de caixa
Método direto
Método indireto
- Levantar o histórico: receitas por fonte, prazos reais de recebimento, sazonalidade.
- Projetar receitas: volume × preço por contrato, com crescimento realista.
- Projetar tributos, custos e despesas, fixos e variáveis.
- Incluir investimentos (Capex), parcelas de financiamentos e a variação da necessidade de capital de giro.
- Montar o fluxo mês a mês e identificar déficits com antecedência.
- Revisar mensalmente (forecast) e trabalhar com cenários.
Reserva de contingência
Quanto vale uma clínica: o fluxo de caixa descontado
Fusões e aquisições se tornaram frequentes na saúde brasileira, de grandes redes hospitalares a clínicas de imagem e laboratórios regionais. O método de avaliação mais fundamentado é o fluxo de caixa descontado (FCD):
- Projetar o fluxo de caixa livre (lucro operacional após impostos + depreciação − investimentos − aumento da NCG) por 5 a 10 anos.
- Definir a taxa de desconto: o custo médio ponderado de capital (WACC), que combina o custo do capital próprio (em geral pelo CAPM) e o custo da dívida após impostos.
- Descontar cada fluxo: VP = FCL ÷ (1 + WACC)n.
- Calcular a perpetuidade (modelo de Gordon): FCL do ano seguinte ÷ (WACC − g), trazida a valor presente.
- Ajustar: valor da empresa − dívida líquida − passivos não operacionais (contingências) + ativos não operacionais = valor para os sócios.
- Sensibilidade: variar WACC e g e apresentar uma faixa, não um número.
| Etapa | Exemplo próprio (R$ milhões) |
|---|---|
| Fluxos de caixa livres, anos 1 a 5 | 1,0 · 1,1 · 1,2 · 1,3 · 1,4 |
| Valor presente dos 5 anos (WACC 15%) | 3,93 |
| Perpetuidade no ano 5 (g = 4%): 1,4 × 1,04 ÷ (0,15 − 0,04) | 13,24 |
| Perpetuidade trazida a valor presente | 6,58 |
| Valor da empresa | ≈ 10,5 |
| (−) dívida líquida | 2,0 |
| Valor para os sócios | ≈ 8,5 |
Exemplo próprio, ilustrativo.
Note que a perpetuidade responde por mais de 60% do valor. Um ponto a mais em g, ou um a menos no WACC, muda bastante o resultado — por isso a sensibilidade é obrigatória.
Múltiplos de mercado
A avaliação relativa compara a empresa com outras parecidas: EV/Ebitda (valor da firma sobre o Ebitda, neutro à estrutura de capital), EV/receita (útil quando o Ebitda é instável), P/L e transações comparáveis. É simples, mas exige comparáveis de verdade (porte, margem, crescimento, região, risco regulatório) e Ebitda ajustado por eventos não recorrentes. Múltiplo alto pode ser expectativa de crescimento — ou sobrevalorização.
Clínica de dono
🔄 O que mudou desde o livro (2026) — conferido em novembro de 2026
Nova DRE a partir de 2027 (IFRS 18)
O IFRS 18 substitui o IAS 1 para exercícios iniciados a partir de 1º de janeiro de 2027: a DRE passa a ter categorias (operacional, investimento, financiamento), com subtotais obrigatórios, e as medidas de desempenho definidas pela administração — como o "Ebitda ajustado" — precisam ser explicadas e conciliadas em nota. No Brasil, o pronunciamento correspondente é o CPC 51.Fonte: IFRS Foundation — IFRS 18; CPC 51
Consolidação do setor
Desde 2021 o mercado de saúde passou por grandes fusões e aquisições envolvendo operadoras, redes hospitalares, laboratórios e medicina diagnóstica, o que aumentou a demanda por avaliação de empresas também em clínicas e laboratórios regionais.Fonte: Regis F, Finanças corporativas em saúde, 2. ed., 2026; fatos relevantes das companhias na CVM
Em resumo
- Liquidez corrente, seca e imediata medem a folga de curto prazo.
- Lucro (competência) ≠ caixa; o orçamento de caixa antecipa os déficits.
- Método direto para a gestão diária; indireto para conciliar e projetar.
- FCD: fluxos livres descontados pelo WACC + perpetuidade − dívida líquida.
- Múltiplos conferem a faixa; sensibilidade é obrigatória; o IFRS 18 muda a DRE em 2027.
Referências
- Regis F Finanças corporativas em saúde. Rio de Janeiro: Editora FGV, 2026. (Publicações FGV Management — Economia e Finanças; 2. ed.). ISBN 978-65-5652-543-3.
Resumo independente, sem vínculo com a Editora FGV nem com os autores. O texto é autoral (síntese e comentário); nenhum quadro, figura ou trecho do livro foi reproduzido. Para estudo aprofundado, leia a obra original.
Perguntas Frequentes
Qual a diferença entre lucro e caixa?
Quanto vale uma clínica médica?
O que é a perpetuidade no valuation?
Vai tratar um problema vascular pelo plano de saúde?
Na consulta você recebe o relatório médico, o pedido com o código do procedimento e o termo de consentimento explicado — os documentos que o plano exige para autorizar. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp