
Evidências de Auditoria: Tipos, Qualidade e Fontes
Evidência física, documental, circunstancial e verbal, os atributos de suficiência, adequação e pertinência, constatação e as fontes mais usadas — prontuário, AIH, APAC.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
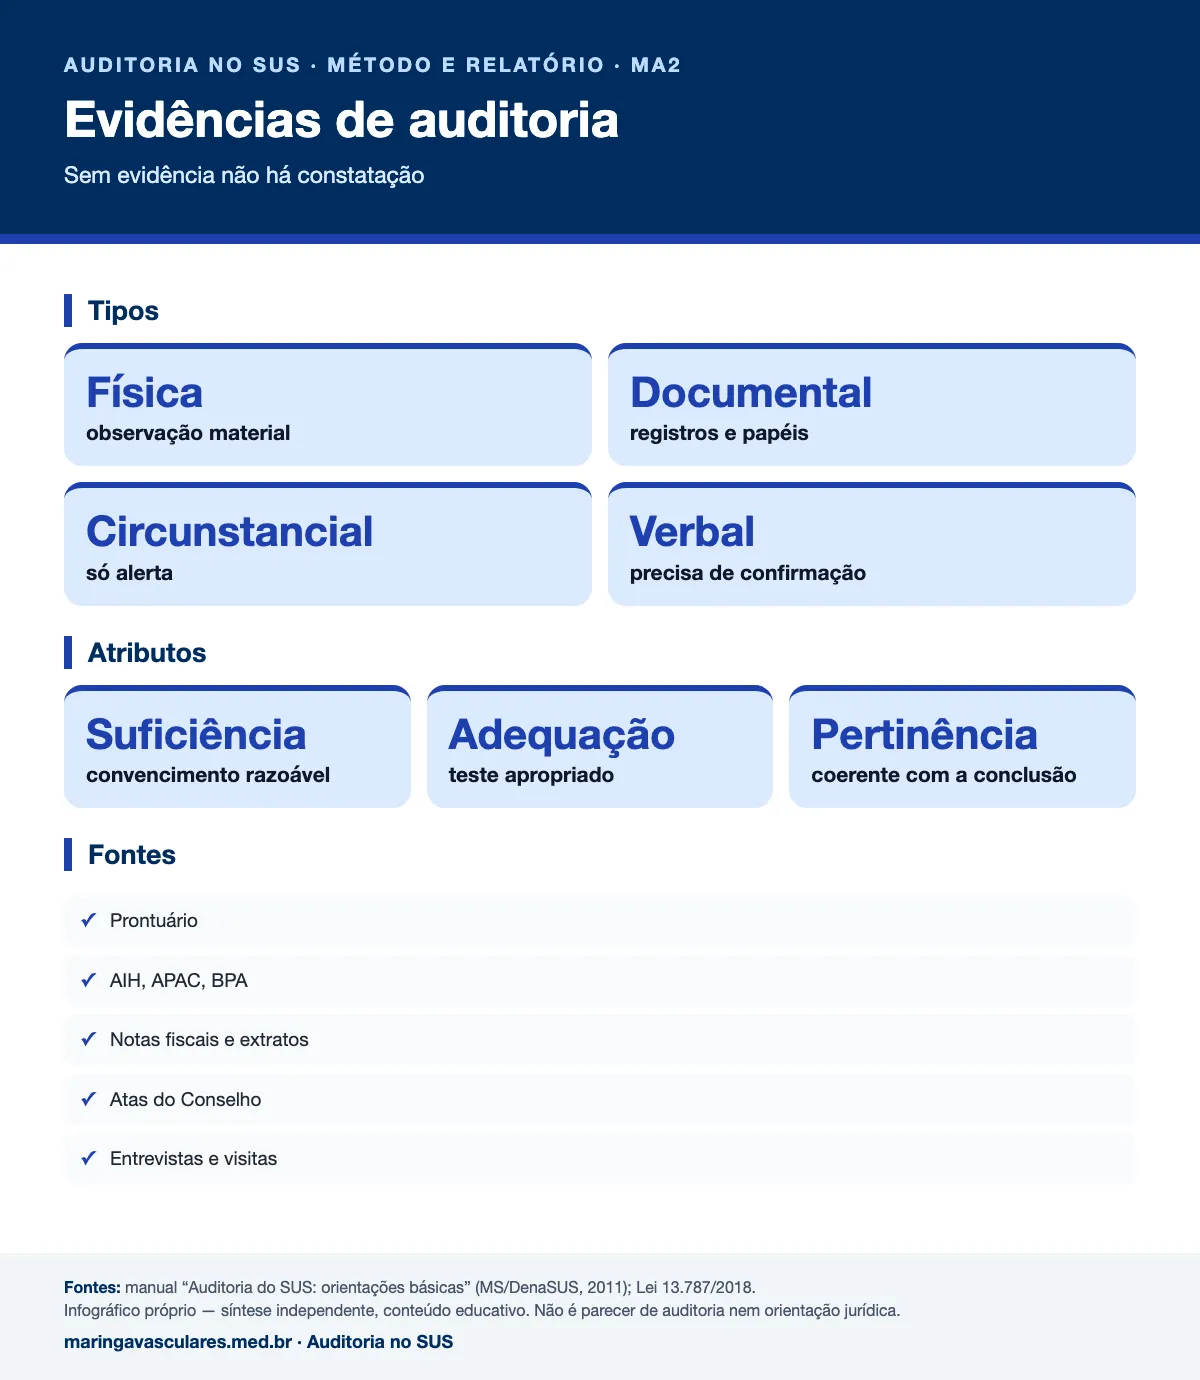
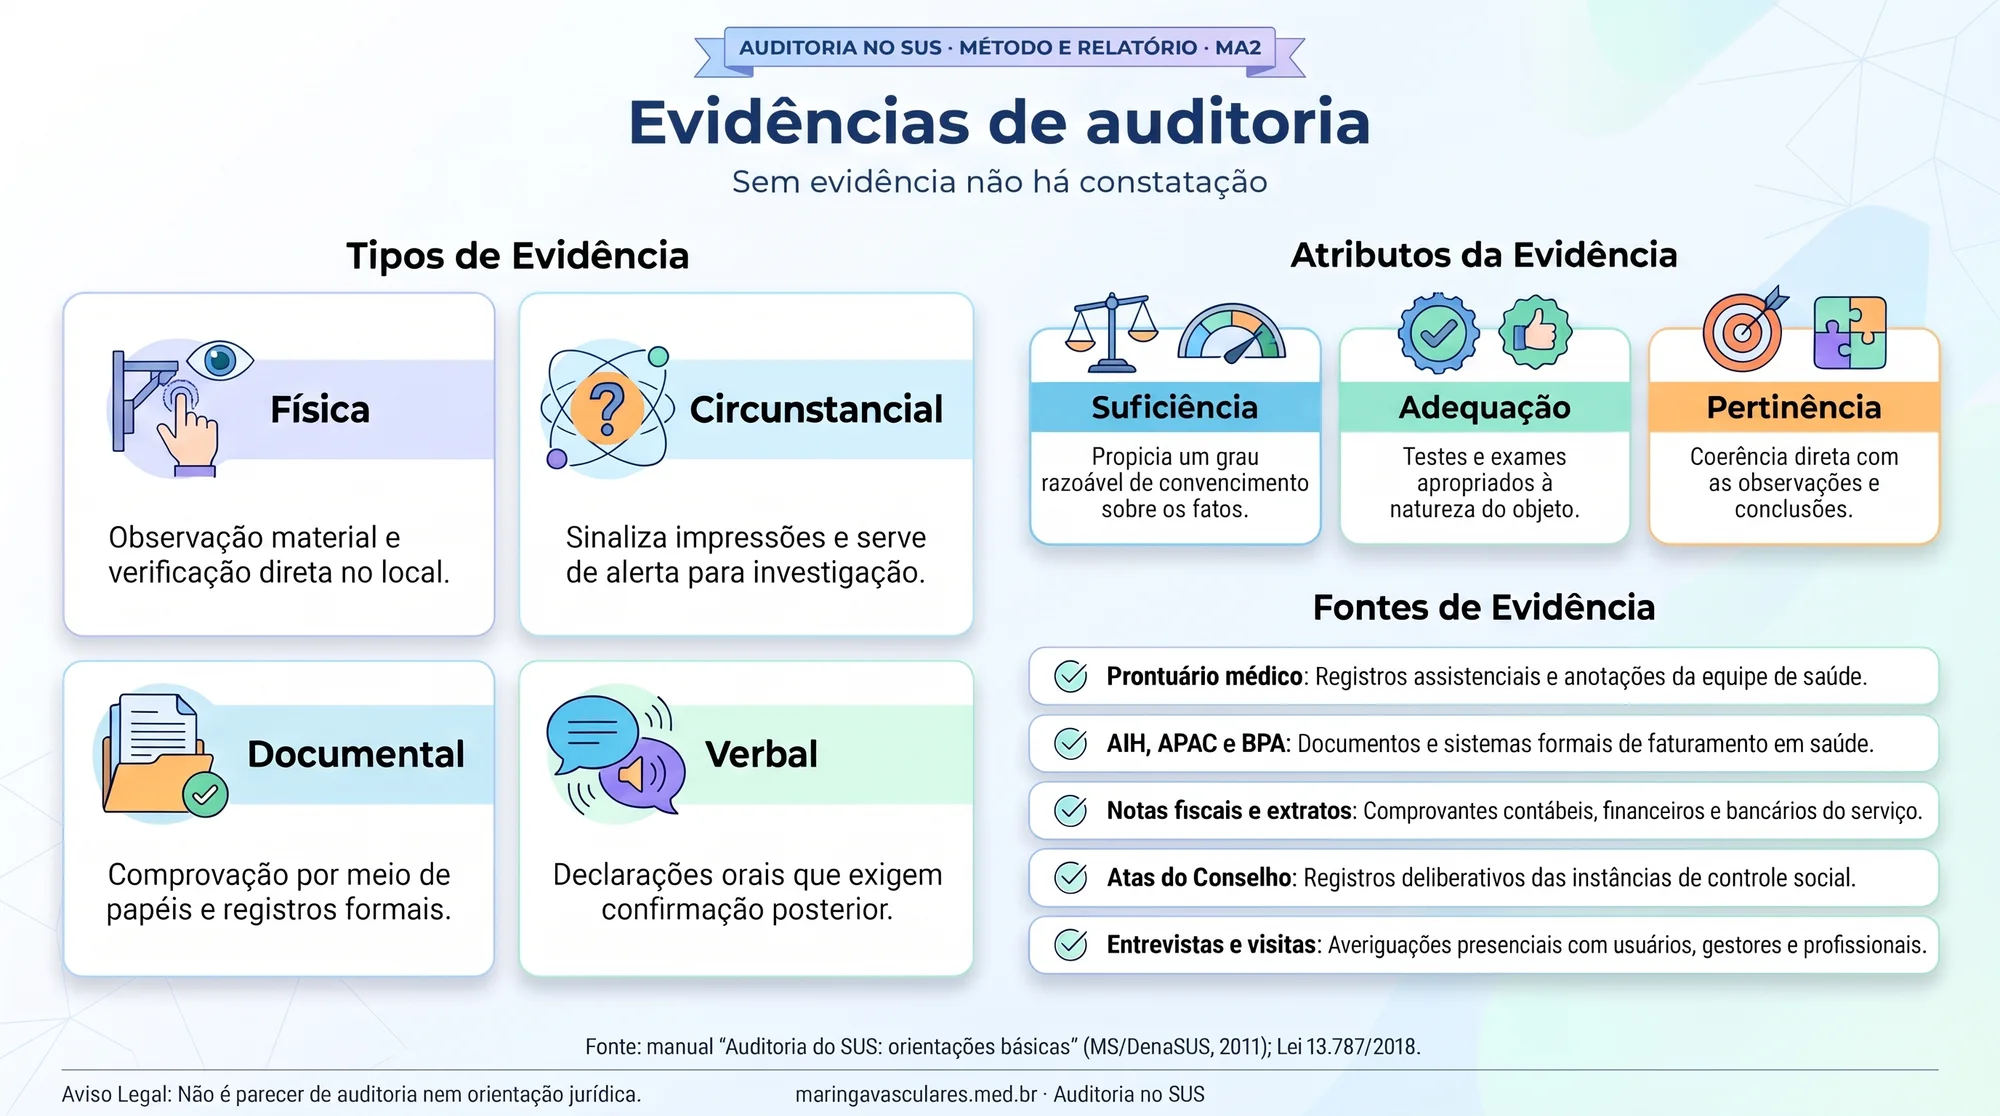
Resposta direta: Evidência é a informação que sustenta a conclusão da auditoria, colhida antes, durante ou depois da visita. O manual do DenaSUS distingue quatro tipos: física (comprovável materialmente, como um equipamento parado), documental (registros e documentos), circunstancial (uma impressão do auditor, que não basta para apontar não conformidade e serve de alerta para buscar prova) e verbal ou admissível (declarações, que precisam ser confirmadas). Uma evidência só vale se for suficiente (dá convencimento razoável), adequada (o teste foi apropriado ao fato) e pertinente (coerente com a conclusão e a recomendação). Constatação é o que se pode afirmar a partir das evidências — conforme ou não conforme. As fontes mais comuns são prontuários, AIH, APAC, notas fiscais, extratos, atas de conselho, entrevistas e visitas.
“Tivemos a impressão de que” não é constatação. O relatório só pode afirmar o que a evidência sustenta, e a evidência precisa resistir à pergunta de qualquer leitor: como você sabe?
Tipos de evidência
| Tipo | O que é | Exemplo fictício |
|---|---|---|
| Física | Comprovável materialmente, por observação | Aparelho de ultrassom com Doppler encaixotado há meses no almoxarifado |
| Documental | Comprovável em registros e documentos | Escala de plantão sem cirurgião vascular nos fins de semana, apesar do contrato |
| Circunstancial | Impressão do auditor; não basta para não conformidade | Sala de espera cheia e funcionários dizendo que “sempre é assim” — alerta para buscar dados de tempo de espera |
| Verbal (admissível) | Declaração de alguém | Paciente diz que pagou pelo exame — precisa de recibo, extrato ou outro depoimento |
Classificação do manual do DenaSUS; exemplos próprios.
Os três atributos
- Suficiência: os testes trouxeram provas bastantes para um grau razoável de convencimento.
- Adequação: o teste é apropriado à natureza do fato examinado.
- Pertinência: a evidência é coerente com a observação, a conclusão e a recomendação.
Evidência também para o que está certo
Onde buscar
- Prontuários, descrições cirúrgicas, prescrições e registros de enfermagem.
- AIH, APAC, BPA e relatórios dos sistemas do SUS.
- Notas fiscais, extratos bancários, contratos e convênios.
- Atas e resoluções do Conselho de Saúde.
- Entrevistas com gestores, profissionais e usuários.
- Visitas e registros fotográficos (respeitando a privacidade dos pacientes).
O que o livro Auditoria no SUS acrescenta
O livro reforça três ideias práticas sobre evidências:
- Sem achismo: na auditoria analítica, olha-se o que é palpável e visível; a resposta está no que se analisa, e não na opinião do auditor.
- O prontuário é a principal ferramenta e, por isso, as falhas de registro (dados ausentes, não fidedignos, rasuras) geram glosa e perda de receita. Os critérios de boa anotação estão em PF1.
- Imagens digitais: na auditoria odontológica, por exemplo, o auditor pode pedir novas imagens quando as recebidas não comprovam o procedimento (PF2).
Exemplo fictício
Há denúncia de que um hospital cobra “taxa de material” de pacientes do SUS em cirurgias de varizes. A equipe parte da evidência verbal (relato de três usuários), busca evidência documental (recibos guardados pelos pacientes, lançamentos no caixa do hospital) e física (formulário de cobrança na recepção). Com as três convergindo, a constatação é de não conformidade, com recomendação de cessar a cobrança e devolver os valores — e o caso segue para os encaminhamentos legais.
🔄 O que mudou desde o manual e o livro (2011) — conferido em novembro de 2026
Prontuário eletrônico e assinatura digital
Muitas evidências hoje são digitais. A Lei 13.787/2018 regula a digitalização e a guarda do prontuário, e a autenticidade passa a depender de certificação e trilha de auditoria do sistema, não só do exame do papel.Fonte: Planalto — Lei 13.787/2018
Em resumo
- Evidência sustenta a conclusão; sem ela não há constatação.
- Tipos: física, documental, circunstancial (só alerta) e verbal (precisa de confirmação).
- Atributos: suficiência, adequação, pertinência.
- Constatação = conforme ou não conforme; não conformidade gera recomendação.
- Fontes: prontuário, AIH, APAC, notas, extratos, atas, entrevistas, visitas.
Referências
- Romcy, Helena; Soares, Débora. Prólogo de Ana Maria Malik. Auditoria no SUS. [S. l.]: [s. n.], 2025. (e-book Kindle, 360 p.). ASIN B0FY7GTMD2.
- Brasil. Ministério da Saúde. Sistema Nacional de Auditoria. Departamento Nacional de Auditoria do SUS. Auditoria do SUS: orientações básicas. Brasília: Ministério da Saúde, 2011. (Série A. Normas e Manuais Técnicos). ISBN 978-85-334-1815-8.
- Brasil. Lei nº 13.787/2018 — prontuário digital
- Brasil. Decreto nº 1.651/1995
Resumo independente e atualizado, sem vínculo com a editora, com os autores nem com o Ministério da Saúde. O texto é autoral (síntese, comentário e atualização); nenhum quadro, figura, caso ou trecho das obras foi reproduzido, e os exemplos são fictícios. Textos de leis, normas e decisões judiciais são citados com a fonte oficial (Lei 9.610/1998, art. 8º, IV).
Perguntas Frequentes
Declaração verbal serve de evidência?
O que é constatação?
Como verificar se um documento é autêntico?
Precisa de relatório médico detalhado para o pedido do seu procedimento vascular?
Na consulta você recebe a indicação fundamentada, o pedido com o código TUSS do procedimento e, quando houver material especial, a especificação técnica com as marcas registradas na Anvisa. O relatório informa a auditoria — quem decide a cobertura é a operadora ou o gestor do SUS. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp