
Perícia Securitária: Invalidez por Acidente e por Doença
Acidente pessoal, invalidez funcional (IFPD) e laborativa (ILPD) por doença, exclusões usuais, nexo e o que a Lei 15.040/2024 mudou no contrato de seguro.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
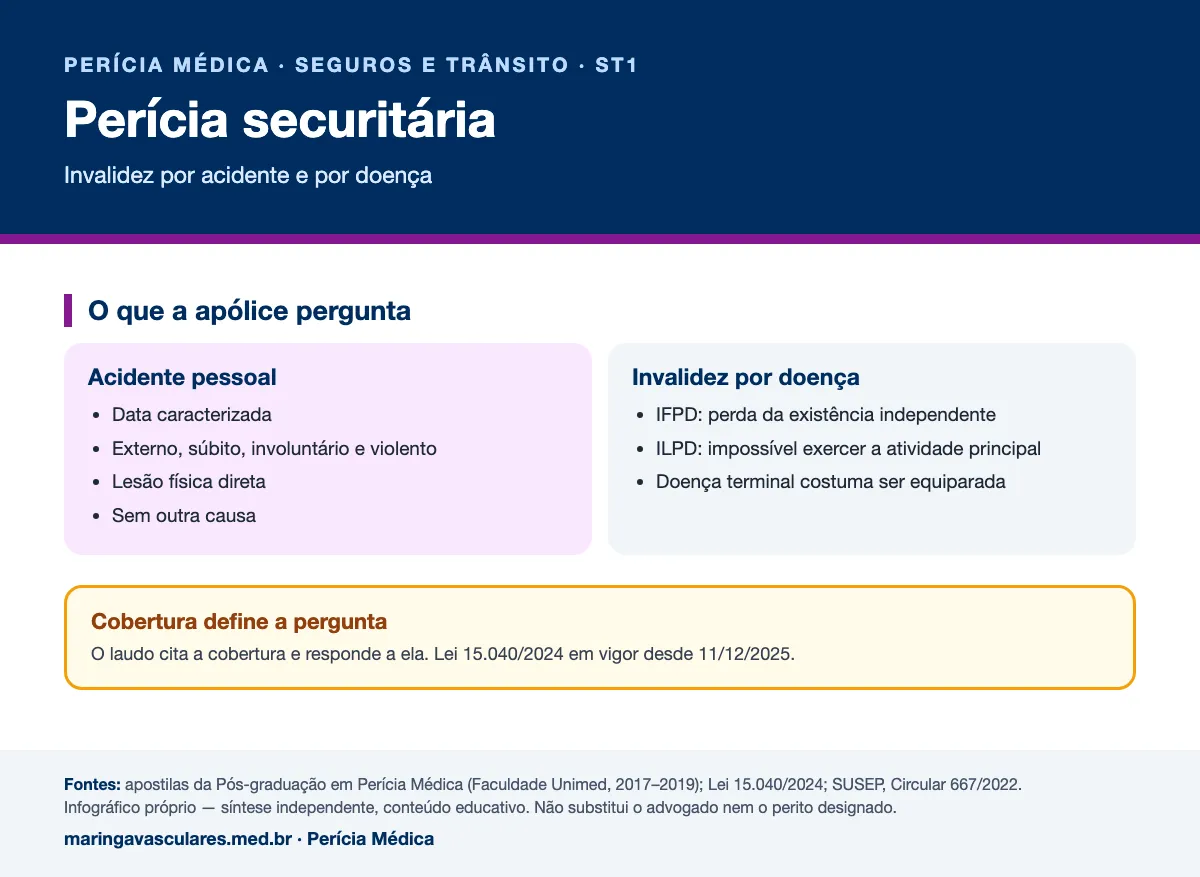
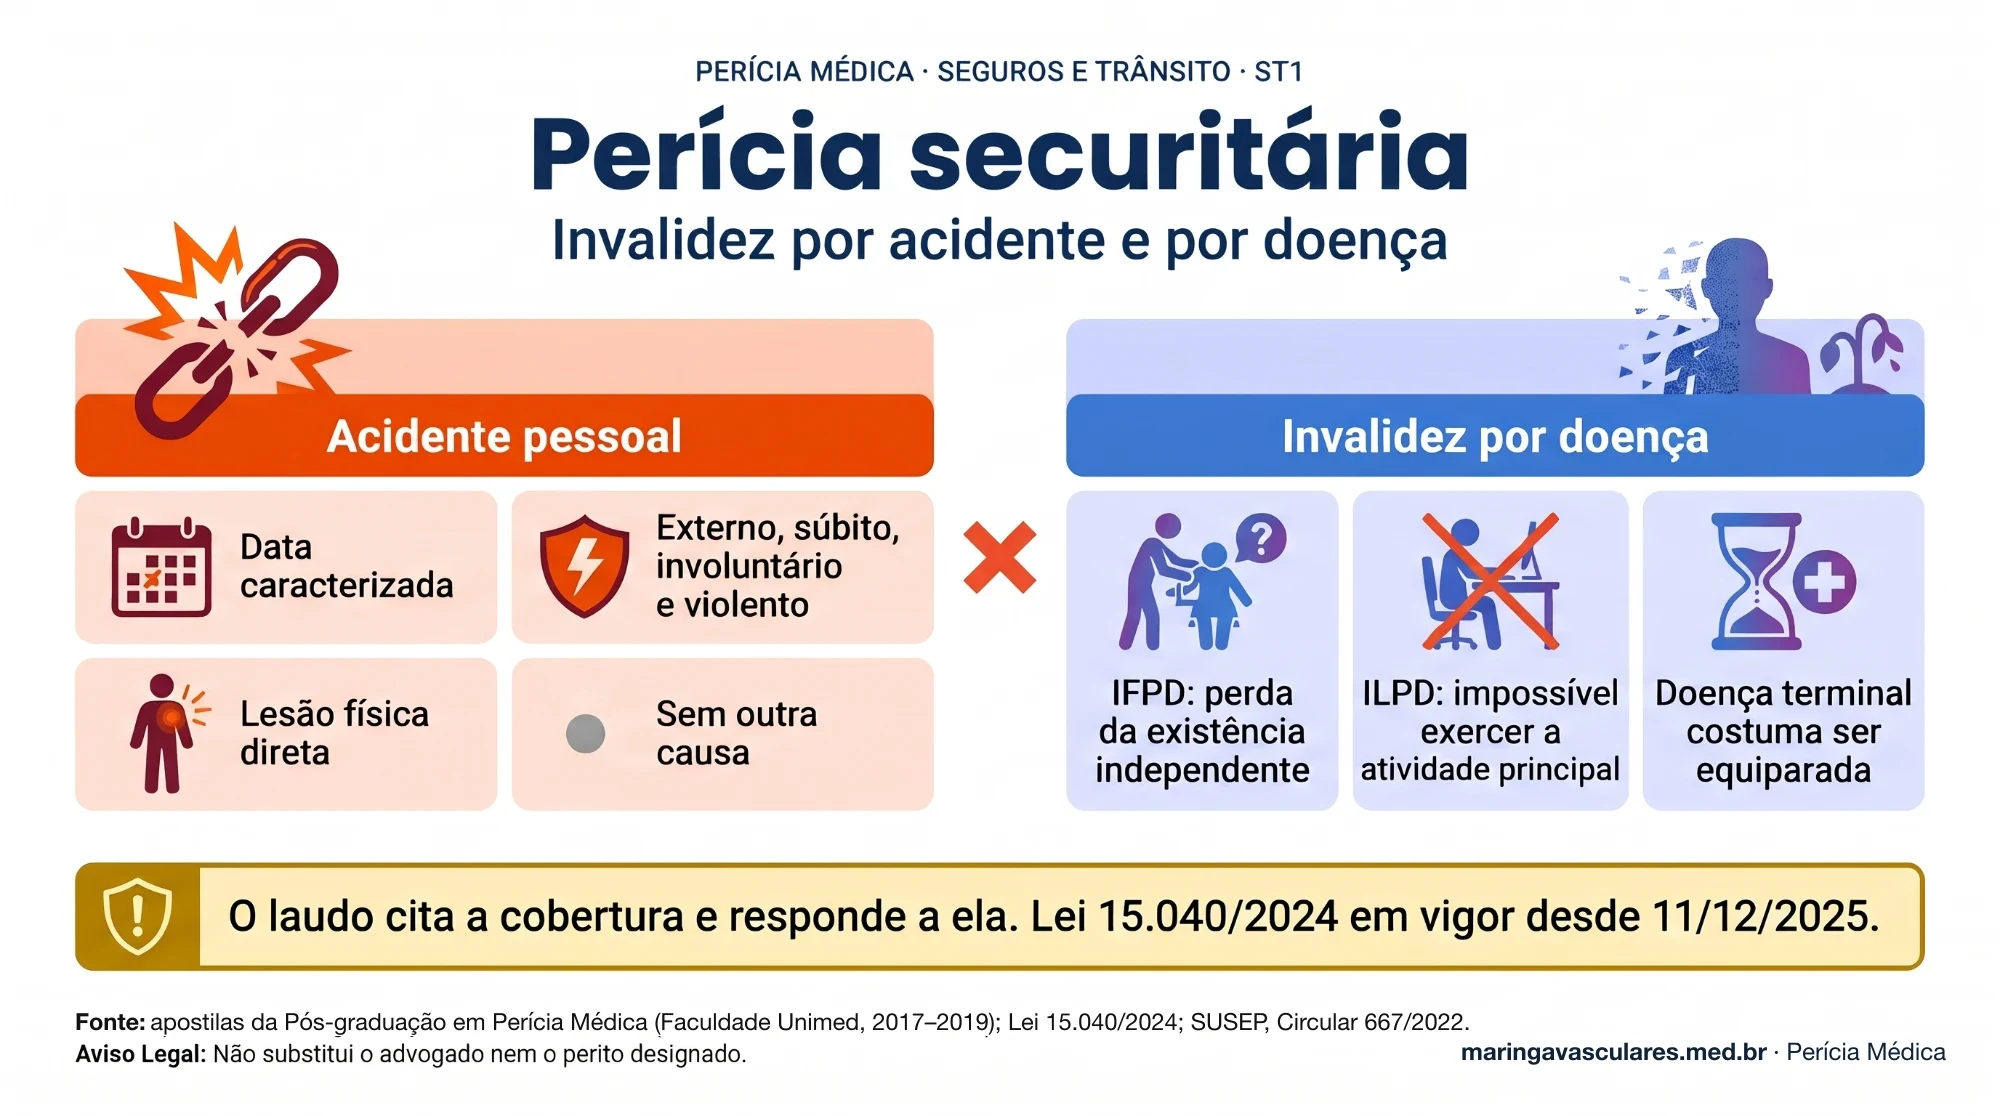
Resposta direta: Na perícia securitária o perito responde a uma pergunta contratual: o evento ou a condição do segurado se enquadra na cobertura contratada? Há duas famílias de cobertura. Na invalidez por acidente pessoal, exige-se um evento com data caracterizada, externo, súbito, involuntário e violento, que cause lesão física e, por si só, a morte ou a invalidez permanente; doenças e microtraumas ficam, em regra, fora. Na invalidez por doença, as coberturas de invalidez funcional permanente total (IFPD) e de invalidez laborativa permanente total (ILPD) medem coisas diferentes: a primeira, a perda da existência independente; a segunda, a impossibilidade de exercer a atividade principal sem recuperação possível. O laudo usa o nexo causal, a consolidação e as condições gerais da apólice, e a Lei 15.040/2024, em vigor desde 11/12/2025, passou a reger o contrato de seguro.
Duas pessoas com a mesma sequela podem receber respostas opostas da seguradora. A diferença quase nunca está na medicina: está no que a apólice contratou. O perito que entende isso escreve um laudo que serve às duas partes.
O que torna a perícia “securitária”
Diferente da perícia judicial, em que o juiz define os quesitos, na perícia securitária a regra do jogo é o contrato. O perito precisa conhecer o suficiente da apólice para saber a finalidade da missão e o alcance do que está avaliando: qual cobertura foi contratada, quais as exclusões, qual o capital segurado, quando a invalidez deve ser aferida. O laudo mantém o mesmo esqueleto de qualquer perícia — identificação, história, exame, documentos, discussão, conclusão —, mas a conclusão é calibrada ao enquadramento contratual.
Invalidez por acidente pessoal
As condições gerais costumam definir acidente pessoal como evento com data caracterizada, exclusivo e diretamente externo, súbito, involuntário, violento, causador de lesão física que, por si só e independentemente de qualquer outra causa, tenha como consequência direta a morte ou a invalidez permanente. Cada adjetivo exige prova.
| Elemento | O que o perito verifica |
|---|---|
| Data caracterizada | Documentos médicos idôneos e coerentes com o dia do evento |
| Externo | Agente que vem de fora para dentro do corpo |
| Súbito e violento | Intensidade suficiente para produzir a lesão alegada |
| Lesão física direta | Dano permanente, e não apenas lesão transitória |
| Independente de outra causa | Exclusão de estado anterior e de causa estranha |
Síntese própria a partir das definições usuais de condições gerais, descritas no curso.
O que costuma ficar de fora
O perito aplica os critérios clássicos de nexo (natureza adequada do trauma, adequação lesional, topográfica e temporal, encadeamento anátomo-clínico, exclusão de preexistência e de causa estranha) e só valora danos permanentes depois da consolidação. Para o percentual, veja o próximo post da série.
Invalidez por doença: IFPD e ILPD
- Invalidez funcional permanente total por doença (IFPD): exige a perda da existência independente do segurado, com doença que o impeça de manter as relações autonômicas da vida diária. A comprovação segue o instrumento de avaliação previsto nas condições contratuais.
- Invalidez laborativa permanente total por doença (ILPD): impossibilidade, sem recuperação ou reabilitação possível com os recursos disponíveis, para a atividade laborativa principal do segurado — aquela de que obtém maior renda.
- Doença terminal: muitas condições gerais equiparam o estágio terminal à invalidez total.
- Doença grave: cobertura distinta, que lista as doenças e os critérios de caracterização; não se confunde com invalidez.
O curso propõe, para a IFPD, avaliar três eixos: relações existenciais (autonomia, deslocamento, comunicação), condições clínicas e estruturais (função orgânica e suporte médico) e fatores de risco e antropometria (idade, obesidade, comorbidades). Cada apólice adota seu próprio instrumento, e o perito deve citá-lo expressamente em vez de impor um modelo próprio.
Exemplo fictício
Uma segurada de 60 anos tem insuficiência cardíaca em classe funcional IV por cardiopatia isquêmica, depende de oxigênio domiciliar e precisa de ajuda para banho, vestir-se e deslocar-se dentro de casa. A apólice cobre IFPD. O perito descreve a doença de base, a fração de ejeção, a necessidade de oxigênio, a dependência para atividades básicas e as comorbidades, aplica o instrumento contratual e conclui se a perda da existência independente está caracterizada. Se a cobertura fosse apenas de acidente pessoal, a conclusão seria outra: a limitação decorre de doença, e não de evento externo, súbito e violento.
🔄 O que mudou desde a apostila (2017) — conferido em novembro de 2026
Lei do contrato de seguro
A Lei 15.040/2024 passou a vigorar em 11/12/2025 e substituiu as regras do Código Civil sobre o contrato de seguro (arts. 757 a 802), incluindo capítulo próprio de seguros de pessoas. O que a apostila chama de “Código Civil não prevê perícia no seguro” deve ser relido à luz da nova lei.Fonte: Lei 15.040/2024
Normas da SUSEP
A Circular SUSEP 302/2005, citada no curso, foi revogada pela Circular SUSEP 667/2022, que passou a valer em 1º de agosto de 2022. Cada seguradora registra condições gerais próprias; é nelas que o perito encontra as definições aplicáveis à apólice.Fonte: SUSEP, Circular 667/2022 (confira o texto vigente)
Sigilo e formulários
O Código de Ética Médica (Res. 2.217/2018) manteve a vedação de revelar fatos de que o médico tenha conhecimento pelo exercício da profissão e a restrição a informações à seguradora sobre a morte do paciente além do que consta da declaração de óbito.Fonte: CFM, Res. 2.217/2018, arts. 73 a 79
Em resumo
- A cobertura define a pergunta; o laudo precisa citá-la e respondê-la.
- Acidente pessoal: data caracterizada, externo, súbito, involuntário, violento, com lesão física direta.
- Doenças e microtraumas cumulativos costumam estar excluídos da cobertura por acidente.
- IFPD mede perda da vida independente; ILPD mede perda da atividade principal.
- Registre nexo, estado anterior e consolidação; tratamento ainda em curso adia o laudo definitivo.
Referências
- Weliton Barbosa Santos. Perícia securitária (apostila). Pós-graduação em Perícia Médica, Faculdade Unimed, 2017.
- Wellington Santos. Perícia em medicina de tráfego (apostila). Pós-graduação em Perícia Médica, Faculdade Unimed, 2019.
- Marcelo Mari de Castro. Perícia médico-legal (apostila). Pós-graduação em Perícia Médica, Faculdade Unimed, 2018.
- Lei 15.040/2024 (Lei do Contrato de Seguro)
- SUSEP. Circular 667/2022 e normas de seguros de pessoas
- CFM. Código de Ética Médica (Res. 2.217/2018), capítulo sobre auditoria e perícia
Resumo independente e atualizado, sem vínculo com a Faculdade Unimed nem com os professores. O texto é autoral (síntese, comentário e atualização); nenhum quadro, caso clínico, modelo ou trecho do material didático foi reproduzido. Textos de leis, normas e decisões judiciais são citados com a fonte oficial (Lei 9.610/1998, art. 8º, IV).
Perguntas Frequentes
O que é “invalidez funcional” e “invalidez laborativa”?
Por que o médico assistente não preenche o formulário da seguradora?
Doença preexistente anula o seguro?
Precisa de avaliação vascular com relatório detalhado?
Consulta com exame clínico, Doppler quando indicado e relatório médico completo: diagnóstico, exames, tratamento e limitações descritas com objetividade. O relatório informa — quem conclui a perícia é o perito designado. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Saiba como funciona o Eco-DopplerLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp