
Tabela SUSEP de Invalidez: Como o Percentual é Calculado
Perda total e parcial, soma de segmentos, teto de 100%, várias lesões no mesmo membro e a diferença entre perda funcional e anatômica.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
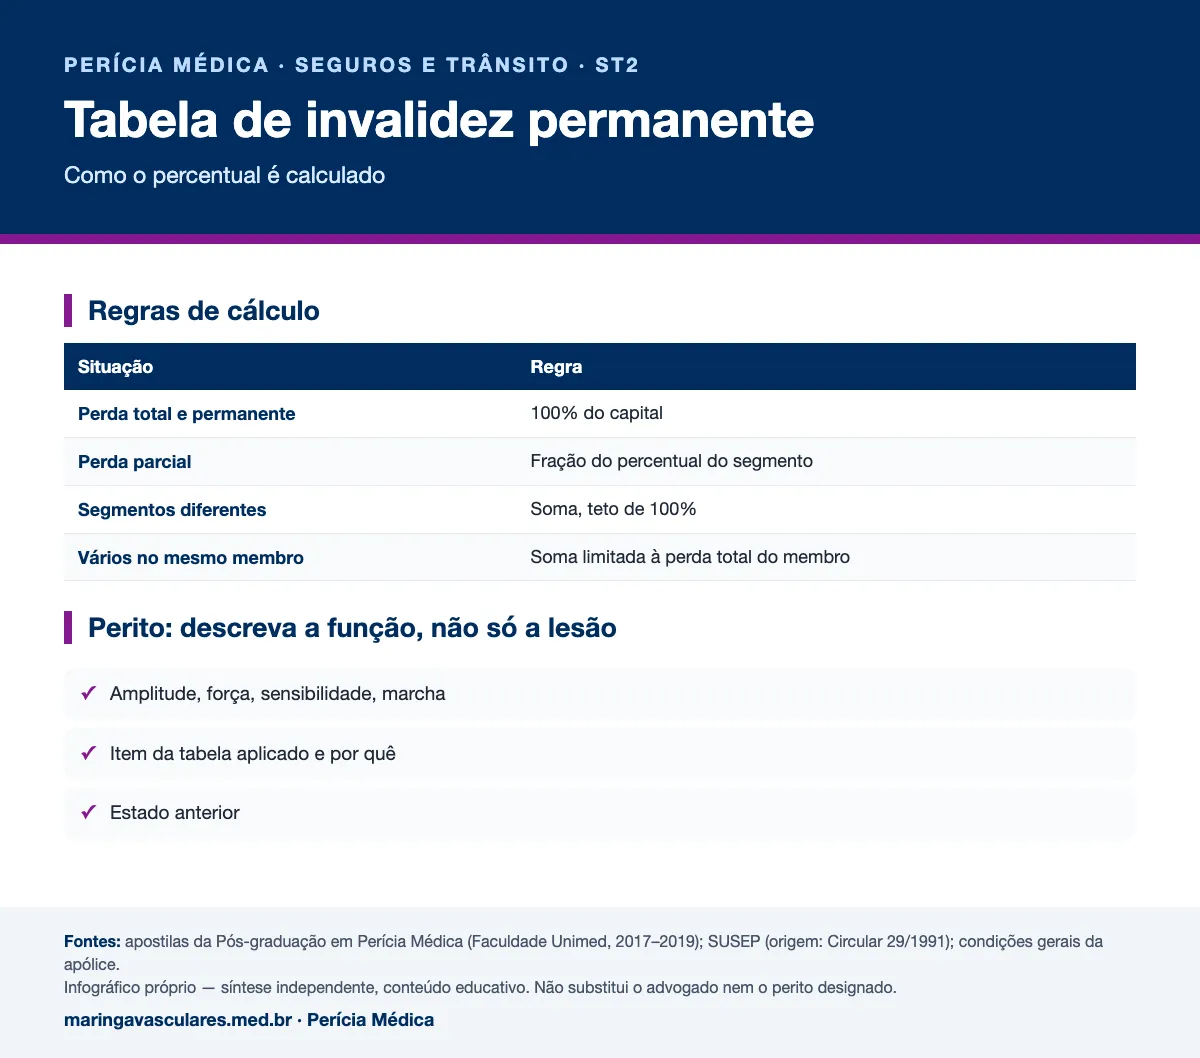
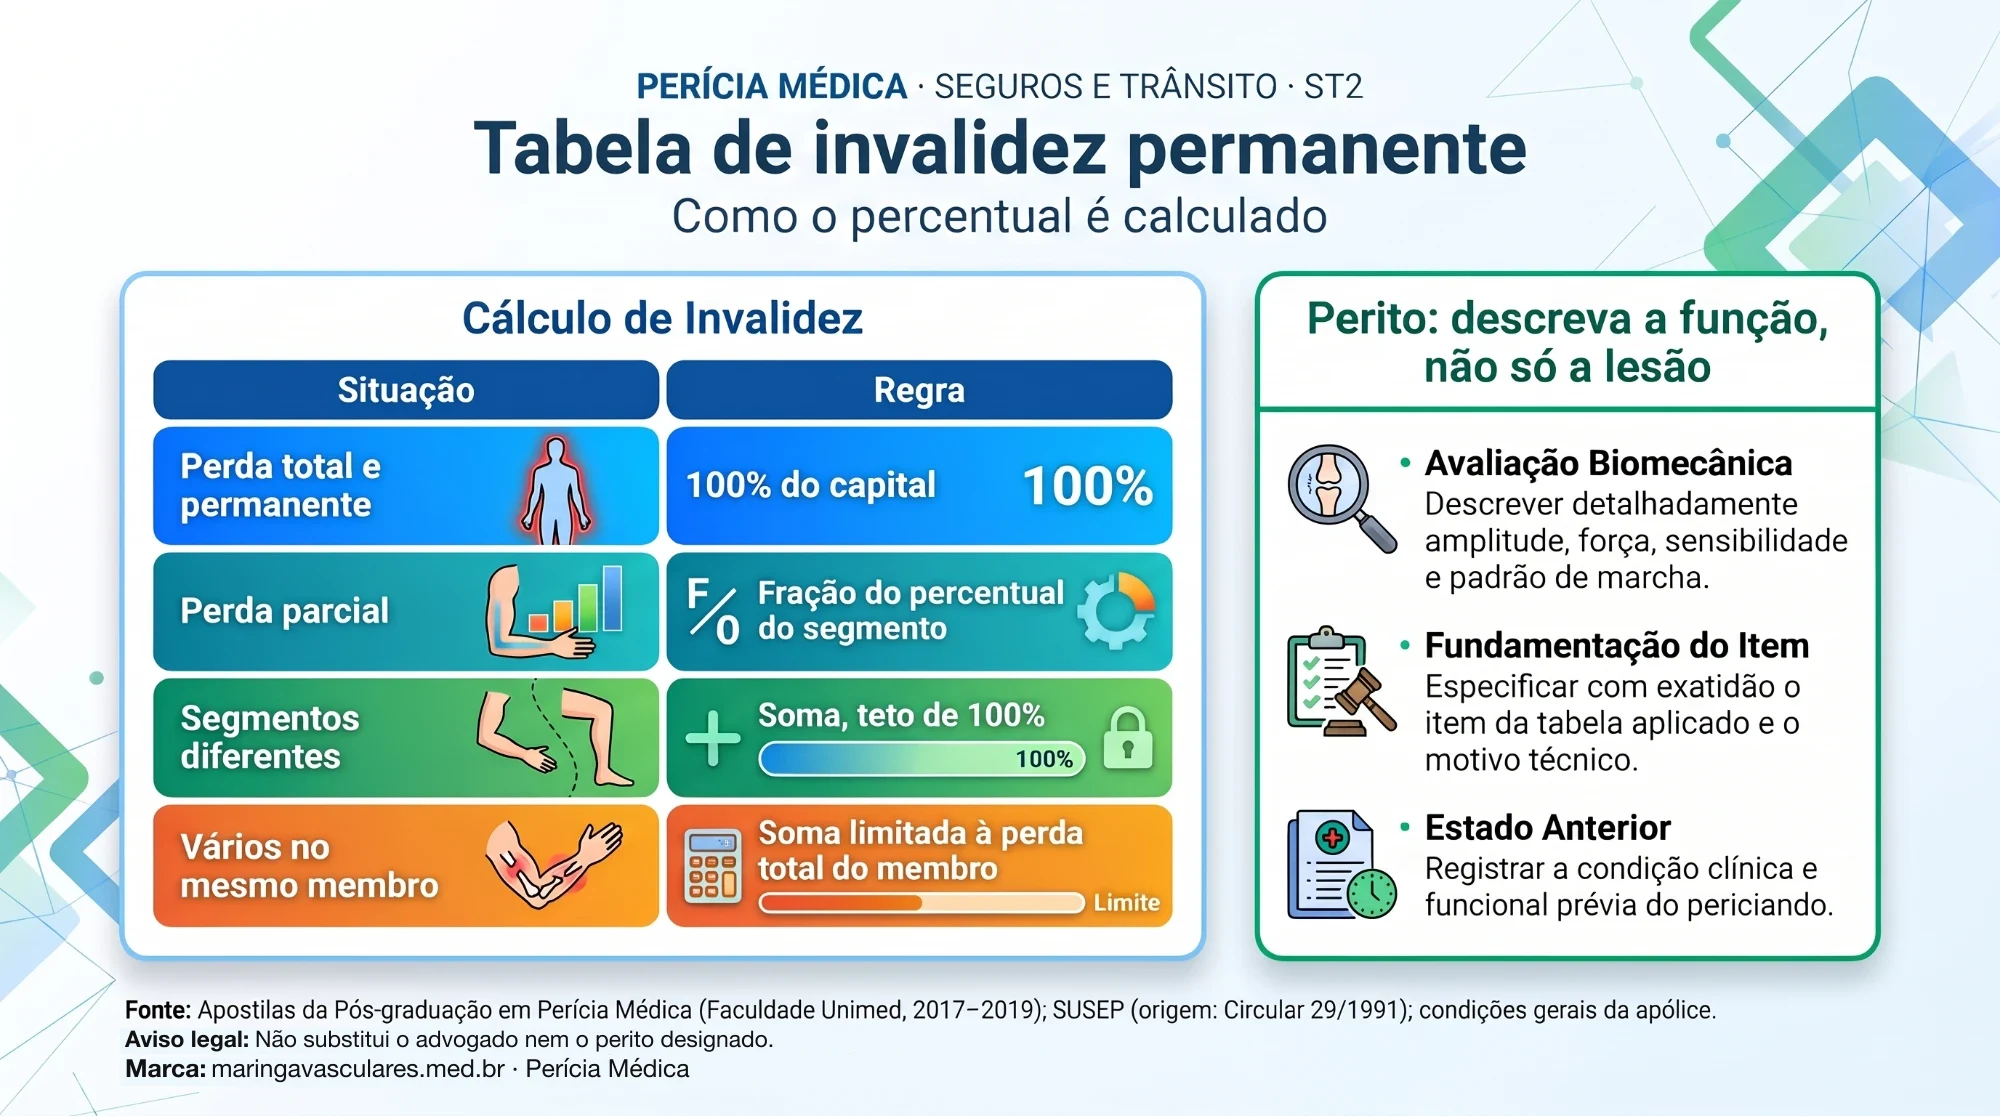
Resposta direta: A indenização por invalidez permanente parcial é calculada aplicando ao capital segurado o percentual previsto para a perda sofrida. Esses percentuais vêm de tabelas de invalidez — o mercado chama de “tabela SUSEP” a tabela das condições gerais da seguradora, com origem na Circular SUSEP 29/1991. As regras de cálculo são lógicas: perda total e permanente equivale a 100%; a perda parcial recebe fração do percentual do segmento; quando várias partes do corpo são atingidas, somam-se os percentuais; várias lesões no mesmo membro ou órgão não podem passar do percentual da perda total desse segmento. O perito gradua a perda (funcional, não só anatômica), explica o raciocínio e deixa a conta para quem tem a apólice.
Existe uma tentação de transformar o laudo em planilha. A tabela é um guia para o cálculo, não um substituto do raciocínio do perito: antes de aplicar um percentual, é preciso saber o que foi perdido, quanto foi perdido e se é permanente.
A lógica do cálculo
Em cobertura de invalidez permanente por acidente, a regra geral é que, concluído o tratamento ou esgotados os recursos terapêuticos, avalia-se a invalidez definitiva na alta médica. Se a perda é total e permanente, paga-se 100% do capital segurado para a cobertura. Se é parcial, aplica-se o percentual previsto na tabela para aquela perda, graduado quando a tabela prevê gradação (por exemplo, perda parcial de movimento).
| Situação | Regra de cálculo |
|---|---|
| Perda total e permanente | 100% do capital segurado da cobertura |
| Perda parcial e permanente | Percentual da tabela para o segmento, graduado conforme a perda residual |
| Vários segmentos atingidos no mesmo acidente | Somam-se os percentuais; o total não excede 100% |
| Várias lesões no mesmo membro ou órgão | Soma limitada ao percentual da perda total desse membro ou órgão |
| Sequela não prevista na tabela | Aplica-se a condição geral sobre casos omissos (analogia, grau de redução funcional); explique o critério |
Síntese própria das regras gerais descritas no curso; o texto da apólice prevalece.
Perda funcional, não só anatômica
Cortar o dedo e perder a função do dedo nem sempre coincidem. Um dedo preservado, rígido e sem sensibilidade pode ser tão inútil quanto um dedo amputado; uma amputação de ponta de dedo com boa pinça pode ter impacto bem menor. O laudo descreve a função: amplitude de movimento, força de preensão, sensibilidade, estabilidade, marcha, capacidade de apoio. A graduação percentual deve nascer dessa descrição e ser explicada em linguagem que a seguradora e o segurado entendam.
- Identifique o segmento (membro, órgão, função) e o lado.
- Descreva o estado atual com medidas objetivas.
- Diga se a perda é total ou parcial e como chegou à graduação.
- Aponte o item da tabela da apólice que está sendo aplicado e por quê.
- Informe o estado anterior e se parte da perda já existia.
Cuidado com a coluna
Sequelas vasculares
Em sequelas de trauma vascular, a medição da função é parte do enquadramento: amputação em diferentes níveis, isquemia residual com claudicação, síndrome pós-trombótica, linfedema, paralisias associadas. O percentual deve refletir a perda funcional comprovada com exames — pulsos, índice tornozelo-braquial, ecodoppler, perimetria — e não apenas o diagnóstico.
Exemplo fictício
Um ciclista profissional sofre fratura exposta da perna direita com lesão da artéria tibial posterior reparada e síndrome compartimental. Na consolidação, mantém limitação do tornozelo e perda de sensibilidade plantar, sem amputação. A apólice prevê percentual por perda funcional parcial do pé e, separadamente, do membro inferior. O perito mede a amplitude, grau de força, a marcha e a perfusão residual, escolhe o item aplicável, justifica a graduação e informa que, para o mesmo membro, a soma dos percentuais respeita o limite da perda total do membro. A conta final fica com a seguradora, com base no capital contratado.
🔄 O que mudou desde a apostila (2017) — conferido em novembro de 2026
Normas da SUSEP
A Circular SUSEP 302/2005 foi revogada pela Circular 667/2022, em vigor desde 1º de agosto de 2022. A “tabela SUSEP” continua sendo o nome de mercado para a tabela incluída nas condições gerais de cada seguradora.Fonte: SUSEP, Circular 667/2022 (confira o texto)
Contrato de seguro
A Lei 15.040/2024, em vigor desde 11/12/2025, regula o contrato de seguro e deve ser lida junto com as condições gerais ao discutir cobertura, prazo e pagamento.Fonte: Lei 15.040/2024
Em resumo
- A tabela fixa percentuais por perda; o perito comprova a perda e a graduação.
- Perda total e permanente: 100% do capital; parcial: fração do percentual do segmento.
- Várias partes do corpo: soma, com teto de 100%.
- Várias lesões no mesmo membro: soma limitada ao percentual da perda total do membro.
- Cite o instrumento da apólice e explique cada etapa do cálculo.
Referências
- Weliton Barbosa Santos. Perícia securitária (apostila). Pós-graduação em Perícia Médica, Faculdade Unimed, 2017.
- Wellington Santos. Perícia em medicina de tráfego (apostila). Pós-graduação em Perícia Médica, Faculdade Unimed, 2019.
- Marcelo Mari de Castro. Perícia médico-legal (apostila). Pós-graduação em Perícia Médica, Faculdade Unimed, 2018.
- SUSEP. Normas e circulares sobre seguros de pessoas (Circular 667/2022)
- Lei 15.040/2024
Resumo independente e atualizado, sem vínculo com a Faculdade Unimed nem com os professores. O texto é autoral (síntese, comentário e atualização); nenhum quadro, caso clínico, modelo ou trecho do material didático foi reproduzido. Textos de leis, normas e decisões judiciais são citados com a fonte oficial (Lei 9.610/1998, art. 8º, IV).
Perguntas Frequentes
Existe uma tabela única no Brasil?
Se há duas lesões no mesmo membro, somo os percentuais?
O que entra: perda anatômica ou funcional?
Precisa de avaliação vascular com relatório detalhado?
Consulta com exame clínico, Doppler quando indicado e relatório médico completo: diagnóstico, exames, tratamento e limitações descritas com objetividade. O relatório informa — quem conclui a perícia é o perito designado. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Saiba como funciona o Eco-DopplerLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp