
Cláusulas Abusivas no Plano de Saúde: Como o CDC Protege o Paciente
Por que plano de saúde é relação de consumo, o que o Código de Defesa do Consumidor anula, o que o STJ consolidou e como agir diante de uma negativa.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
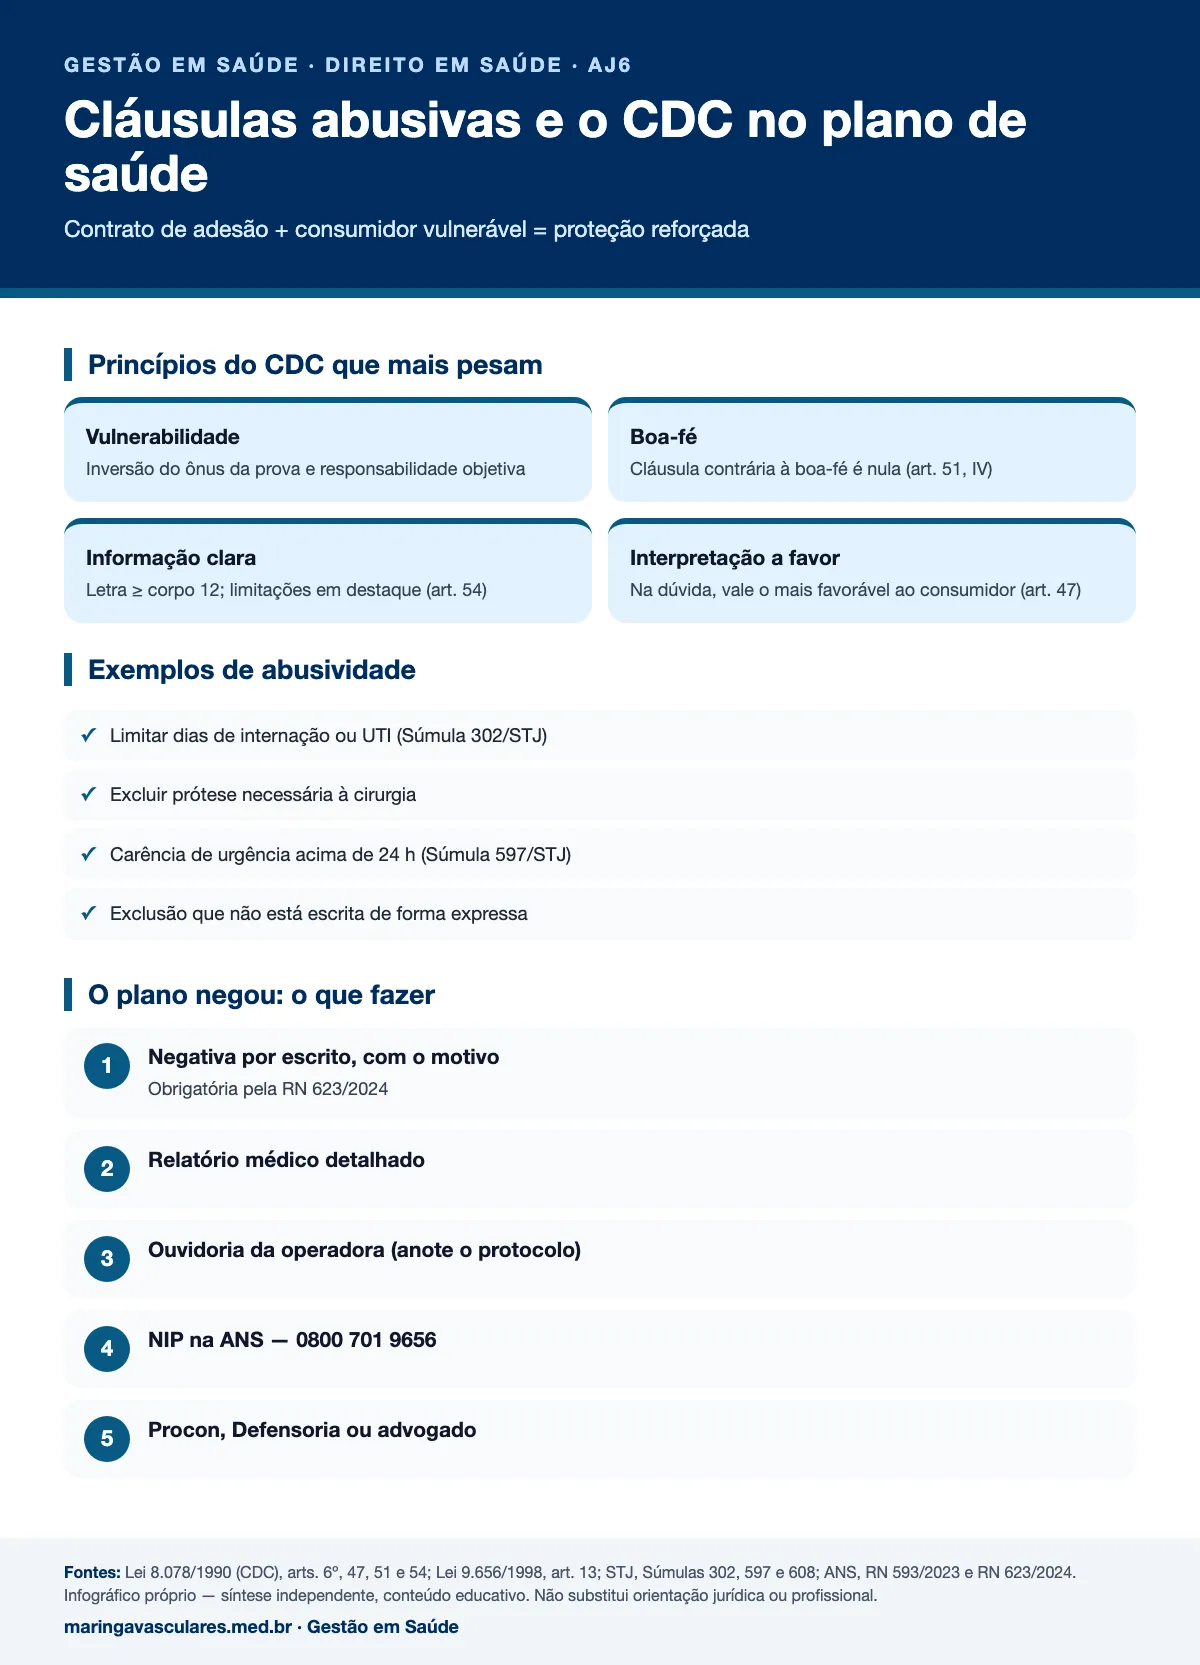
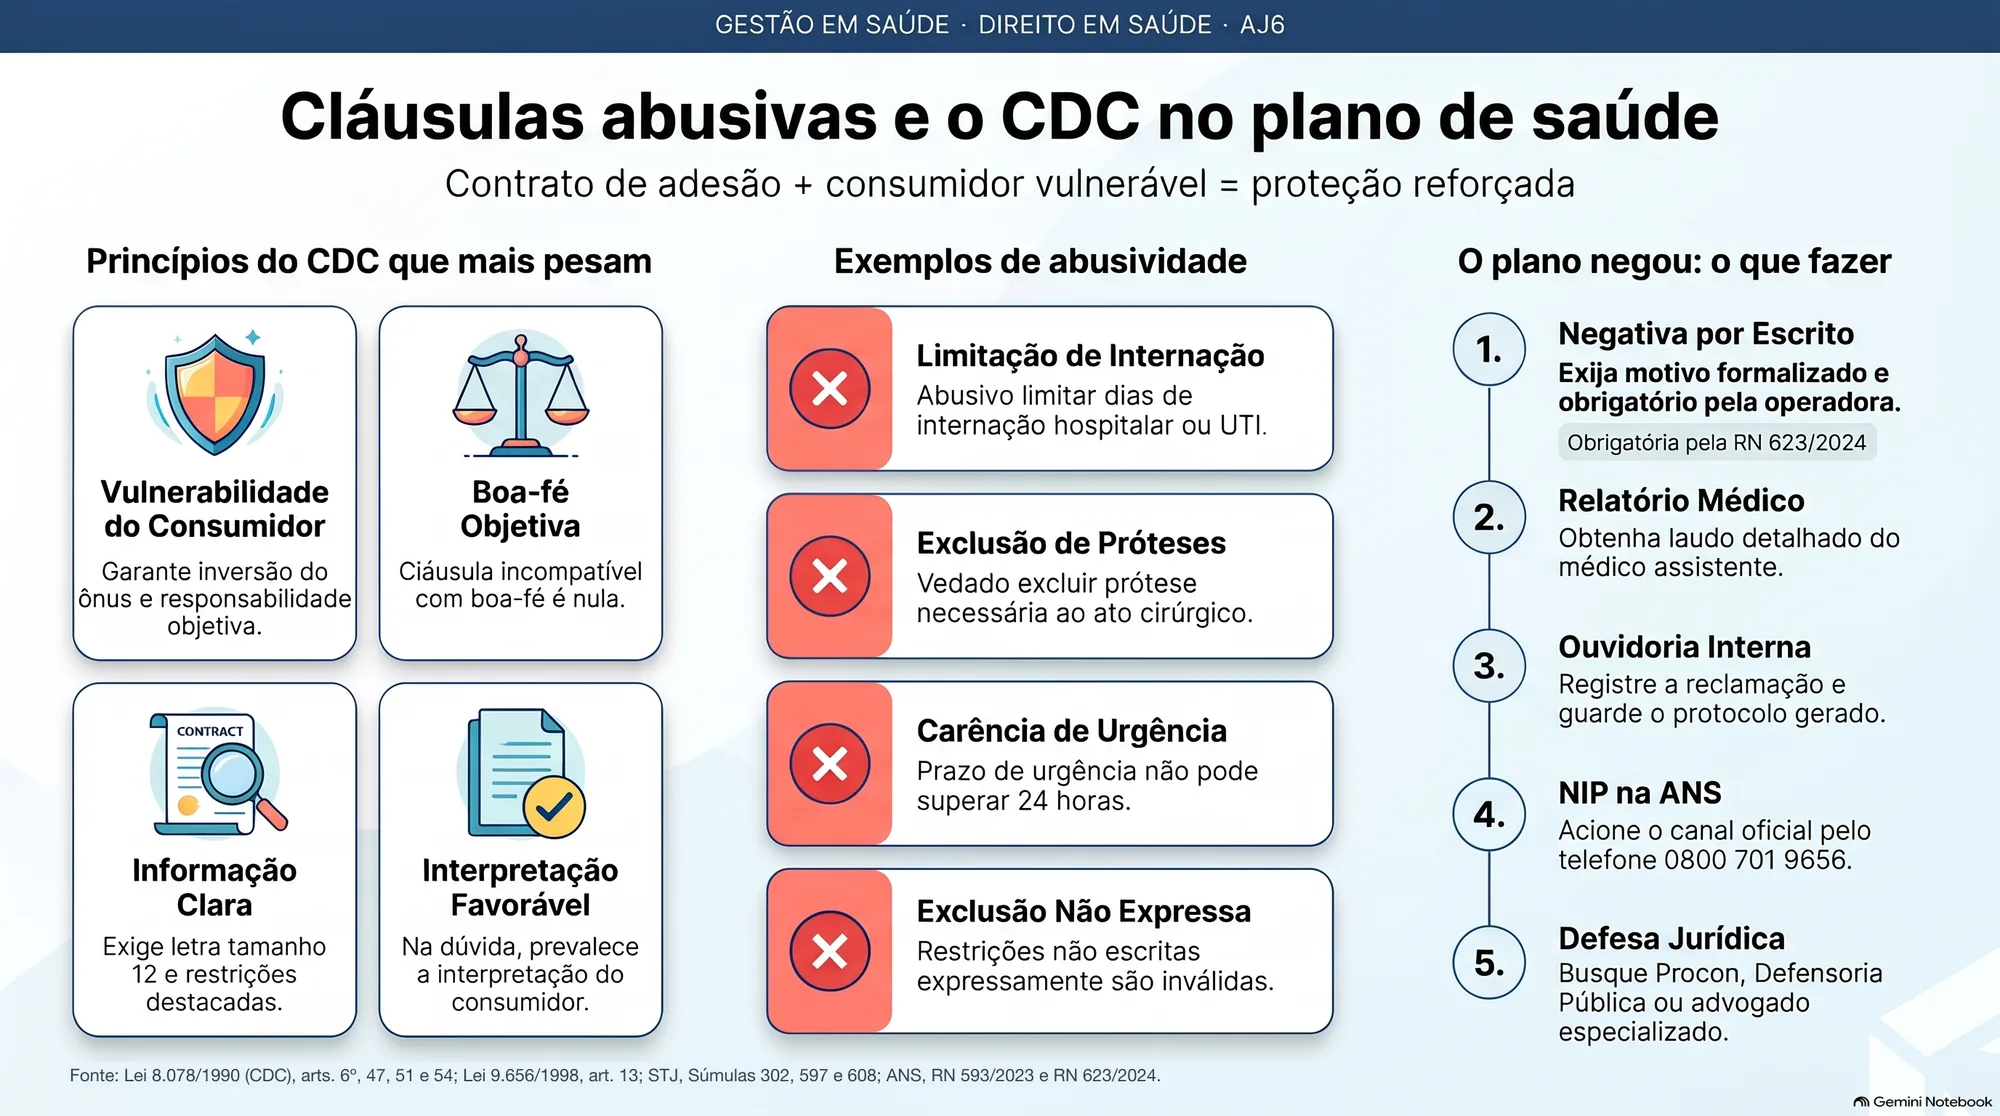
Resposta direta: Plano de saúde é contrato de consumo e de adesão: o consumidor só aceita ou recusa cláusulas prontas. Por isso valem os princípios do CDC — vulnerabilidade do consumidor, boa-fé, informação clara, interpretação mais favorável ao consumidor (art. 47) e nulidade das cláusulas abusivas (art. 51). O STJ consolidou que o CDC se aplica aos planos, exceto autogestão (Súmula 608), e que limitar o tempo de internação é abusivo (Súmula 302). Negativas devem ser justificadas por escrito (RN 623/2024), e o cancelamento por atraso exige mais de 60 dias de inadimplência e notificação até o 50º dia.
O contrato do plano de saúde chega pronto: o consumidor não negocia cláusula por cláusula, só assina ou desiste. É justamente por isso que a lei o protege mais.
Por que é relação de consumo
O Código de Defesa do Consumidor (Lei 8.078/1990) define consumidor como quem adquire ou usa um produto ou serviço como destinatário final, e fornecedor como quem presta serviços no mercado mediante remuneração. A operadora de planos é um fornecedor típico de serviços, e o beneficiário está em posição de vulnerabilidade: não domina a técnica médica nem as contas atuariais. As normas do CDC são de ordem pública — o juiz pode aplicá-las mesmo que ninguém peça.
Na prática, quatro leis se somam para proteger o usuário: Constituição, CDC, Lei 9.656/1998 e Código Civil.
Os princípios que mais pesam
Vulnerabilidade
Boa-fé e equilíbrio
Informação clara
Interpretação a favor do consumidor
Contrato de adesão e cláusulas abusivas
Contrato de adesão é aquele em que as cláusulas são aprovadas pela autoridade ou fixadas unilateralmente pelo fornecedor, sem que o consumidor possa discuti-las (CDC, art. 54). O CDC aceita esse modelo — sem ele não haveria mercado de massa —, mas anula as cláusulas que colocam o consumidor em desvantagem exagerada. O art. 51 traz uma lista exemplificativa: o juiz pode reconhecer outras situações abusivas. O CDC também permite rever cláusulas que se tornem excessivamente onerosas por fatos posteriores (art. 6º, V).
- Limitar o tempo de internação ou de UTI — abusivo (Súmula 302/STJ) e proibido pela Lei 9.656 nos planos hospitalares.
- Excluir prótese necessária ao ato cirúrgico — abusivo: a Lei 9.656 só permite excluir próteses sem relação com a cirurgia ou com finalidade estética.
- Carência acima de 24 horas para urgência — abusiva (Súmula 597/STJ).
- Exclusão não escrita de forma expressa e clara — não vale contra o consumidor; tribunais têm mandado cobrir exames e procedimentos que o contrato não excluía de modo expresso.
- Cobrar taxa de renovação ou recontar carências — vedado pela Lei 9.656 (art. 13).
Cancelamento por inadimplência: as regras
No plano individual ou familiar, a operadora só pode suspender ou rescindir o contrato por fraude ou por inadimplência superior a 60 dias, consecutivos ou não, nos últimos 12 meses — e desde que o beneficiário seja comprovadamente notificado até o 50º dia de atraso (Lei 9.656, art. 13). Durante uma internação, não pode haver suspensão nem rescisão.
O plano negou: passo a passo
- Peça a negativa por escrito, com o motivo e a cláusula ou norma que a fundamenta.
- Junte o pedido e o relatório médico (diagnóstico, indicação, urgência, por que outras opções não servem).
- Registre reclamação na ouvidoria da operadora e guarde o número de protocolo.
- Abra uma Notificação de Intermediação Preliminar (NIP) na ANS — pelo site ou no 0800 701 9656. A maioria dos casos se resolve nessa fase.
- Sem solução: Procon, Defensoria Pública, Juizado Especial ou advogado. Em urgência, o Judiciário pode decidir em caráter liminar.
🔄 O que mudou desde o livro (2016) — conferido em novembro de 2026
Súmula 608 do STJ (2018) substituiu a Súmula 469
O livro dizia, sem ressalvas, que o CDC se aplica aos planos. Em 2018 o STJ cancelou a Súmula 469 e editou a 608: o CDC vale para os planos de saúde, exceto os de autogestão.Fonte: STJ, Súmula 608 (DJe 17/4/2018)
Negativa justificada por escrito (RN 623/2024)
A ANS passou a exigir que as negativas de cobertura sejam justificadas por escrito, com o fundamento contratual ou legal, e regras de prazo para responder às solicitações. A norma vigora integralmente desde 1º/7/2025. Os prazos máximos de atendimento seguem a RN 566/2022.Fonte: ANS, RN 623/2024 e RN 566/2022
Notificação por inadimplência (RN 593/2023)
A ANS detalhou como a operadora deve notificar o atraso e comprovar a notificação; sem prova inequívoca, a exclusão é inválida. Vigente desde 1º/9/2024, com ajustes da RN 617/2024.Fonte: ANS, RN 593/2023 e perguntas frequentes da ANS (2025)
Novo Código de Processo Civil
O livro cita o CPC de 1973; desde 2016 vale o CPC de 2015 (Lei 13.105/2015), inclusive para inversão do ônus da prova e tutelas de urgência.Fonte: Lei 13.105/2015
Em resumo
- Plano de saúde é contrato de consumo e de adesão; o CDC se aplica, salvo autogestão (Súmula 608/STJ).
- Cláusulas contrárias à boa-fé são nulas (art. 51), e na dúvida vale a leitura mais favorável ao consumidor (art. 47).
- Limitar internação é abusivo (Súmula 302/STJ); carência de urgência acima de 24 h também (Súmula 597/STJ).
- Cancelamento por atraso: mais de 60 dias em 12 meses e notificação comprovada até o 50º dia.
- Negativa: exija por escrito, use a ouvidoria e a NIP da ANS antes de judicializar.
Referências
- Machado ACM et al. Aspectos jurídicos em saúde. Rio de Janeiro: Editora FGV, 2016. (Série FGV Management — Gestão em Saúde). ISBN 978-85-225-1869-2.
- Lei 8.078/1990 (Código de Defesa do Consumidor)
- Lei 9.656/1998, art. 13
- STJ, Súmulas 302, 597 e 608
- ANS, RN 593/2023, RN 623/2024 e RN 566/2022
Resumo independente, sem vínculo com a Editora FGV nem com os autores. O texto é autoral (síntese e comentário); nenhum quadro, figura ou trecho do livro foi reproduzido. Para estudo aprofundado, leia a obra original.
Perguntas Frequentes
O Código de Defesa do Consumidor vale para plano de saúde?
O plano pode limitar os dias de internação?
O plano pode me cancelar por atraso?
O plano negou meu procedimento. O que fazer?
Vai tratar um problema vascular pelo plano de saúde?
Na consulta você recebe o relatório médico, o pedido com o código do procedimento e o termo de consentimento explicado — os documentos que o plano exige para autorizar. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp