
Carência e Doença Preexistente no Plano de Saúde
Os prazos máximos de carência, como funciona a declaração de saúde, a cobertura parcial temporária, o agravo e o que a operadora não pode fazer.

Escrito e revisado por Dr. Maurício Hiroshi Yamada — Cirurgião Vascular e Endovascular | CRM-PR 21589 | RQE 18281 · 18282 · 18294 · 18295
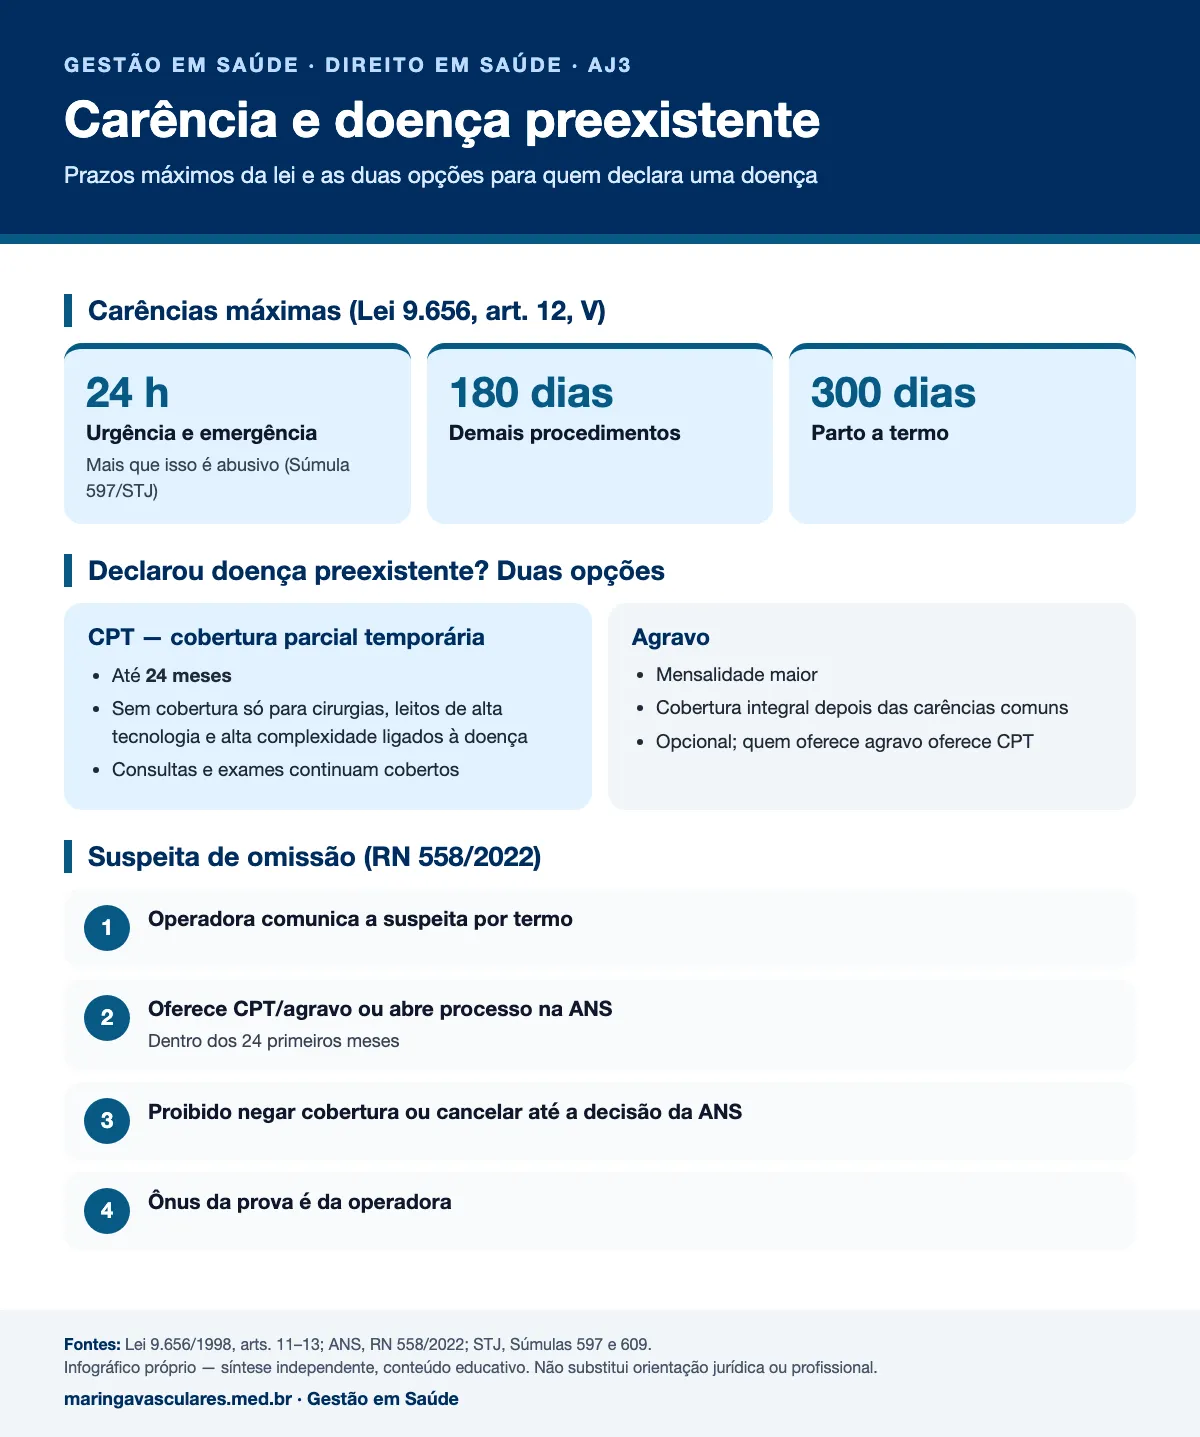
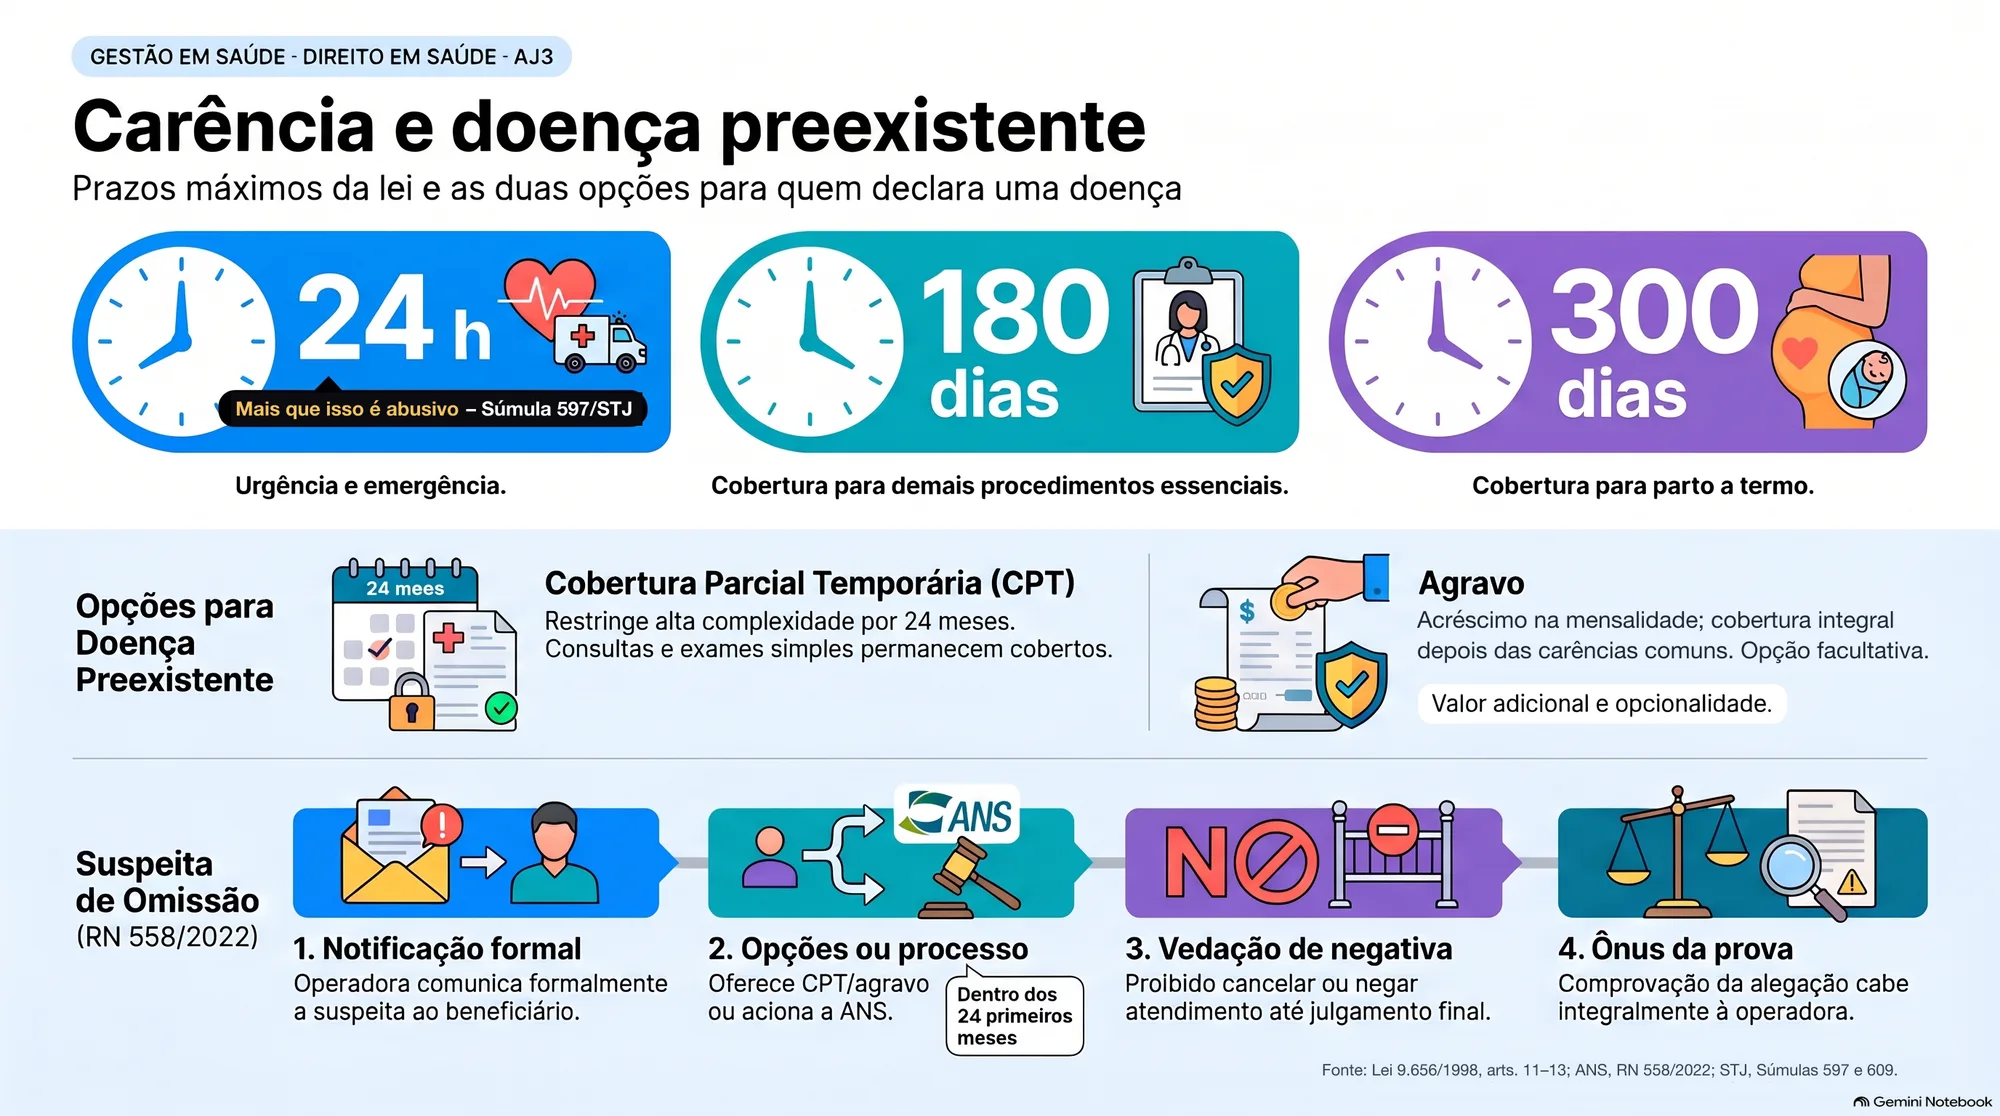
Resposta direta: As carências máximas da Lei 9.656 são 24 horas para urgência e emergência, 300 dias para parto a termo e 180 dias para o restante; carência maior que 24 horas em urgência é abusiva (Súmula 597/STJ). Doença ou lesão preexistente (DLP) é a que o beneficiário conhece ao contratar e deve ser declarada. Para ela, a operadora pode oferecer cobertura parcial temporária (CPT) por até 24 meses ou agravo. Suspeita de omissão só pode virar exclusão por processo na ANS, sem suspensão do atendimento até a decisão (RN 558/2022).
Carência e doença preexistente são as duas palavras que mais assustam quem acaba de contratar um plano. As regras são mais protetoras do que muita gente imagina — desde que a declaração de saúde seja preenchida com honestidade.
Carência: os prazos máximos
Carência é o período, contado do início do contrato, em que o beneficiário ainda não pode usar determinadas coberturas. A Lei 9.656 (art. 12, V) não fixa prazos obrigatórios, e sim tetos:
24 horas
180 dias
300 dias
Sem recontagem
Quando começa a valer o contrato? A partir da assinatura da proposta ou do pagamento da primeira mensalidade, o que ocorrer primeiro — mesmo que o contrato escrito ainda não tenha chegado.
Recém-nascido
Doença ou lesão preexistente (DLP)
DLP é a doença ou lesão que o beneficiário (ou seu representante) sabe ter no momento da contratação. Não é qualquer coisa que um exame poderia descobrir: o critério é o conhecimento. Ela deve ser informada na declaração de saúde, que a operadora entrega junto com uma carta de orientação.
- O beneficiário pode ser orientado gratuitamente por um médico indicado pela operadora no preenchimento, ou escolher um médico de sua confiança, pagando a consulta.
- O formulário deve perguntar apenas sobre doenças e lesões conhecidas — não sobre hábitos de vida, sintomas ou uso de medicamentos.
- Se a operadora fez exame ou perícia na admissão, não pode depois alegar que você omitiu uma doença.
Declarou? Duas opções: CPT ou agravo
Cobertura parcial temporária (CPT)
Agravo
Exemplo na cirurgia vascular
E se a operadora suspeitar de omissão?
Omitir uma doença conhecida é fraude e pode levar à rescisão do contrato. Mas o caminho é controlado:
- A operadora comunica a suspeita ao beneficiário por um termo próprio.
- Pode oferecer CPT ou agravo retroativos ou pedir à ANS a abertura de processo administrativo — dentro dos primeiros 24 meses do contrato.
- Até a decisão final da ANS, é proibido negar cobertura, suspender ou rescindir o contrato, "sob qualquer alegação".
- O ônus da prova é da operadora.
🔄 O que mudou desde o livro (2016) — conferido em novembro de 2026
RN 558/2022 substituiu a RN 162/2007
A norma da ANS citada no livro foi revogada. A RN 558/2022 (vigente desde 1º/2/2023) manteve CPT de até 24 meses, agravo e proibição de negar cobertura antes da decisão da ANS, e trouxe regras mais claras sobre a carta de orientação e o conteúdo do formulário (sem perguntas sobre hábitos e sintomas).Súmula 597 do STJ (2017) — carência em urgência
É abusiva a cláusula que prevê carência para urgência e emergência acima de 24 horas da contratação.Fonte: STJ, Súmula 597
Súmula 609 do STJ (2018) — preexistência sem exame prévio
A recusa de cobertura por doença preexistente é ilícita quando não houve exames médicos prévios à contratação nem prova de má-fé do contratante.Fonte: STJ, Súmula 609
Portabilidade de carências
A ANS ampliou as regras que permitem trocar de plano sem cumprir novas carências, desde que respeitados requisitos como tempo mínimo no plano de origem, adimplência e compatibilidade de preço (RN 438/2018 e alterações).Fonte: ANS, RN 438/2018
Em resumo
- Carências máximas: 24 h (urgência e emergência), 180 dias (geral) e 300 dias (parto a termo).
- Doença preexistente é a que você sabe ter ao contratar — declare-a.
- Para a DLP, a operadora oferece CPT (até 24 meses, só alta complexidade, cirurgias e leitos de alta tecnologia) ou agravo.
- Suspeita de omissão só se resolve por processo na ANS; até a decisão, o atendimento continua.
- Carência acima de 24 h em urgência é abusiva (Súmula 597/STJ).
Referências
- Machado ACM et al. Aspectos jurídicos em saúde. Rio de Janeiro: Editora FGV, 2016. (Série FGV Management — Gestão em Saúde). ISBN 978-85-225-1869-2.
- Lei 9.656/1998, arts. 11, 12 e 13
- ANS, Resolução Normativa 558/2022
- STJ, Súmulas 597 e 609
Resumo independente, sem vínculo com a Editora FGV nem com os autores. O texto é autoral (síntese e comentário); nenhum quadro, figura ou trecho do livro foi reproduzido. Para estudo aprofundado, leia a obra original.
Perguntas Frequentes
Qual a carência máxima de um plano de saúde?
O plano pode negar atendimento de urgência por causa da carência?
Tenho varizes e vou contratar um plano. Preciso declarar?
O plano pode cancelar o contrato se achar que omiti uma doença?
Vai tratar um problema vascular pelo plano de saúde?
Na consulta você recebe o relatório médico, o pedido com o código do procedimento e o termo de consentimento explicado — os documentos que o plano exige para autorizar. Atendimento em Maringá com o Dr. Maurício Hiroshi Yamada.
Conhecer o consultório e os tratamentosLeia também
Tem dúvidas? Agende uma avaliação vascular
Agendar pelo WhatsApp